医药工业"十五五"规划深度解读:从"新兴产业"到"国家新兴支柱产业"的五年跃迁
引言:一份"迟来"却分量极重的产业纲领
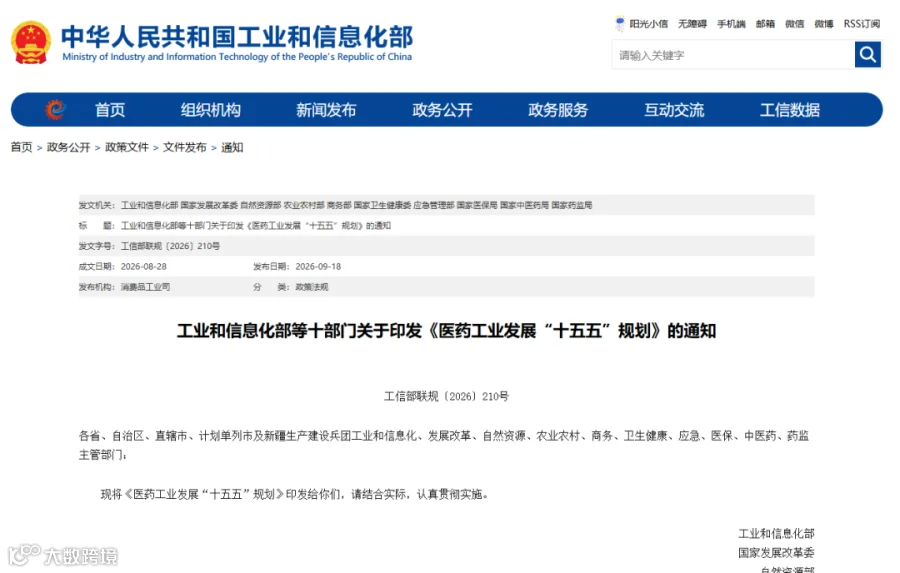
近日,工业和信息化部会同国家发展改革委、自然资源部、农业农村部、商务部、国家卫生健康委、应急管理部、国家医保局、国家中医药局、国家药监局等十部门,联合印发《医药工业发展"十五五"规划》(工信部联规〔2026〕210号)。
十部门联合发文,在"十五五"已出台的各类专项规划中并不多见。参与主体横跨产业、科技、资源、农业、商务、卫生、应急、医保、中医药、药监十个体系,这本身就说明一个问题:医药工业的边界,已经远远超出"造药"本身。
更值得关注的是《规划》对产业定位的表述变化。文件明确,到2030年,"生物医药产业加速成为国家新兴支柱产业"——这与"十四五"时期"战略性新兴产业"的提法相比,是一次实质性的定位跃升。
一个产业被写入"国家新兴支柱产业",意味着它将获得更高量级的政策资源、更明确的国家战略背书、更完整的要素保障配套。
一、全文解读:这是一份"技术路线图",不是一份产能规划
(一)定位之变:从"战略性新兴产业"到"国家新兴支柱产业"
《规划》开篇即点明依据——根据《国民经济和社会发展第十五个五年规划纲要》制定。总体要求中,"产业链韧性安全""数智融合""精准诊疗范式""开放互利合作"四组表述并列,构成整份文件的价值坐标。
值得注意的一组背景数据(《规划》解读稿披露):
-
"十四五"期间,规模以上医药工业增加值年均增长4.1%,占规上工业增加值比重稳定在3.6%左右; -
230款创新药、292款创新医疗器械上市应用,在研新药数量跃居全球第二; -
高端药用辅料、试剂耗材、医疗器械原材料及核心零部件实现一批突破。
"研发强、规模稳"——这是"十四五"留给"十五五"的基本盘。也正是在这个基础上,《规划》把下一个五年的重心押在了"创新转化"上。
(二)十项指标:一张"创新成绩单"
《规划》设置10项预期性指标,大致分为三组:
产业规模效益:规模以上医药工业营业收入超3.5万亿元;创新药产业规模增速年均20%以上;全球年销售额超10亿美元品种数量超5个。
创新发展:上市企业平均研发投入强度超10%;进入临床的在研新药管线数量、创新药上市数量居世界前列;首创新药(FIC)占全球比例达25%以上;创新医疗器械上市数量累计超200个。
企业培育与集群发展:年营业收入超100亿元企业达50家;千亿级医药产业园区达20个。
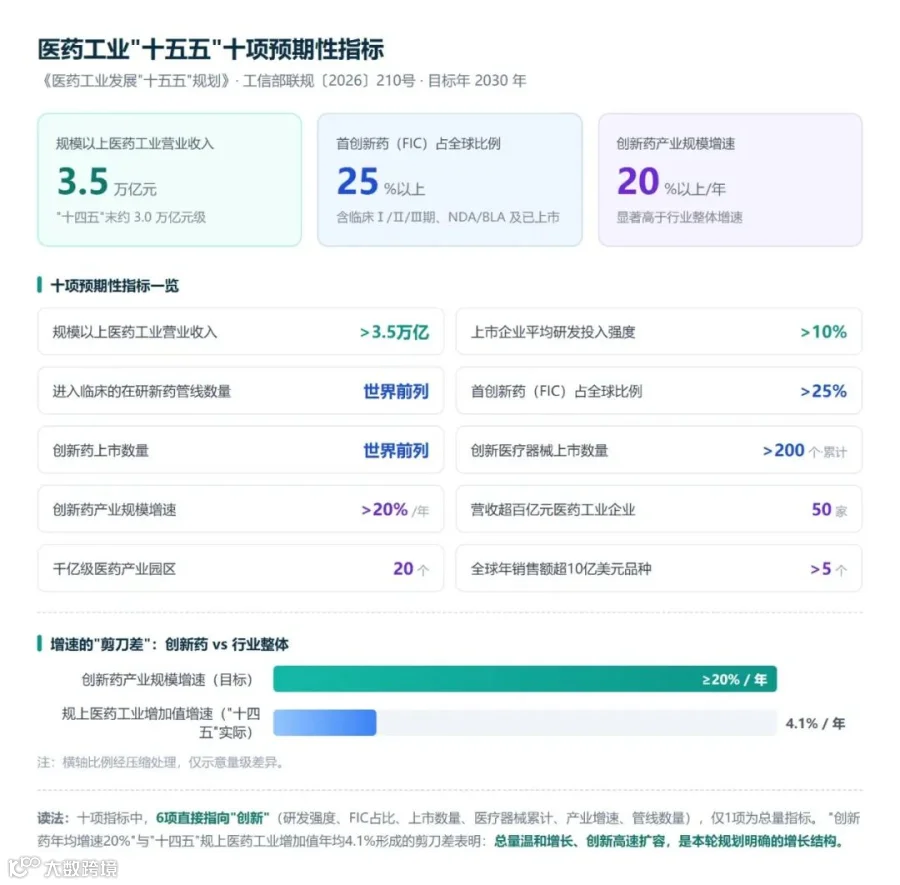
这十项指标里藏着两个信号:
第一,6项直接指向"创新",仅1项是总量指标。 总量指标(营收3.5万亿元)相对"十四五"末仅温和增长,而创新类指标(FIC全球占比25%、创新药年均增速20%)是跨越式的。总量温和增长、创新高速扩容,这就是本轮规划敲定的增长结构。
第二,"FIC占全球25%"是一个极具雄心的目标。 首创新药意味着"全球首创",此前长期由欧美企业主导。指标统计范围明确包含临床Ⅰ/Ⅱ/Ⅲ期、新药上市申请(NDA/BLA)及已获批上市药物——这是一个要求"从赛道跟随者变为赛道定义者"的目标。
(三)8个方面、25项任务、9个专栏:读懂骨架就抓住了重点
《规划》在八个方面部署25项重点任务,八个方面各自对应一个关键词:创新 · 韧性 · 数智 · 精准 · 效率 · 价值 · 普惠 · 开放
配套9个专栏,除专栏1是指标表外,其余8个专栏全部是技术与产品清单,逐条写明"未来五年要突破什么"。
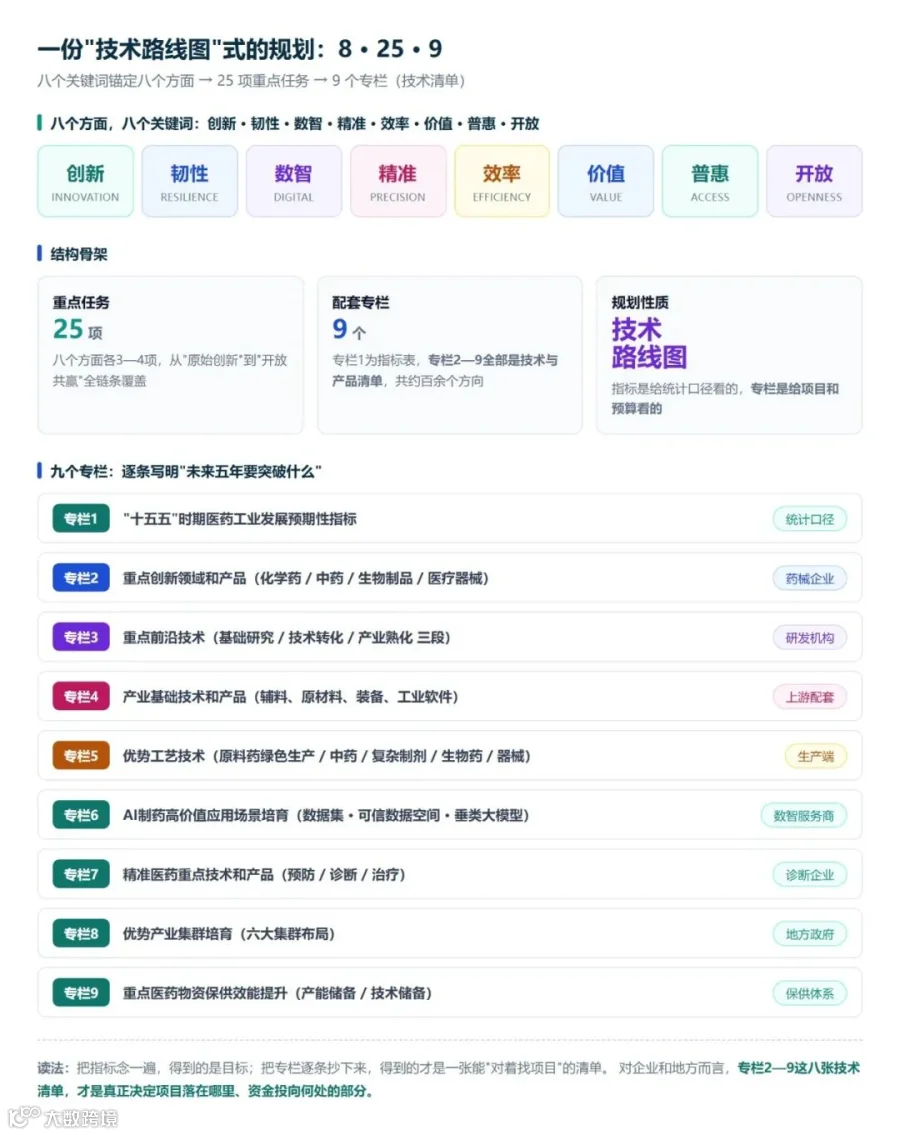
这里有一个非常实用的读法:指标是给统计口径看的,专栏是给项目和预算看的。
把指标念一遍,得到的是目标;把专栏逐条抄下来,得到的才是一张能"对着找项目、对着报项目"的清单。专栏2(重点创新领域和产品)、专栏4(产业基础技术和产品)、专栏6(AI制药高价值应用场景)、专栏7(精准医药)、专栏8(优势产业集群)——这五张清单,是企业和地方产业部门最该逐条核对的。
(四)三块"少被解读"的增量:AI制药、精准医药、健康消费
AI制药:先建三样东西。 专栏6明确要求企业联合医疗机构、科研院所建设医药行业高质量数据集,打造医药健康可信数据空间,加快研发医药垂类大模型与智能体;应用场景锚定药物发现、临床研究、工艺优化、质量管理、流通使用、智慧监管六个环节。
精准医药:预防、诊断、治疗三段贯通。 专栏7覆盖肿瘤精准早筛、慢性病精准诊断、母婴与儿童精准检测(含NIPT2.0、遗传病携带者筛查)、公共卫生感染精准预防与诊断四个方向。
健康消费:一套"消费品逻辑"。 任务第17条支持企业布局药食同源产品、智能健康穿戴设备、保健食品、特医食品,支持零售药店向"健康驿站"升级。这一块不要求三甲医院和临床资源,要求的是食品、消费电子、渠道与品牌能力——门槛结构与其他板块完全不同。
二、政策趋势:六条主线正在重塑医药工业
趋势一:定位跃升——从"重点培育"到"国家支柱"
"国家新兴支柱产业"这一定位,意味着医药工业获得了与集成电路、人工智能同层级的战略地位。这不仅仅是措辞变化,而是资源配置逻辑的变化:土地、金融、税收、人才、医保支付等政策工具箱会围绕"支柱产业"重新排列。
趋势二:从"规模扩张"到"创新跃迁"
过去十年,中国医药工业的增长主要靠仿制药与原料药的规模优势。而本轮规划把最大权重给了"首创新药"和"创新医疗器械"。
一个细节值得注意:《规划》在"巩固竞争优势"中提出"实施专利过期药物高效替代行动",推进通用名药(仿制药)、生物类似药系统开发。这说明政策取向是"两条腿走路"——用仿制药稳住基本盘与用药可及性,用创新药打开增长空间。
趋势三:从"终端产品"到"上游配套"——规划的靶子对准了上游
这是本次规划最容易被忽视、也最有产业价值的一条主线。
专栏4把产业基础分成四大块,逐条列出要突破的技术和产品,粗数下来四十余项:高端药用辅料与包装材料(缓控释骨架材料、COC/COP、TPE等)、植介入器械原材料(医用级聚氨酯、聚醚醚酮、可降解镁/锌合金等)、生物药生产用原料及耗材(无血清培养基、层析填料、膜过滤材料)、生产工艺系统(微通道反应器、生物反应器、五轴联动加工中心)、医药工业软件(LIMS、CADD、MES、电子批记录)。
这一侧的共同特点是:不直接卖药,但每一款药都绕不开它们。
《规划》第5条任务把这些环节的关键技术突破写得很直白。对多数城市而言,上游配套是"稳定收租的生意",确定性高于押注一个还在临床Ⅰ期的团队。
趋势四:从"可选AI"到"必选底座"
《规划》把人工智能从"锦上添花"提到了"基础设施"的位置:建数据集、建可信数据空间、建垂类大模型、建智能体。
这背后的产业逻辑是:AI不是医药工业的一个应用场景,而是新的研发与生产范式。 任务第9条还特别点到硬件——检测用高端传感器、在线分析仪等核心零部件的产业化,以及软硬件适配验证、计算机化系统验证(CSV)等技术服务。
趋势五:从"治疗为主"到"预防—诊断—治疗"三段贯通
精准医疗被独立成篇(第11—13条任务 + 专栏7),并被要求支持企业向"检测—诊断—治疗"全链条延伸,建立基于靶点、分型的治疗产品组合。
这意味着医药产业的竞争单元正在从"单个药品"转向"诊疗方案"。谁能提供从早筛到治疗的完整闭环,谁就更接近患者入口。
趋势六:从"引进来"到"双向开放"
《规划》在国际合作上着墨明显加重:提升CRO/CDMO全链条专业能力;支持疫苗、诊断试剂、抗感染药物纳入WHO预认证和全球采购体系;支持创新药国际多中心临床试验和国际注册;发挥自贸试验区、海南自贸港、粤港澳大湾区政策优势,探索跨境数据流动与跨境监管协作。
同时强调以国内大市场吸引外资"从产品研发、临床转化到生产制造的全链条布局",并"加速临床急需进口药械上市并引进在境内生产"。
三、发展机遇:六个正在打开的机会窗口
机遇一:创新药械主赛道
专栏2把重点创新领域和产品分为四块,每一块都点到了具体技术方向:
- 化学药
:针对传统不可成药靶点的干预药物、siRNA/ASO寡核苷酸药物、PROTAC与分子胶、多肽偶联药物(PDC); - 中药
:中药新药(医疗机构制剂、名老中医经验方转化)、经典名方、民族药; - 生物制品
:双/多特异性抗体、新一代偶联药物(ADC/RDC/AOC)、细胞与基因治疗(通用型CAR-T、体内基因编辑CAR-T、iPSC)、新型疫苗(RSV/带状疱疹mRNA疫苗); - 医疗器械
:植介入器械、体外诊断、智能医疗器械(多模态AI病理、手术机器人、闭环胰岛素泵、脑机接口外骨骼)。
一个判断标准:清单里几乎每一项都带"新型""新一代""多模态""闭环"限定词。规划要的不是产能补齐,而是在现有技术代际上直接往上跳一格。
机遇二:上游"卖水人"——确定性更高的赛道
培育一家层析填料或培养基企业带来的产值、税收和就业,确定性要高于一个还在临床Ⅰ期的团队。招商的逻辑也随之改变:过去盯的是"有没有药企",现在要盯"这些药企离不开谁"。
机遇三:AI制药与医药数据要素
数据集、可信数据空间、垂类大模型与智能体——这"三样东西"是《规划》给数智服务商划定的明确赛道。这是一个门槛低于创新药、但天花板同样很高的方向,尤其适合有算力基础和数据治理能力的地区。
机遇四:精准诊疗
肿瘤多组学早筛(数字液体活检、甲基化检测)、NIPT2.0无创产前筛查、POCT即时检测、核医学分子影像探针与诊疗一体化产品——专栏7的清单,指向的是一个"诊断先行"的增量市场。
机遇五:区域产业集群——每座城市都能找到坐标
专栏8绘制了一张全国医药产业"落位图",六大集群分工高度差异化。
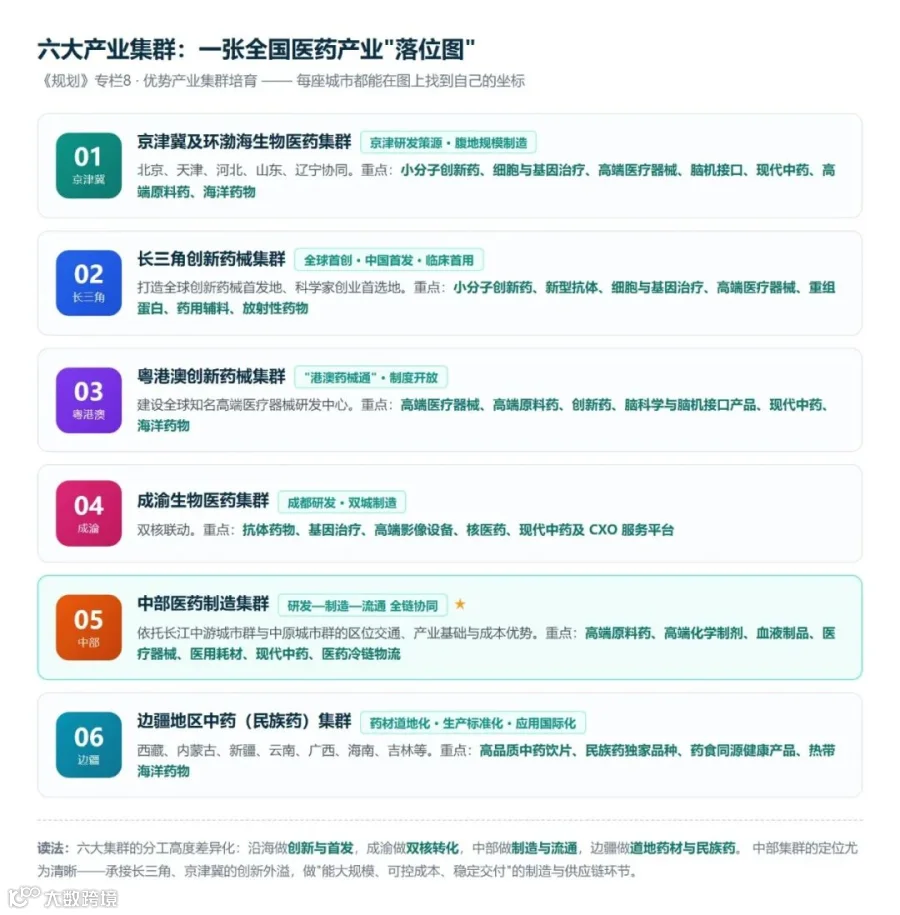
其中,中部医药制造集群(依托长江中游城市群与中原城市群)的定位尤为清晰:重点发展高端原料药、高端化学制剂、血液制品、医疗器械、医用耗材、现代中药及医药冷链物流,深化"研发—制造—流通"全链协同。
简单说:承接京津冀、长三角的创新外溢,做"能大规模、可控成本、稳定交付"的制造与供应链环节。 这是中部地区最现实、也最有胜算的产业定位。
机遇六:健康消费与国际化出海
健康消费侧(药食同源、保健食品、特医食品、智能健康穿戴)与出海侧(CRO/CDMO、WHO预认证、国际多中心临床)构成了两个"门槛相对友好"的增量通道。前者考验渠道与品牌,后者考验合规与交付能力——都不是必须靠巨额研发投入才能进入的赛道。
四、发展路径:五条可落地的路径
路径一:以"清单对标"找位置
不要从"我们有什么资源"出发,而要从"专栏里点名了什么"出发。把专栏2、4、6、7、8五张清单逐条对照本地企业、平台、项目,能对上的就是可以争取政策与资源的抓手。
路径二:以"载体分层"定打法
专栏3把重点前沿技术按成熟度切成三段,三段需要的载体完全不同:
- 基础研究阶段
→ 载体是重点实验室、大科学装置与高性能算力; - 技术转化阶段
→ 载体是概念验证中心、中试车间、非临床研究平台; - 产业熟化阶段
→ 载体是GMP车间、连续制造产线与专业化CDMO能力。
一个城市能承接哪一段,取决于实验室、中试线、GMP产能里哪一类载体是现成的。跨段抢项目,成本会高得多。
路径三:以"上游配套"筑护城河
上游配套不与创新药争抢头部资源,却能形成长期稳定的产业黏性。建议以"链主需要的环节"为抓手,定向引进或培育辅料、耗材、装备、工业软件企业。
路径四:以"AI+数据"提效率
落实《规划》要求的"高质量数据集+可信数据空间+垂类大模型"。对地方而言,可以优先推动本地医疗机构、药企、科研院所的数据打通,这是最现实、最具外溢价值的一步。
路径五:以"开放协同"谋出海
用好《规划》明确的两条腿:CRO/CDMO国际化服务能力 + 创新药国际注册与WHO预认证。对有原料药和制剂出口基础的城市,这是最高效的增量方向。
如果说"十四五"的医药工业解决了"强研发、稳规模"的问题,那么"十五五"要解决的是"如何把研发优势变成产业优势"。《规划》给出的答案由三部分构成:用创新药械打开增长空间,用上游配套筑牢产业底座,用数智与开放提升效率与能级。
这既是一份产业规划,也是一张技术路线图、项目清单和区域分工表。它同时回答了三个问题:未来五年要考多少分(指标)、要买什么建什么(专栏)、产业该落在哪里(集群)。对企业和地方而言,最重要的不是把规划读完,而是把专栏抄完、把位置找准、把载体补齐。
参考资料:
- 工业和信息化部等十部门《医药工业发展"十五五"规划》(工信部联规〔2026〕210号,2026年8月28日成文、9月18日发布)及配套解读
- https://www.miit.gov.cn/zwgk/zcwj/wjfb/tz/art/2026/art_9463adac4db040159f6cbf482675eeea.html
- 新华社、中国政府网、人民网、中国经济网、中国工信新闻网相关报道(2026年9月18—20日)