

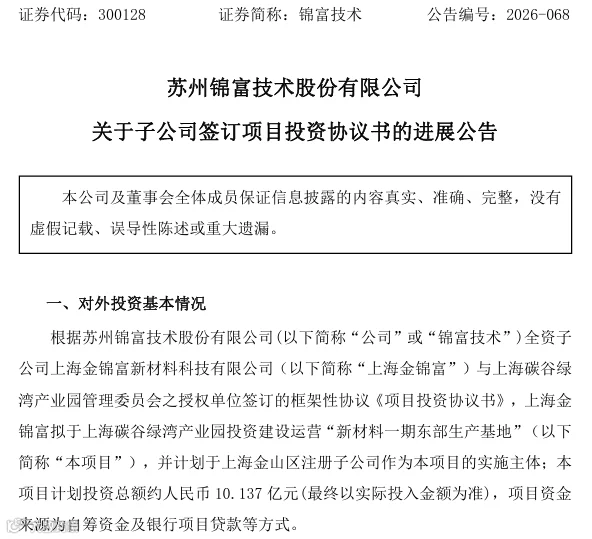
9月15日晚,锦富技术发公告:全资孙公司金山金锦富拟以7842万元的挂牌起始价,买下上海金山区一块约70亩的工业用地,推进总投资10.14亿元的"新材料东部生产基地"。
建三类产能:无氟胶黏剂、电子粘结剂、热管理冷却液。固定资产投资不低于7.61亿元,2031年前落实,竣工后6个月内投产。三类产品里,胶粘剂占了两席。
锦富技术1998年创立,做了二十多年光电显示薄膜器件和精密模切。这次它把10亿砸在了胶粘剂上。从买胶到造胶,从物理加工到化学合成,锦富技术到底在下一盘什么棋?
五年亏了14亿,模切的账算不过来了
锦富技术是国内领先的光电显示薄膜器件生产商,产品覆盖光学膜片、胶粘类制品、绝缘类制品,客户里能数出三星、LGD、TPV这些名字。
但做精密模切加工的生意,有一个绕不开的问题:利润薄。
2026年上半年,公司营收13.25亿元,同比增长36.18%,同期归母净利润亏损1.17亿元。营收在涨,利润在亏。从2021年到2025年,公司连续五年归母净利润亏损,累计近14亿元。
加工环节赚不到钱,账期还长,产业链下游是面板厂、消费电子品牌商,议价权不在锦富技术手上。往产业链上游走,去赚有技术壁垒、更高毛利的钱,胶粘剂,就是它选中的方向。而且无氟粘结剂的产业化,锦富技术已经默默铺了两年多。
三个产品,一个算盘
锦富技术要做的无氟胶黏剂,对标的是锂电池正极材料中传统使用的PVDF粘结剂。PVDF是含氟材料,环保法规的压力一直在收紧,水性PAA粘结剂正在加速替代。
锦富技术的1万吨电池用无氟粘结剂项目一期工程已初步具备千吨级规模量产能力,目前已向20余家国内主流电池厂商送样检测,经国内某头部锂电池客户测试,各项性能指标均居行业领先水平。
更关键的是,这个产品已经从实验室走到了客户产线上。公司在互动平台明确表示,锂电池无氟胶黏剂产品已向国内外主流的电池厂送样测试,截至目前已获得部分客户小批订单并陆续交付。
热管理冷却液瞄准AI算力散热和储能两个市场。全球电子氟化液长期被3M占据等海外企业占据,但3M已宣布2025年底前全面退出PFAS产品线,原占电子级氟化液约70%的份额释放出来,空出的位置总要有人补。锦富自主研发的低电导率冷却剂超级浓缩液,已在国内某新能源头部车企完成路试验证。
电子粘结剂则匹配消费电子和算力硬件制造需求,这个方向跟锦富技术原有的模切加工相关客户群高度重叠,客户关系可以直接复用。
三个产品看着分散,但是他们都是被进口把持、国产化率低、下游需求在膨胀的化工材料。
模切厂做化工,底气在哪
一家做模切加工的公司去做化工合成,能力在哪里?
先看研发。根据半年报,锦富技术2026年上半年研发投入5086万元,同比增长65.12%,方向包括锂电池无氟正极粘结剂、石墨烯散热材料、压铸铝合金水冷板摩擦焊工艺,包括了新项目要做的三个产品。
再看配套布局。锦富技术2026年5月完成了对联德电子的控股收购,补齐了液冷板钎焊和搅拌摩擦焊的工艺短板,液冷板部件加工业务上半年实现营收2912.85万元。新项目要建的无氟粘结剂、电子粘结剂和冷却液产能,与液冷板业务形成上下游的配套关系。
今年7月,锦富技术子公司上海金锦富引入4.7亿元增资,专项用于四川犍为的"新材料西部基地",规划年产12万吨电池正负极粘结剂。东边金山做精细合成,西边犍为做大规模产能,两条线同时铺开。
结 语
从千吨级量产到万吨级,从送样检测到批量供货,中间的工艺放大、品控稳定性、成本控制,都是硬仗。公司自己在公告里要提示了:总投资金额较大,若通过贷款建成后未能取得预期经济效益,可能面临较大的偿债风险。一家五年累亏14亿的公司说这句话,分量不轻。
把加工环节往上游延伸到材料合成,从"赚加工费"变成"赚材料费"。这条路成不成,2027年金山基地投产那天开始见分晓。
END
免责声明:本文部分资讯来源网络等,著作权属原创者所有。我们转载此文出于传播更多资讯之目的,无商业用途。如涉著作权事宜请联系小编:15101094390(同微信)。

功能膜涂布产业链
扫码关注了解前沿咨询