深圳龙岗的夏总(化名),做亚马逊北美站杂货铺,手里3个店。不算大卖,但已经跨过了“生存线”,开始进入“能放大、但不敢放大”的阶段:
• 店一、店二:月销各 30–40 万人民币;
• 店三:第二店梯队,月销 20–30 万,正在爬坡;
三个店加起来,一年流水 1200 万上下。
主体全是小规模纳税人,1688 散单采购,一款货拿几十到上百个,什么好卖卖什么,压货少、周转快,是很多杂货FBA卖家典型的运营模型。
来找我们的时候,夏总自己都说:“我也知道不太合规,但问了一圈,大家都这么操作,而且一年也就做一千来万,应该没事吧?”
我们没有急着回答“有事没事”,而是先帮他把三个店的真实税务风险敞口,一笔一笔摆到了桌面上。
一、四大业务漏洞,夏总的税务风险敞口到底有多大?
第一层,出口环节。
他的货走的是没有用自己公司作为出口经营单位的方式出口——也就是说,报关单上的出口主体,并不是他自己的店铺公司。
这样做的直接后果是:没有以自己公司为主体的出口报关单,无法享受出口免税政策。在税务视角里,这批货极容易被认定为内销,出口该免的增值税,就要按内销补回来。
第二层,采购环节。
1688 散采,基本拿不到发票。没有进项发票,这部分成本在账上就体现不出来,税务上会被视为“没有成本”,对应利润被抬高,企业所得税就要多交。他真实的采购成本明明占了流水的两成,账上却一分都抵不了。
第三层,申报口径。
店铺一直零申报或低申报,而亚马逊平台数据是透明报送的。一边是平台上真实的销售流水,一边是税务系统里的低申报,这个数据差,就是金税系统里最显眼的异常点。
第四层,回款和账户。
平台回款一部分走了个人账户。2026 年的合规环境下,对公账户与个人账户之间这种不清晰的资金往来,本身就是高风险动作;一旦主体被查,个人账户也很难撇清。
年销1200万店铺,暗藏40万涉税风险敞口
很多卖家一听“合规风险”,第一反应是心里没底。所以我们给夏总算账时,也把怎么算的、算的是什么讲得很清楚,每一笔都有政策依据。
先把一个很多人忽略的事实摆出来:杂货 FBA 的真实成本结构,比大多数卖家想象的更薄。
• 采购成本:约占流水的 20%——1200 万流水,采购大约 240 万,1688 散采基本拿不到发票;
• 平台扣费:亚马逊佣金 + FBA 履约费 + 站内广告,合计约占流水的 50%——1200 万流水,平台就要扣掉 600 万,亚马逊可以提供账单;
• 物流费用:头程 + 尾程配送,约占流水的 15%——1200 万流水,物流成本大约 180 万,物流公司可以开票;
• 剩下 15%:是公司运营费用和老板的真实利润,约 180 万。
也就是说,1200 万的盘子,落到口袋里的净利能有多少,做杂货 FBA 的卖家心里都有数。
在这个成本结构下,我们再看合规风险敞口怎么算。夏总三个店都是小规模纳税人,按现行小规模和小微企业的真实税收政策,我们给他算了一笔账:
税款、处罚与不可忽视的连锁风险
第一档:账面应补的本金。
小规模纳税人征收率 3%,现行政策(延续至 2027 年底)减按 1% 征收。出口无报关单被认定为内销,应补增值税 = 1200 万 × 1% ≈ 12 万。
小型微利企业、年应纳税所得额 300 万以内的部分,现行政策实际税负为 5%(延续至 2027 年底)。
240 万无票采购 + 180 万店铺毛利,合计 420 万拿不到合规票据,无法税前扣除,全额调增应纳税所得额,应补企业所得税 = 420 万 × 5% = 21 万。
两项合计,正常认定下账面补税本金约 33 万。
33 万对一个年流水 1200 万的团队来说不是小数,但我们也跟夏总讲清楚:滞纳金和罚款不是一回事,更不是必然按顶格来。
第二档:附加风险的成本。
按日万分之五(年化约 18%)累计,补的是占用国家税款的时间成本。如果在被查之前主动自查、把近一年的税补上,滞纳金大致是本金的一两成,也就是几万块钱的量级。
这一项要分情况——如果是企业主动自查补报、积极配合整改,实务中多数情况是补税加滞纳金,不予处罚或从轻处理;只有被税务机关认定为偷税(比如隐匿收入、账外经营、经通知申报仍拒不申报),才会依据税收征管法处不缴或少缴税款 0.5 倍至 5 倍的罚款。
换句话说,越早主动处理,越碰不到罚款;拖着等被查,性质才会升级。
除了钱,我们更提醒夏总注意两件钱以外的事:
第三档:成本之外的隐形风险。
三个店合计 1200 万,单店虽然压在 500 万以内,但如果税务机关核查时认定这种拆分是为了规避一般纳税人登记,可能要求重新认定,之后增值税就要按 13% 计算,税负逻辑完全不同;
平台回款进个人账户、账外收款,是稽查中最容易被认定为“隐匿收入”的动作,一旦往偷税方向定性,就不只是公司补钱,还会牵涉老板个人。
好消息是,2026 年起全面查账征收,平台数据透明,现在主动规范,这些问题都还有从容处理的空间。
所以我们给夏总的结论很实在:按政策老老实实算,账面补税本金约 33 万,加上自查情形下的滞纳金,整体在 40 万上下。真正需要警惕的,是继续拖着不处理,可能带来的资格重定和偷税定性风险。合规的意义,是用一个确定的、可承受的成本,把这些不确定的东西提前处理掉。
而且我们给夏总指出的另一个事实是:1200 万的盘子,三个店全是小规模——说明为了规避转一般纳税人,一直在压着跑。 本来三个店合计年销 1200 万,按杂货 FBA 的运营势能,单店月销完全可以再上一个台阶;但为了卡在小规模 500 万线以内,广告不敢打、库存不敢备,运营势能根本没放开。
合规这件事,不只是“防风险”,也是“释放增长”。
二、夏总的两难选择:“我现在体量不大,要不要做?”
这几乎是每个年销千万级的卖家都会问的问题。
夏总的原话很有代表性:“我知道有风险,但我现在一年也就做一千来万,是不是等做大了再合规更划算?”
我们给他的判断很直接:合规这件事,恰恰是越早期成本越低,而不是越晚越划算。原因有三个:
1,风险不会因为你体量小就不来。
税务稽查看的是异常信号,不是体量大小。零申报、无报关单、个人卡回款,这三个信号在系统里和做几千万的卖家一样显眼。对中腰部卖家来说,三四十万的补税加滞纳金,足以吃掉大半年的利润;而一旦拖到偷税定性,代价就完全是另一个量级。
2,等“做大了再合规”,等于把历史窟窿一起做大。
合规架构承接的是未来的交易流,过去已经发生的无票、无单业务,该面对的历史问题不会自动消失。越早切换,需要处理的历史包袱越轻;拖得越久,盘子越大,将来需要补的本金和滞纳金越高,处理空间也越小。今天 1200 万规范起来,比明年做到 2000 万再回头处理要从容得多。
3,现在的合规,已经不需要卖家用“重资产”去换了。
这也是夏总听完真正松口气的地方。
中腰部卖家的合规,不该是一道“做不做得起”的题
过去中小卖家对合规望而却步,是因为自建一套合规架构的门槛确实高:
要自己注册并实质经营香港公司、办理ODI备案、雇佣香港本地人员处理单证、维护出口公司、配备懂出口退税的专职财务,还要垫付退税资金……这套东西,年销一两千万的卖家根本养不起。
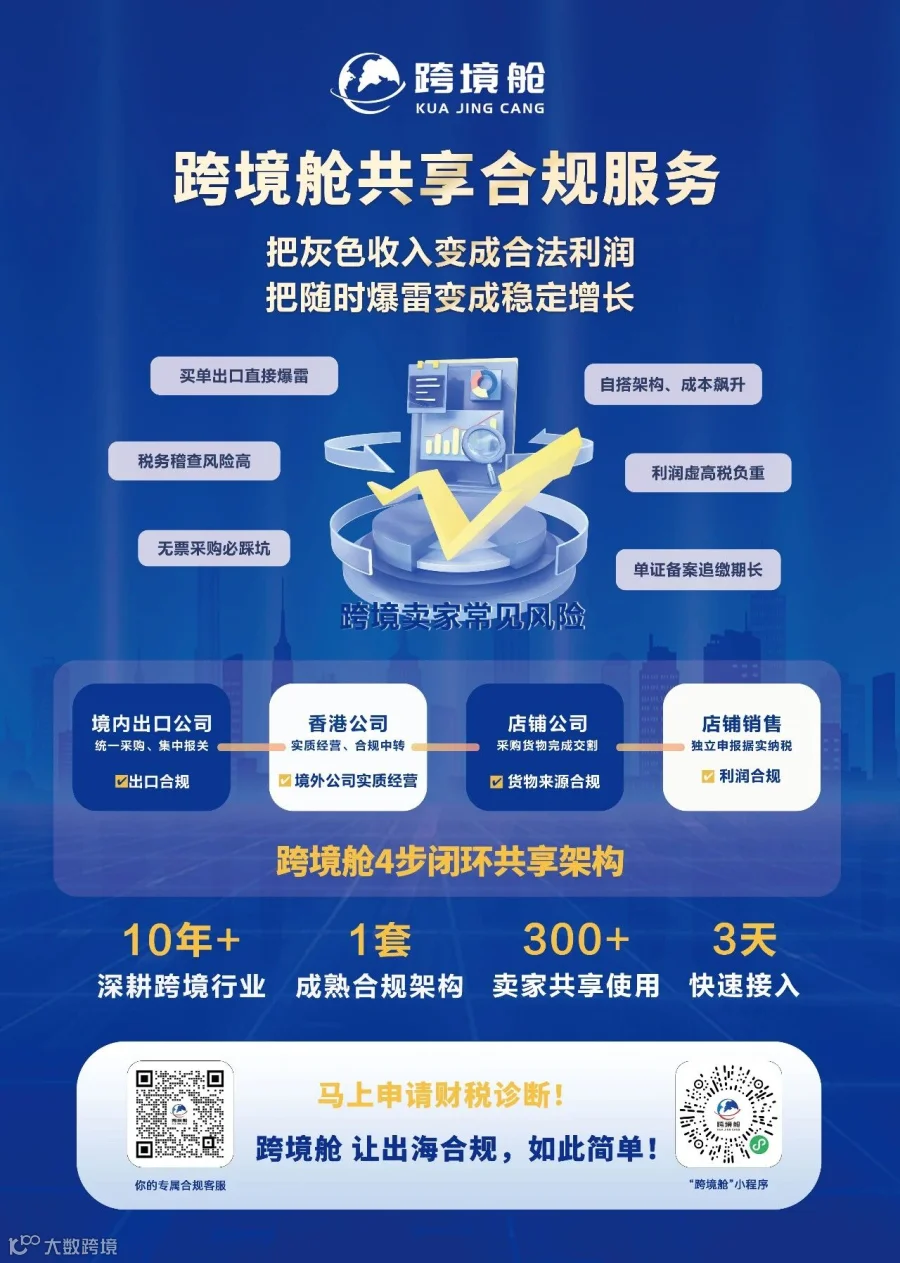
跨境舱·共享合规架构,解决的就是这个错配——把重资产、专业团队和全套资质变成共享能力,卖家按店铺接入即可,不用自己养团队、不用自己搭架构。
针对夏总这种“无票散采 + 杂货 FBA + 小规模多店”的情况,跨境舱的方案逻辑是“先稳后优”:
1. 主体隔离,先护住核心资产。 通过合规架构,把无票采购部分的风险从店铺公司主体上剥离出来,店铺回归“真实店铺公司销售、回款进对公”的干净状态,先把最值钱的店铺资产保护住;
2. 业务重构,让未来的交易流合规。 采购、出口、销售、资金按真实业务重新打通对齐,出口环节合规、增值税享受免税,企业所得税凭真实采购凭证回归真实利润;
3. 无票采购适配合规出口路径。 杂货属于普货,对开不出境内发票的上游采购,适配市场采购贸易(1039)等合规出口方式处理,具体适配以实际货物和业务为准;
4. 专业团队持续运营。 报关、单证、记账、税务沟通这些专业活儿,由跨境舱团队持续承接,卖家不需要自己去请一个懂跨境的财务。
整个过程里,夏总不需要改变现有的 1688 供应商,也不需要自己去注册香港公司、雇人、垫资。他要做的,还是专心选品和运营——只是从“裸奔”变成了“穿着铠甲跑”。
关于成本,我们想强调一个被很多卖家忽略的对比:
基于家居类等杂货卖家的实测,在供应商加收 8–9 个点开具 13% 专票的场景下,卖家自己硬走 9810 免税不退税模式,综合合规成本超过销售额的 2%;而接入跨境舱·共享合规架构,综合合规成本可以做到销售额的 0.5% 以下。
对夏总来说,一年 1200 万的盘子,跨境舱的综合合规成本不到销售额的 0.5%,和“补税加滞纳金 40 万上下、且还悬着资格和定性风险”相比,哪个更划算,一目了然。
更关键的是——接入跨境舱后,店铺公司不再被小规模 500 万卡着跑,月均销售额和广告投放都能放开,运营势能可以真正释放出来。
三、合规不是成本,是长久运营的杠杆!
对夏总来说,三个店铺全部接入后,最直观的变化不是省了多少税,而是他说的一句话:
“以前每个月发货都提心吊胆,不知道哪一天查到我头上。现在对公账户干干净净,平台流水和申报对得上,我反而敢去想明年怎么把第三个店做起来了。
而且之前一直压着小规模不敢放量,现在放开手脚,店三的月销已经比接入前翻了一倍。”
这也是我们最想传递给中腰部卖家的一点:
合规从来不是大卖的专利,也不是发展的负担,而是中腰部卖家能安心长大的前提。 你不需要年销几千万才配谈合规——恰恰相反,越是年销千万级这种“已经不小、但还不够大”的阶段,越值得用一个承担得起的成本,把“突然出局”的风险提前拆掉,把“压着跑”的枷锁解开。
如果你也是亚马逊卖家,不管一年做 500 万还是 5000 万,下面这几个信号只要中了一条,都建议尽早做一次风险排查:
• 出口报关单上的经营单位不是自己的店铺公司;
• 1688 / 线下散采,大量拿不到发票;
• 店铺长期零申报或低申报,和平台流水对不上;
• 平台回款进了个人账户,公私不分;
• 为了不转一般纳税人,刻意把店铺压在 500 万以内不敢放量。
私信我们,免费做一次店铺税务风险敞口排查。查不查是你的选择,但至少,你应该先知道自己头顶上悬着多大一笔账。