做亚马逊的老板,十有八九都听过9810:出口报关、增值税免征,是很多卖家合规路上的第一选择。
但合规不止这一条路,不同合规路径之间的成本差距,可能比想象的大得多。最近,一位做家居类目的亚马逊卖家带着这笔账找到我们。
账一笔笔算完,结论很直接:同样是合规,9810免税不退税,并不是成本最低的走法。
01、9810免税不退,为什么不能选?
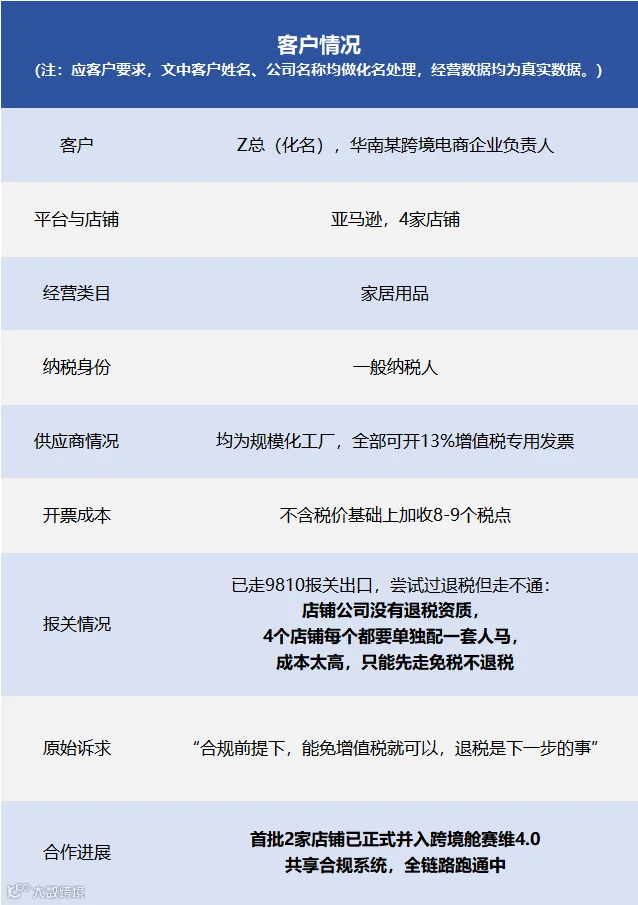
国内采购全部拿专票、一般纳税人身份、主动报关,Z总的合规意识在卖家里已经算第一梯队。
但问题偏偏出在一个看似顺理成章的环节上:退税。
免税免的是境外销售金额的增值税——销售金额是美金、还包含成本、运费和海外所有费用,基数很大;
退税退的只是国内采购金额的几个点,人民币采购额本来就比美金销售额小得多。
所以结论是“免税更划算”。
这个算法只对了一半。
免税和退税从来不是二选一,出口业务可以既免又退。
真正的问题是:9810模式下只能免、很难退,等于主动放弃了退税那部分权益。
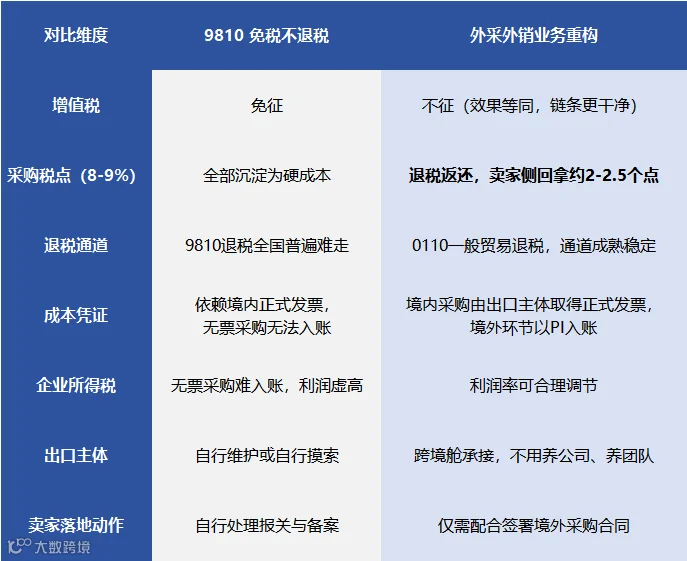
问题一:8-9个点的采购税点,变成硬成本
供应商开13%专票要加收8-9个税点,这笔钱在退税模式下本可以通过出口退税退回来;
但走9810免税不退税,进项税退不了,这8-9个点就全部沉淀为沉没成本。
单店年度成本测算(按该客户实际经营数据)
单店年销售额 1,000万;
保守估计年采购额 ≥ 200万;
采购税点 8.5%(供应商开13%专票,加收8-9个点取中值)。
200万 × 8.5% = 17万/年/店;
4家店铺合计,仅此一项每年约 68万 拿不回来。
注:这还只是增值税环节。
企业所得税的账,下面接着算。
问题二:部分供应商开不出发票,账面利润虚高
9810模式下,企业所得税的计税依据是账面利润,而账面利润取决于成本能否合规入账。
Z总的供应商虽然都是规模化工厂、能开13%专票,但行业里不少卖家的供应商开不出发票。
没有进项票,采购成本就没法入账,账面利润被人为抬高,企业所得税跟着水涨船高。
即便像Z总这样供应商能开票的情况,走9810免税不退税也意味着进项税全部沉淀,无法通过退税回补,综合税负依然很重。
02、跨境舱解法:业务重构,外采外销
核心逻辑一句话:销售既然已经发生在境外,那就让采购也发生在境外。
重构后,业务性质从“跨境电商境内采购出口”变为“转口贸易、外采外销”——店铺公司在中国境内不再发生采购行为,不满足境内增值税征管义务。
注意,这不是“免税”,而是“不征”:增值税纳税义务本身就不成立,效果等同免税,但链条更干净。
成本对比:
如果按9810免税不退税模式走,综合合规成本超过销售额的2%(主要是供应商加收的8-9个税点无法退回,加上所得税虚高);
而如果走跨境舱赛维4.0合规架构方案,综合合规成本控制在销售额的0.5%以内。
差了整整4倍。这不是小数目,以Z总200万的采购规模估算,一年省下的成本足够覆盖整个合规架构的全部服务费。
重构后的业务流程:
1. 境内采购环节:跨境舱出口主体承接。由跨境舱出口公司向国内供应商采购、签订合同并完成0110一般贸易报关出口。供应商不变、货物不变。
2. 香港中转:货物出口至跨境舱香港公司。报关出口后,货物卖给跨境舱香港公司。
3. 境外采购:店铺公司向香港公司采购。店铺公司在境外向香港公司下单采购,香港公司开具形式发票(PI)作为采购凭证。采购行为发生在境外。
4. 销售端不变:亚马逊照常经营。店铺运营、品牌、listing全部不变;美国进口清关由跨境舱合作的本地报关行处理。
对卖家来说,落地动作非常轻:
不需要自己注册出口公司,不需要维护香港公司,不需要配备退税专员——合同对接、报关、退税、单证由跨境舱团队完成,卖家只需配合与香港公司签署采购合同。
重构后的三个结果:
① 增值税不征。店铺公司境外采购,境内无采购行为,增值税纳税义务不成立,效果等同免税。
② 退税稳定可拿。出口主体按0110一般贸易退税,通道成熟;退税收益按约定比例与卖家分享。
③ 成本凭证合规。香港公司形式发票入账作为采购成本,店铺利润率可合理调节,企业所得税同步优化。
以该客户的数据测算:供应商加收8-9个税点、开出13%专票,票面上约有4-5个点的退税空间,退税完成后由跨境舱与卖家各享一半,卖家侧可获得约2-2.5个点的收益。这笔钱足以覆盖重构服务成本,多数店铺算完还有盈余。
03、签约前,客户重点确认的5个问题
敲定合作前,Z总和跨境舱共同把几个关键问题逐一确认清楚:
跨境舱:店铺公司直接向香港公司采购付款,境内不再发生采购付款。合同流、货物流、票据流、资金流四流合一,全套单证由跨境舱整理交付。
跨境舱:业务全部发生在境外,境外交易本身无法取得境内增值税发票,形式发票(PI)就是境外采购的合规凭证。该模式已实际运行大半年,跨境舱服务的店铺已近400家,账务处理与税务机关沟通均顺畅。
跨境舱:店铺公司注册在境内,境外收入本就属于全球所得申报范围,企业所得税正常申报缴纳——重构解决的是增值税和成本凭证问题,不是让收入“消失”。记账报税与税务沟通由我们统一规范处理。
跨境舱:可以,两条路径任选:
①使用跨境舱出口主体,零维护,退税收益按比例分享;
②自建出口公司,退税全拿,但要承担实质经营成本(办公场地、社保、人员),且新出口企业首次退税周期长,深圳地区首退可能要一年以上。
注意:不能用店铺公司自己转手——“自己采购再卖给香港公司又卖回自己”,目的无法解释,属于明显的自我转手,税务上不可行。
跨境舱:由跨境舱对接美国本地合作报关行处理,进口清关与纳税主体安排一并纳入方案。
04、一张表看清两种路径
拿到完整方案和测算时,Z总说了一句大实话:“我需要消化一下,还要跟公司讨论。”
这很正常——合规方案不是听个热闹,账要自己算一遍才踏实。
后续比我们预想的更干脆。Z总回去和内部把两条路径的账算完、把流程细节逐项对齐,大约一周后就给出了答复:签约合作。
目前,Z总店铺矩阵中的首批2家店铺已经正式并入跨境舱赛维4.0共享合规系统,采购重构、报关出口、退税与记账的全链路开始跑通。
同样的货、同样的供应商、同样的店铺,业务模式设计不同,每年的合规成本差距就是几十万。Z总算完这笔账,一周内就完成了签约。
• 多店铺运营,单店年销售额数百万至数千万级别;
• 正在走9810、或准备启动合规,担心“免税之后成本反而更高”;
如果你也是多店铺运营,或者你也面临9810退税成本问题,欢迎找我们免费聊聊,让自己的利润安稳合规的落入自己的口袋!