


“
境外费用能不能税前扣除,看的从来不是有没有一张发票,而是凭证是否具有发票性质。
对于跨境电商企业来说,境外平台佣金、广告费、海外仓费用、软件服务费等支出越来越普遍。但很多企业在实际做账和企业所得税汇算清缴时,都会遇到一个问题:境外没有像国内的发票,这些费用还能不能税前扣除?
就在今天,国家税务总局就这个问题做出了回答。
补素材
需要说明的是:这并不是 2026 年新出台的政策,核心依据是国家税务总局公告 2018 年第 28 号《企业所得税税前扣除凭证管理办法》,相关规定目前仍在税务机关的政策解答中持续适用。
📌 本文看点
01
境外支出看什么凭证
02
只有 Receipt 能扣吗
03
平台账单算不算
VOUCHER
境外支出,税前扣除到底看什么凭证?
《企业所得税税前扣除凭证管理办法》第十一条明确规定:“企业从境外购进货物或者劳务发生的支出,以对方开具的发票或者具有发票性质的收款凭证、相关税费缴纳凭证作为税前扣除凭证。”
这意味着,跨境企业发生境外支出时,并不是必须取得中国境内发票,才能进行企业所得税税前扣除。
例如:
境外供应商开具的 Invoice
符合要求、具有发票性质的 Receipt
与该项境外支出相关的税费缴纳凭证
都需要根据具体业务和境外当地规则进行判断、留存。
RECEIPT
只有 Receipt,没有 Invoice 可以扣吗?
这是跨境企业特别容易踩坑的地方。
政策规定的并不是“只要有 Receipt 就可以税前扣除”,而是“具有发票性质的收款凭证”。
也就是说,判断重点不在于凭证上写的是 Invoice 还是 Receipt,而在于该凭证本身是否具有发票性质,以及是否符合相关规定。
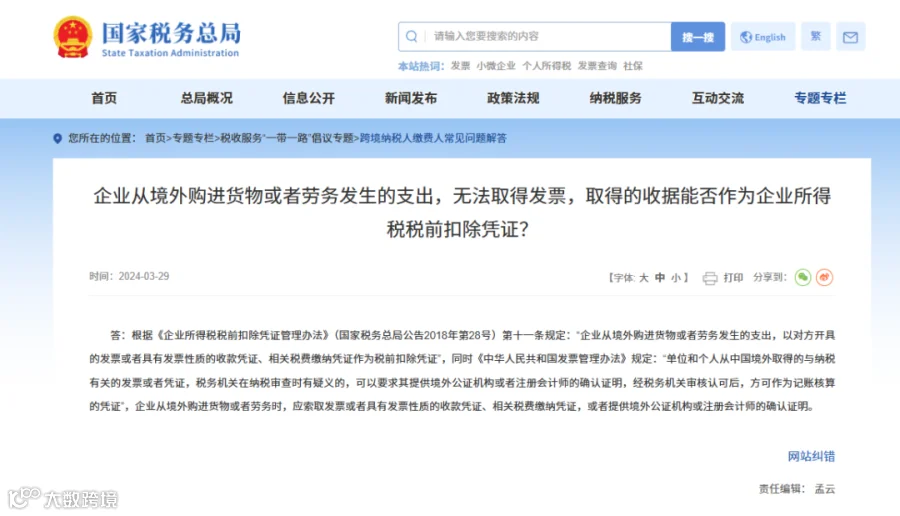
国家税务总局 2024 年《跨境纳税人缴费人常见问题解答》针对该场景专门答疑:企业从境外购进货物或者劳务,无法取得发票的,可以取得具有发票性质的收款凭证、相关税费缴纳凭证作为税前扣除凭证;税务机关存疑时,企业可补充提供境外公证机构或注册会计师的确认证明。
「企业不能简单理解成:Invoice 可以扣,Receipt 不能扣。」
正确的理解应该是:具有发票性质的 Receipt,在符合规定的情况下,同样可以作为税前扣除凭证。
CASE
官方案例:境外收据也可以作为扣除凭证
国家税务总局公开案例中,有一家居民企业从境外购买专用技术设备,取得境外销售商开具的收款收据,同时缴纳了相关税费。

税务机关明确:境外销售商开具的具有发票性质的收款收据,以及相关税费缴纳凭证,可以一同作为企业所得税税前扣除凭证。这个案例对于跨境电商企业很有参考价值。
「判断境外费用能否税前扣除,不能简单用“有没有发票”作为标准。」
PLATFORM
平台账单,是不是就等于税前扣除凭证?
跨境电商企业还有一个非常常见的问题:亚马逊、TikTok Shop 等平台提供的费用账单、后台扣费明细等能不能直接作为税前扣除凭证?
「税前扣除凭证,不等于所有证明费用发生的资料。」
《企业所得税税前扣除凭证管理办法》第七条规定,企业还应当将合同协议、支出依据、付款凭证等相关资料留存备查,以证明税前扣除凭证的真实性。
国家税务总局在政策解读中也明确指出,合同、付款凭证等资料本身不一定就是税前扣除凭证,但可以作为证明业务真实性的重要资料。所以,对于一笔境外费用,建议企业尽量形成完整的资料链,资料越完整,越有利于证明这笔业务真实发生。
!踩坑提示 🕳
平台后台扣费明细不等于税前扣除凭证,需与合同协议、付款凭证、支出依据一起留存备查,单张账单往往撑不起“业务真实发生”的证明。
PRINCIPLES
境外费用的税前扣除,重点看这三个原则
《企业所得税税前扣除凭证管理办法》第四条明确,税前扣除凭证管理遵循真实性、合法性、关联性原则。因此,跨境企业在处理境外费用时,不要只关注“有没有一张票”。
真实性
业务真实发生
合法性
凭证符合规定
关联性
与支出直接相关
更应该关注:
业务是不是真实发生?
取得的境外凭证是否符合相关规定?
凭证与这笔经营支出是否具有直接关联?
EPILOGUE
写在最后
关于跨境企业境外支出税前扣除,国家税务总局的规则其实已经比较明确:境外发票、具有发票性质的收款凭证,以及相关税费缴纳凭证,可以按照规定作为企业所得税税前扣除凭证。
真正需要企业关注的,不是简单判断“有没有发票”,而是要进一步判断“取得的境外凭证是否符合规定,业务是否真实,相关资料是否完整”。对于跨境电商企业来说,把境外费用的凭证和资料链提前整理好,比到了汇算清缴时再补资料更加重要。