


9 月中旬,印度对华贸易救济措施显著增多。9 月 14 日至 17 日,印度商工部连续发布 5 项涉华措施,涵盖铝箔、连二亚硫酸钠、铜缆、氯化聚氯乙烯(CPVC)及盐酸乙胺丁醇等产品。措施类型包括反倾销终裁、继续征收反倾销税以及启动反规避调查。
对于深耕印度市场的中国外贸企业而言,务必重新核对产品对应的印度海关编码、生产商身份及出口路径,以应对潜在的关税成本增加。

一、盐酸乙胺丁醇:最高税率达 7234 美元/吨
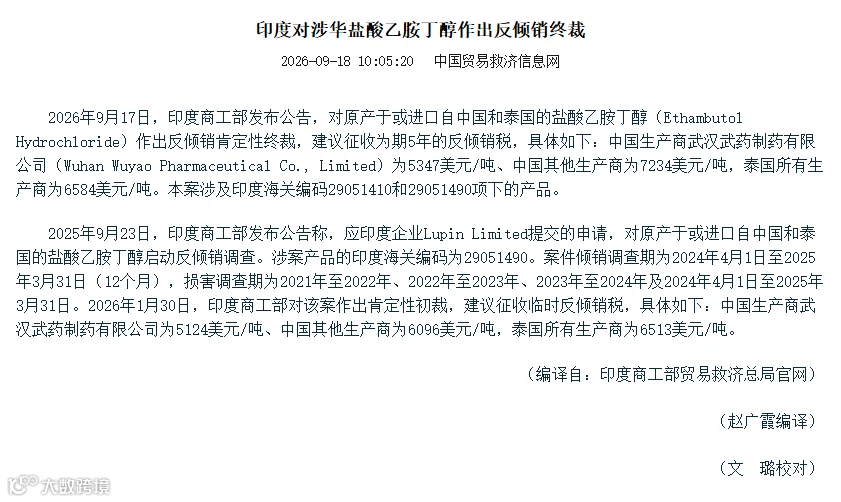
9 月 17 日,印度商工部对原产于中国及泰国的盐酸乙胺丁醇(Ethambutol Hydrochloride)作出反倾销肯定性终裁,建议征收为期 5 年的反倾销税。
具体税率如下:
| 中国生产商 | 反倾销税 |
|---|---|
| 武汉武药制药有限公司 | 5347 美元/吨 |
| 中国其他生产商 | 7234 美元/吨 |
泰国所有生产商的统一税率为 6584 美元/吨。涉案产品对应印度海关编码为29051410、29051490。这意味着,若中国企业未被单独列名,每出口 1 吨产品将面临高达 7234 美元的额外税负。
二、铜缆:部分企业获零税率
9 月 16 日,印度对原产于中国的铜缆(Copper Data Cables)作出反倾销肯定性终裁,建议征收 5 年反倾销税。此次裁决实行差别化税率:
涉案范围包括超五类至超七类网线及跳线等结构化铜缆,对应印度海关编码854449。出口企业需注意,同一产品因生产商身份不同,税率差异巨大。
三、CPVC:印度启动反规避调查
同日(9 月 16 日),印度对中国及韩国的氯化聚氯乙烯(CPVC)启动反规避调查。此次调查并非针对所有第三国,而是明确指向以下三家企业:
- 马来西亚:Sasia Chlorine Polymers Sdn. Bhd.
- 日本:EBC Corporation
- 泰国:Sekisui Specialty Chemicals (Thailand) Co. Ltd.
印度旨在调查中国涉案产品是否通过上述企业转口以规避现有反倾销税。目前,中国 CPVC 树脂反倾销税为 790 美元/吨,CPVC Compound 为 605 美元/吨;韩国对应税率分别为 593 美元/吨和 792 美元/吨。涉案印度海关编码为39049010、39049090。
此举表明,印度监管重点已从单纯的“原产地”扩展至“出口路径”及“中间商”审查。
四、连二亚硫酸钠:继续征收 440 美元/吨
9 月 15 日,印度对原产于中国的连二亚硫酸钠(Sodium Hydrosulphite)作出第一次反倾销日落复审终裁,建议继续征收 440 美元/吨的反倾销税,期限 5 年。涉案海关编码为28311010、28321020。
该措施原定于 2026 年 12 月到期,此次复审后将继续维持。简而言之,原有高额关税不仅未取消,还将延长执行期。
五、铝箔:最高税率近 977 美元/吨
9 月 14 日,印度对来自中国、印度尼西亚、马来西亚和泰国的厚度≤80 微米铝箔作出第一次反倾销日落复审终裁,建议继续征收 5 年反倾销税。中国企业的差异化税率如下:
- 江苏中基复合材料:506.81 美元/吨
- 上海神火铝箔:398.45 美元/吨
- 江苏丰源铝业:510.24 美元/吨
- 中国其他生产商/出口商:976.99 美元/吨
涉案产品印度海关编码为7607。是否被列入单独征税名单,直接决定了企业的最终税负成本。
对中国外贸企业的启示
近期印度密集的贸易救济行动显示出其管理手段的精细化趋势:持续利用反倾销、日落复审及反规避工具,对进口产品进行更维度的管控。
特别是 CPVC 反规避调查释放出明确信号:试图通过第三国采购、转口或更换出口主体来规避关税的做法风险极高。印度已将出口商资质和物流路径纳入核心审查范围。
此外,反倾销税并非“一刀切”。同一产品因生产商、出口商及原产国不同,税额可能天壤之别。涉及上述产品的中国企业,务必落实以下三点核查:
- 核对 HS 编码:确认产品是否落入涉案海关编码范围;
- 确认生产商身份:核实自身是否属于被单独列名的低税率企业;
- 梳理出口路径:确认印度客户、中间商及货物流向是否涉及贸易救济调查对象。
需特别注意,印度商工部(DGTR)发布的文件仅为“最终裁定建议”,正式征税通知需以印度财政部门后续公告为准。目前,相关案件调查文件已在 DGTR 官网公示。对于印度市场从业者而言,除关注产品价格外,关税合规、原产地认证及供应链路径规划已成为决定订单盈亏的关键因素。