2025 年全球潮玩市场规模达 503 亿美元,中国为 825 亿元,情绪消费将行业推向千亿门槛。然而,2026 年中报揭示了行业深层隐忧:泡泡玛特海外收入同比下滑 11.6%,THE MONSTERS 占比由 34.7% 降至 26%,需依靠星星人等 6 个新 IP 接棒;TOP TOY 营收增长 32.7% 却经营亏损 7234 万元,自有 IP 占比仅 5.7%,渠道优势难补 IP 心智短板;52TOYS 海外三年复合增长率超 100%,但授权 IP 占比高达 64.5%,核心授权陆续到期。潮玩下半场的竞争逻辑已变:不再单纯比拼爆款制造能力,而是考验将爆款矩阵化、渠道品牌化、授权资产化的综合实力。
作者丨思思 编辑丨九黎
中国潮玩市场不缺爆款,缺的是让爆款体系化的耐心。2025 年 LABUBU 将搪胶毛绒炒成全球硬通货,2026 年中报却给出反向样本:流量会退潮、IP 会老化、海外市场存在波动。泡泡玛特、TOP TOY、52TOYS 虽同台竞技,却处于不同发展阶段——前者正从“爆款公司”转向“系统公司”,中间者试图从“渠道集合”补齐"IP 心智”,后者则需从“授权变现”转型为“自有资产”。行业的分水岭不在规模大小,而在底牌厚度。
泡泡玛特:从守爆款到建系统
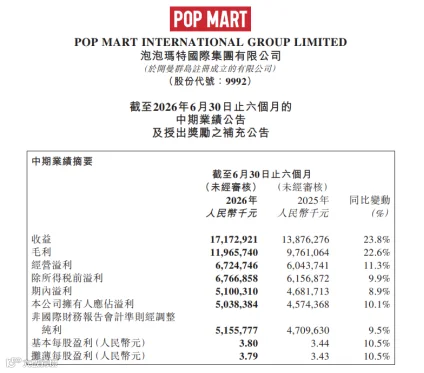
泡泡玛特上半年营收 171.7 亿元,同比增长 23.8%;经调整净利 51.6 亿元,毛利率 69.7%,账面数据依然亮眼。但结构压力不容忽视:海外收入 49.72 亿元,同比下降 11.6%,其中亚太区降 9.7%、美洲降 16.5%、欧洲微增 5.9%;线上渠道在亚太和美洲分别下滑 39.8% 和 45.6%。核心 IP THE MONSTERS 上半年营收 44.54 亿元,同比降 7.5%,收入占比从去年同期的 34.7% 降至 26%。创始人王宁将 2026 年定义为“经营调整年”,坦言全年 20% 的增长目标大概率难以完成。
形象类 IP 的天花板不在于破圈,而在于守成。三丽鸥的经验表明,热门形象平均活跃期仅为 2—3 年,需靠持续的设计、联名和内容维持生命力。LABUBU 从现象级回归常态级符合行业规律。对此,泡泡玛特正在打出三张系统牌:
IP 接棒。上半年 6 个 IP 营收破 10 亿、11 个破亿。其中“星星人”营收 26.5 亿元,同比增长 580.6%,跃居第二;CRYBABY、DIMOO、SKULLPANDA、Hirono 小野等均实现双位数至三倍增长。公司正从“单一大 IP 扛盘”转向“多 IP 分层运营”,将单点流量转化为组合红利。
场景延伸。POP LAND 城市乐园升级,与索尼影业推进 LABUBU 长片制作,举办纽约 THE MONSTERS 十周年展及北京 MOLLY 二十周年展,并通过 POP BAKERY 将 IP 融入烘焙空间。针对收藏频次低的痛点,通过乐园、电影、甜品、展览等形式,将 IP 转化为高频生活场景。
组织取经。王宁两个月内走访 Apple Park 与 LVMH,旨在向苹果学习从爆款驱动到系统驱动的转型,向 LV 学习从角色付费到品牌付费的升级。其判断准确:泡泡玛特的长期挑战不在于 LABUBU 能火几年,而在于能否将“偶然出爆款”机制化为“必然出爆款”。
综上,泡泡玛特的底牌并非某个具体角色,而是 IP 孵化、渠道会员、内容场景三层叠加的系统能力。一旦系统跑通,即便单个 IP 退热,整体业绩仍可保持稳健。
TOP TOY:从有渠道到有 IP 心智
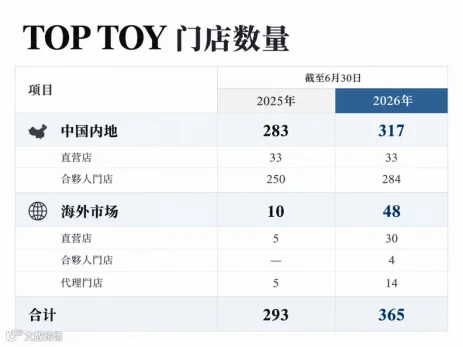
名创优品创始人叶国富在 2026 中报会上直言对标泡泡玛特:“他一个月卖 300 万,我们也要卖 300 万”。哈尔滨百盛两家店相隔仅 10 米,名创乐园店日均销售额已超越隔壁。其底气源于渠道优势:TOP TOY 全球门店达 365 家(内地 317 家、海外 48 家),背靠名创优品 8309 家门店及国内超 100 家乐园系大店,计划未来在国内开设 1200—1500 家乐园系门店。然而,渠道宽广并不等同于壁垒深厚。
上半年 TOP TOY 营收 9.85 亿元,同比增长 32.7%,但经营亏损 7234 万元,为近三年首度半年度亏损;毛利率约 32%,不足泡泡玛特的一半。根源在于 IP 结构失衡:自有 IP 收入占比仅 5.7%,授权 IP 占 51%,他牌占 43.3%。母体名创优品上半年 IP 授权开支 3.56 亿元,销售及分销费用 30.45 亿元,均大幅增长。货架越丰富,支付给外界的“租金”越昂贵。
渠道逻辑与品牌逻辑截然不同。消费者进入 TOP TOY 是“看看有什么”,进入泡泡玛特则是“找某个角色”。前者依赖触达效率,后者依赖心智占领。名创优品利用供应链优势降低成本、丰富 SKU,解决了“买得到”的问题;但潮玩复购依赖情感绑定和角色认同,需解决“还想买”的问题。YOYO 系列的爆发是一个信号:上市不足一年相关收入近 5 亿元,6—7 月单月破亿,进入 53 个国家和地区;CHOUCHOU 上海首店 11 家迅速售罄。然而,要从“渠道长出来的 IP"进化为“心智里的 IP",仍需补足三项短板:持续的内容创作(不仅是盲盒造型)、会员社群运营(不仅是门店客流)以及长线角色世界观构建(不仅是节庆联名)。
简而言之,渠道决定触达半径,IP 决定复购深度,心智决定品牌溢价。若 TOP TOY 仅证明“店效超过泡泡”,那是零售的胜利;若能证明“角色可替代泡泡”,才是潮玩的胜利。
52TOYS:从拿授权到沉淀自有资产
52TOYS 曾于 2025 年 5 月递表,后续重新推进 IPO 进程。公司定位为"IP 中枢”:拥有 35 个自有 IP、80 个授权 IP,总数超 100 个。2024 年营收 6.30 亿元,经调整净利约 3200 万元;海外收入 1.47 亿元,三年复合增长率超 100%,占比升至 23.4%。“中枢”听起来平台化,但其含金量取决于自有 IP 比例。
问题恰恰出在比例上。2022 至 2024 年,授权 IP 收入占比分别为 50.2%、59.3%、64.5%,而自有 IP 占比则从 28.5% 一路下行至 24.5%。2024 年蜡笔小新玩具 GMV 超 3.8 亿元,单一授权 IP 占据全年总 GMV 约四成。更严峻的是授权到期风险:迪士尼、《流浪地球 2》相关授权于 2025 年到期;华纳、哆啦 A 梦、三丽鸥、吉伊卡哇等于 2026 年到期;蜡笔小新中国内地授权 2027 年到期,海外部分则于 2025—2027 年分批到期。对于六成以上收入依赖授权的公司,这不仅是招股书风险提示栏的一句话,更是估值模型中的核心变量。
52TOYS 的海外数据表现亮眼:2017 年启动出海,覆盖 60 多个国家和地区,日本猛兽匣、泰国市场 GMV 高增。但需区分“卖出去”与“种下去”:海外消费者购买蜡笔小新、猫和老鼠,是基于对版权方的认知;购买猛兽匣、NOOK、POUKAPOUKA,才是认可 52TOYS 自身品牌。猛兽匣 2022—2024 年 GMV 超 1.9 亿元,并衍生出动画、漫画、小说,方向正确,但相较授权大盘仍显渺小。公司计划将募资的 40% 用于 IP 开发,目标将自有收入占比从 24.5% 提升至 35% 以上。方向明确,难度亦大——自有 IP 不仅仅是注册几个形象,更需要持续产出内容、拓展品类、提升复购。
总结而言,52TOYS 的底牌不在于“授权组合有多全”,而在于“授权到期后能留下多少自有用户”。只有将"IP 租客”转变为"IP 房东”,才能顺利通过上市这道关卡。
潮玩下半场:出海造品牌、国内筑文化
淘宝《2026 淘天潮玩新机会》显示,国内潮玩规模已超 2500 亿元,行业格局从“一家独大”走向“百花齐放”,但百花并不意味着同权。真正的增量在于两端:出海做品牌、国内做文化。
在出海端,泡泡玛特在亚太、美洲、欧洲分别拥有 90、86、45 家门店,将线下作为长期基本盘;52TOYS 则采用“经销商 + 平台”模式先跑量,下一步需从出口贸易转向品牌建设。在文化端,服贸会推动潮玩从“可爱 + 盲盒”向“非遗 + 工艺”转型:泡泡玛特推出 SPACE MOLLY 景泰蓝系列,奇梦岛 SIINONO 结合绢人工艺,WAKUKU 融合盘扣元素,Suplay 利用故宫珐琅螺钿制作卡牌。隐藏款的稀缺靠概率,而非遗的稀缺靠工艺门槛;前者易被审美疲劳稀释,后者则有望转化为更长周期的文化资产。
情绪经济退潮后,潮玩公司的核心竞争力不再是曾靠某个 IP 赚多少钱,而是是否同时具备三项能力:自主孵化 IP 的工厂、跨场景运营 IP 的渠道、将文化转化为长期资产的能力。具备其一可生存,具备其二可壮大,三者皆备,方能决胜下半场。
服贸会与 QDF/华夏、中新:非遗潮玩、IP 矩阵、行业规模
东北证券潮玩生命周期、三丽鸥/形象 IP 活跃周期:叙事类与形象类差异
三个皮匠/弗若斯特沙利文:全球 503 亿、中国 825 亿、毛绒与搪胶增速、情绪消费数据
52TOYS 招股及拆解/中华工商时报/中新经纬/华夏时报:营收、自有与授权占比、海外 CAGR、到期风险
名创优品 2026 中报/澎湃/南方财经/深圳新闻网:TOP TOY 营收与亏损、名创授权费与销售费、乐园店对标泡泡
泡泡玛特 2026 中报/中国经济网/光明网/搜狐:营收、毛利率、THE MONSTERS 与星星人、海外区域与线上下滑