

鹰派加息 vs 鸽派加息
上周市场最重要的两件大事就是 FED 议息会议&BOJ 议息会议,周末我们来回顾并品一下重点:
本次 FOMC 会议:
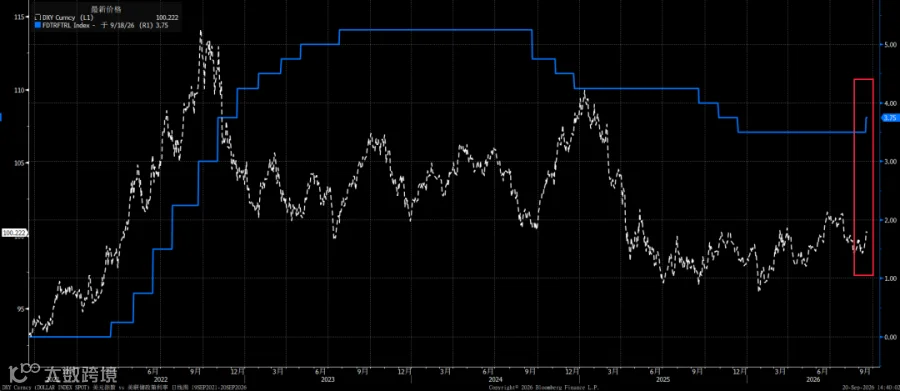
加息 25bp,联邦基金利率上调至 3.75%–4.00%,12 票全票通过,为 2023 年 7 月之后美联储首次加息。
最鹰的部分(超市场预期):
- 2026 年底利率中值上修至 4.125%,意味着年内大概率再加一次 25bp;18 位提交预测的委员中 12 人支持年内至少再加息一次,4 人认为还会加息两次,同时无委员预测年内降息。
- 通胀仍处于高位,删掉 7 月声明里“通胀部分来自能源供给冲击”的表述,强调本次加息是为更快实现 2% 通胀目标,重心重回对抗持续性通胀风险。
沃什发布会核心口径
- 称本次加息是“撤走一剂宽松”;
- 强调通胀已经高位太久,2% 目标不变,拒绝给出硬性前瞻指引。
⭐正因为是一次超出市场预期的鹰派加息(本次不是一次性的预防性加息,而是重新打开了加息空间),所以:
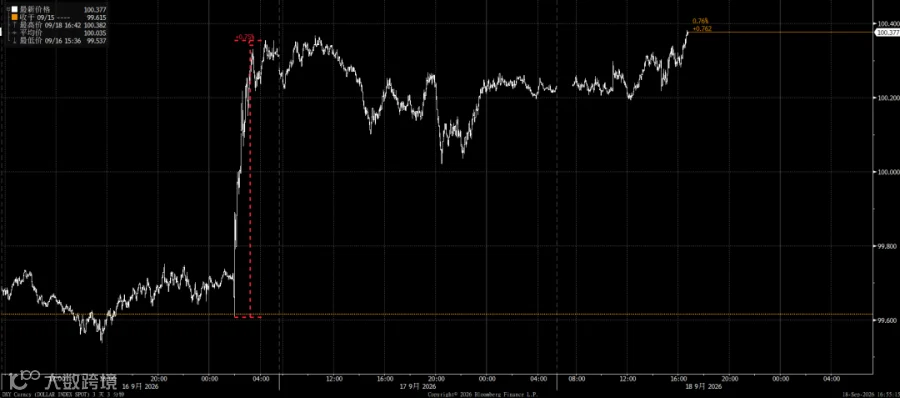
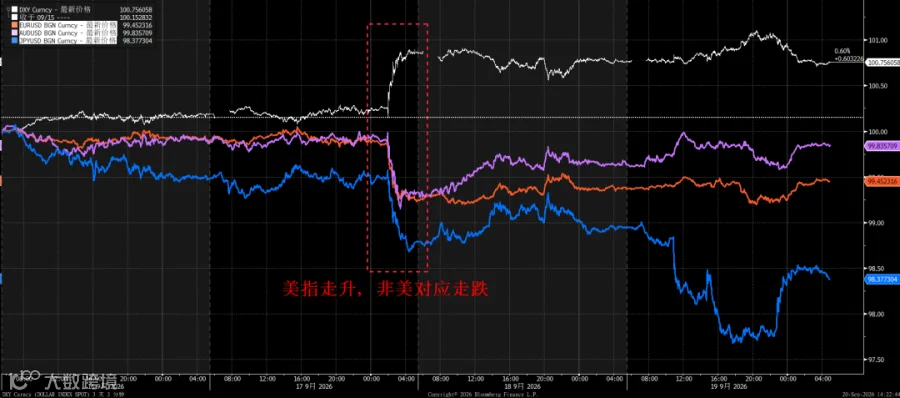
1. 美元指数:快速拉升,突破 100 关口,最高升至 100.35 走强明显,短端利差预期抬升利好美元;
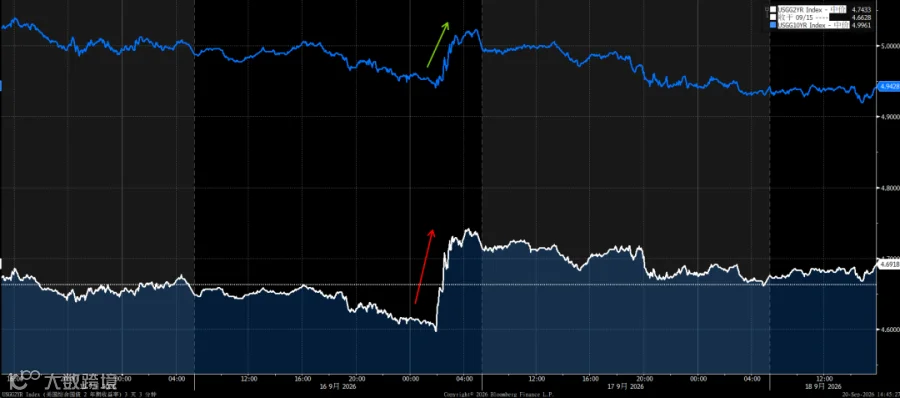
2. 美债:2 年期收益率从 4.59%上行至 4.74%,10 年期从 4.94%上行至 5.02%,并在 5%附近震荡。短端上行幅度更大,收益率曲线进一步扁平化;
3. 非美货币:欧元、日元、澳元等普遍承压走弱;但是人民币汇率逆市走强。
本次 BOJ 会议:
日本央行宣布加息 25 个基点,将目标利率由 1.00% 上调至 1.25%,为 31 年来最高水平。这是本轮加息周期启动(自 2024 年 3 月)以来第六次加息,市场认为 12 月还会加息一次,2027 年还会加息 2 次。
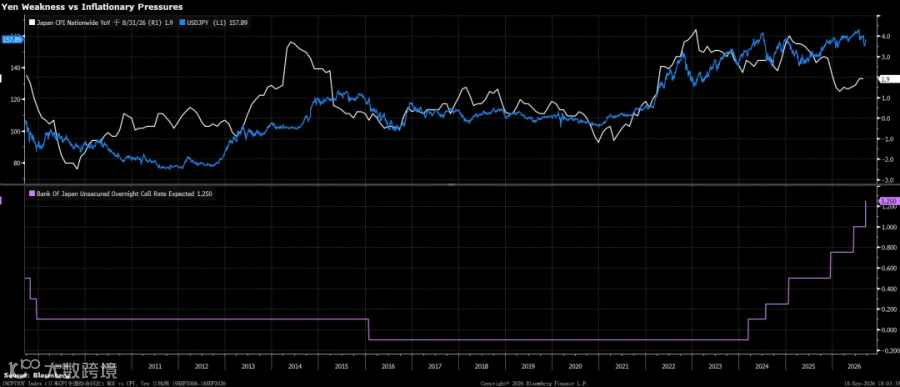
问题是 BOJ 加息了,为何加了个寂寞,日元不升反跌呢?一直到 BOJ rate check,日元才又突然升值。
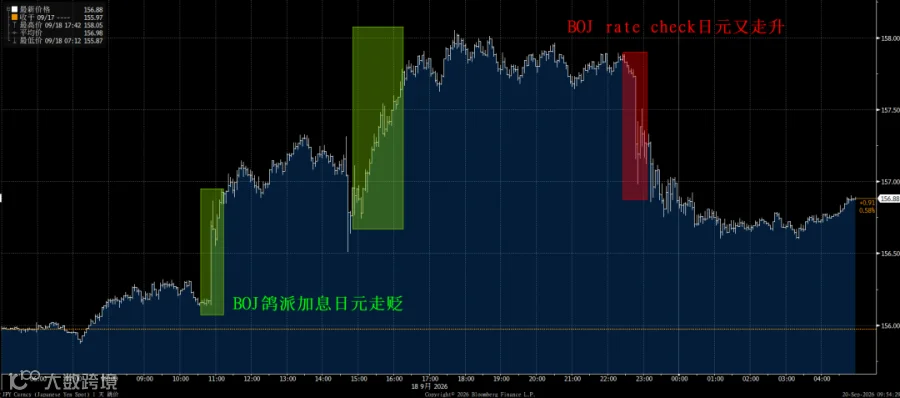
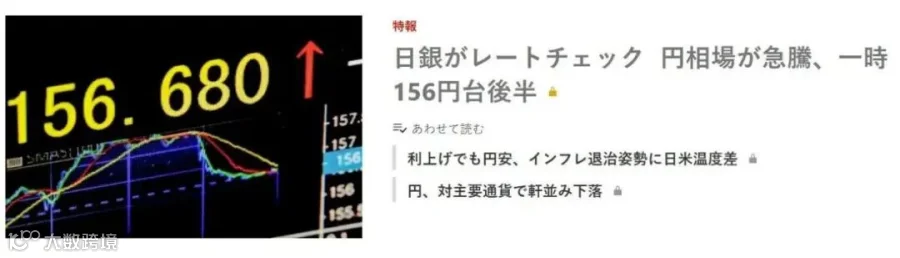
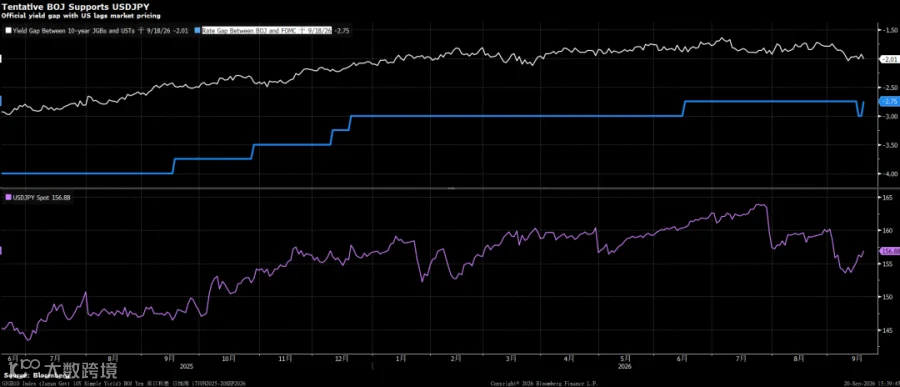
外汇市场交易的是预期差 + 相对利差,并不是“加息就一定涨”。这次日本加息是市场早就完全定价的 25bp,且央行表态偏鸽;同时美联储利率更高、美元走强,美日利差依然巨大,所以日元落地后反而跌。
1. 日本央行表态偏鸽,压低后续加息预期(最关键问题)
虽然加息了,但植田和男发布会整体偏谨慎:
- 强调金融环境仍维持宽松,不会激进收紧;
- 没有给出固定连续加息时间表,每次会议都要重新评估物价;
- 本次决议出现 2 票反对加息,市场解读为内部存在分歧,后续进一步加息阻力更大。
2. 美日绝对利差仍然很大,套息交易逻辑并没有被破坏
- 日本政策利率:1.25%;美国联邦基金利率:4.00% ,仍有约 275bp 利差。
- 套息交易逻辑没变:借入低成本日元,换成美元买美债、美元资产赚利息差,持续抛出日元,形成天然抛压。
众所周知之所以关注日元加息,是因为存在海量的国际套利资金。说白了,就是大家到日本用超低利率融资(贷款、发债),然后到美国、欧洲或者亚洲市场投资,获取高回报。全球日元套利资金规模可能高达 3 到 5 万亿美元。日元持续加息,会收窄套利空间,可能引发套利资金反向平仓,让美欧亚股市、债市遭遇抛压。但此次日元加息后,美日之间利差仍有约 270 个基点,仍然有较大套利空间。
3. 日本本身结构性约束,决定不敢猛加息(老生常谈问题)
日本政府债务/GDP 接近 250%,大幅加息会直接抬升国债利息负担,财政压力巨大;同时企业、居民长期适应低利率,加息过猛会压制经济。
正文完