


先抛一个数据:东马最大州属沙巴,34% 的电商订单靠 COD 完成;吉隆坡只有 13%。
同一个国家,相差近 3 倍。这就是东马的“真实面孔”——一个被大多数跨境卖家忽略,却藏着利润空间的细分市场。
一、东马不是“低配版西马”,而是一个独立的市场逻辑
很多人对东马有个根深蒂固的错觉:人均收入低,消费力不行。
数据确实显示,沙巴月薪中位数 RM2,045,砂拉越 RM2,300,远低于吉隆坡的 RM4,391。但注意一个关键事实:砂拉越 2025 年人均国民总收入达到 RM70,500,已超过世界银行高收入经济门槛。
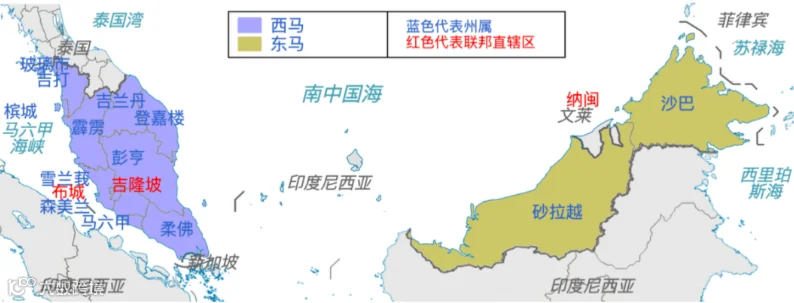
“薪资中位数低”和“没有购买力”是两件事。东马人口仅占全国两成,土地面积却占六成。本地商品选择极度有限,线下零售覆盖薄弱,买家一旦形成线上购物习惯,忠诚度反而比西马更高——因为“没得选”。
目前马来西亚电商市场规模 2026 年预计达到 378 亿美元,同比增长 9.4%,是东南亚增长最快的市场之一。增长的大头正在从西马红海向西马以外的区域溢出。
二、真正的卡点:物流决定签收率,签收率决定利润
东马 COD 的最大变量不是选品,是时效。
东西马隔海相望,西马直发东马,空运需要 5-8 天,海运备货更是要 25-30 天。东马偏远地区还会加收 20% 的配送费或固定偏远附加费。
问题是,COD 模式下,买家付款的意愿和等待时间成反比。目前马来西亚整体 COD 拒收率在 25%-35% 之间,东马因为派送慢,拒收率更高。每多等一天,订单“黄掉”的概率就往上走。
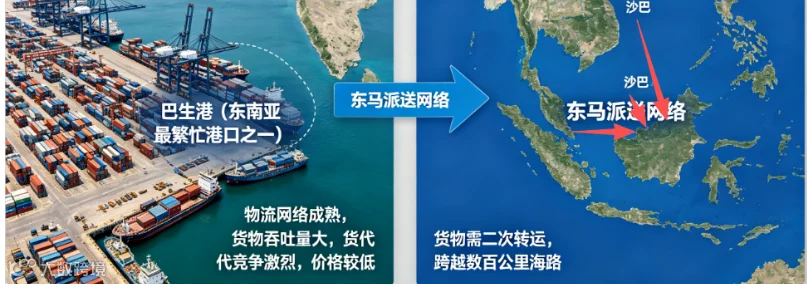
一个来自行业端的数据可以直接说明问题:Pos Malaysia 旗下履约部门 Pos Fulfill 透露,如果卖家将库存提前存放在东马本地仓,末端派送成本可直接削减 20%。以斗湖为例,过去订单从巴生谷发货,经亚庇中转,最后一段陆运还要 10 个小时;本地仓直发后,时效和成本同步压缩。
这笔账不复杂:省下的运费是利润,提升的签收率更是纯利润。
三、东马正在发生变化,而且速度比想象中快
2026 年东马电商有几个值得关注的信号。
信号一:TikTok Shop 在马来的流量首次反超 Shopee。2026 年 7 月,TikTok Shop 马来西亚站访问量达到 5505 万次,超过 Shopee 的 5200 万次,反超约 5.9%。直播产生的销售额同比增长 48%,已占 TikTok Shop 马来西亚销售额的近三分之一。内容电商的崛起,意味着东马买家不再依赖传统搜索式购物,直播和短视频的冲动消费场景更适合 COD 模式。
信号二:平台在主动押注东马。TikTok Shop 2026 年累计投入最高 2.5 亿林吉特扶持本土卖家,其中专门开通了东马地区海运配送,并对消费者提供每单 2 林吉特标准配送费返还。砂拉越州政府与 TikTok 的合作已推动当地卖家增长 50%,订单量增长 152%。
信号三:消费习惯在向“日常刚需”迁移。Ipsos 2026 年调查显示,马来西亚网购日用品比例从 2025 年的 34% 跃升至 47%,美妆个护从 29% 升至 45%。这类高复购、低客单的品类,天然适合本地仓+COD 的组合。
四、备货东马仓,到底在解决什么问题?
把东马仓的价值拆开看,核心是三层:
第一层,时效。本地仓直发,东马主要城市可实现 3-5 天派送,相比国内直发的 8-10 天甚至更长,买家等待时间直接砍半。时效提升拉高签收率,签收率拉高回款效率,这是 COD 链条上最直接的利润杠杆。
第二层,成本。除了前面提到的 20% 派送成本节省,批量备货到东马仓还省去了“逐单跨境”的头程运费。海运整柜分摊到单件,物流成本结构从“每单支付”变成“批量摊薄”,利润率自然不同。
第三层,覆盖半径。东马仓不只能覆盖沙巴、砂拉越的主要城市,部分仓储布局还延伸到文莱等周边市场,形成区域性的履约半径。一个仓,辐射的不只是一个州。
回到开头的那个数据:沙巴每三单电商订单就有一单是 COD。这意味着东马的支付习惯不会在短期内被数字钱包完全替代,COD 的窗口期仍然存在——但窗口期不会永远敞开。谁先在本地仓上完成卡位,谁就在东马的签收率和成本结构上拿到了先手。
市场选择少、竞争小、本地供给薄——这三个条件叠加在一起,在跨境电商里已经不多见了,特别是东马海外仓,今年大家才慢慢铺开