"一张信用卡的额度三年增至 20 倍,背后是巴西数字信贷的快速渗透。但在循环信贷利率约 440%、数字银行逾期率升至 20.31% 的市场,扩大信贷可得性正演变为家庭债务压力。"
内容目录
01,从 20 倍额度到 5 倍月收入:一张信用卡如何推高个人债务
02,82% 家庭负债:金融科技放贷扩张进入监管视野
03,440% 循环利率:竞争为何没有带来更低借款成本
04,20.31% 逾期率:高风险客群与债务重组的现实考验
爱丽丝·德凯罗斯(Alice de Queiros)的收入仅略高于巴西约 300 美元的最低工资标准。2022 年,拉美最大数字银行 Nubank 将其信用卡额度大幅提升,远超传统机构水平;三年间,额度激增 20 倍。这位 30 岁的巴西公务员表示:"他们甚至未要求我提供收入证明以确认偿还能力。"
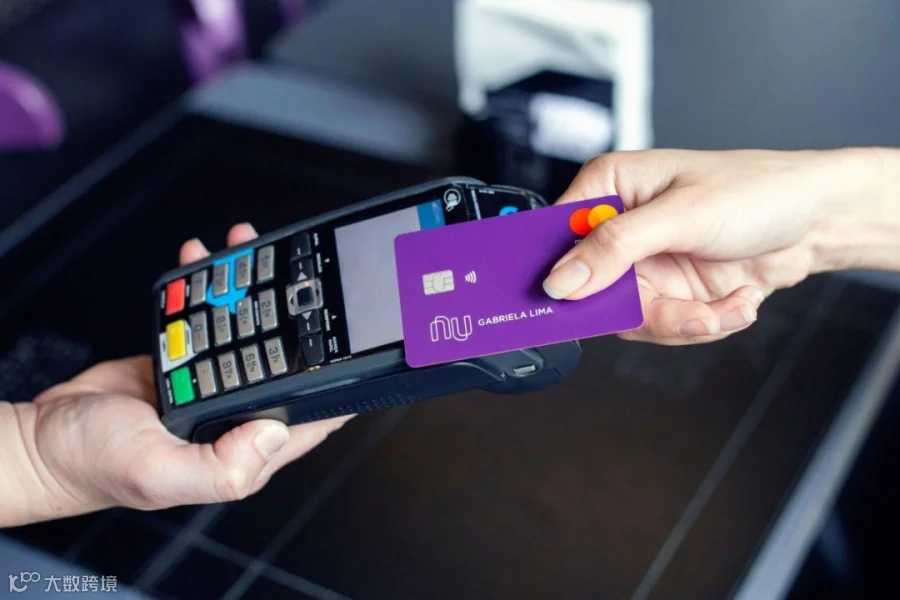
如今,凯罗斯几乎需用全部工资偿还 1,500 美元的信用卡欠款。她是数百万巴西人的缩影:数字信贷热潮虽扩大了覆盖面,却也让脆弱家庭背负了全球最高的借款成本之一。
三年前获提额时,她仅有学生贷款而无信用卡债务;如今欠款已达月收入的 5 倍,被迫搬回母亲家同住。债务迅速累积的主因在于巴西信用卡利率居全球之首:循环信贷利率高达约 440%,而美国仅为 21%。所谓循环信贷,指消费者未全额还款时,结余滚入下期计息。
巴西全国商业联合会数据显示,82% 的巴西家庭已负债,创历史新高,其中三分之一处于逾期状态。尽管就业市场稳健且通胀缓和,但在 10 月大选前,经济状况仍是选民不满的核心议题。
IMF 在 7 月的年度评估中指出,巴西家庭债务主要源于信用卡和无担保个人贷款,金融科技公司与数字银行是此轮扩张的先锋。圣保罗热图利奥·瓦加斯基金会普惠金融教授劳罗·埃米利奥·冈萨雷斯·法里亚斯指出,这些机构日益瞄准低收入群体,"存在掠夺性放贷模式"。
Nubank 回应称受隐私规定限制无法评论个案,但强调授信决策会综合考量既有债务及偿债收入比。巴西总统卢拉及其主要竞选对手均提出遏制家庭债务的措施,包括收紧信贷推介规则,但其对金融科技放贷的具体影响尚不明朗。
巴西金融科技协会主席若泽·路易斯·罗德里格斯表示,如今在各类零售店(含线上)均可轻易获推信用卡。他呼吁贷款机构应承担更严格责任,利用技术优化借款人还款能力评估,"监管机构需提高门槛"。截至 2024 年底,巴西人均拥有 6.7 个银行账户,位居全球前列。
长期以来,巴西异常高利率被归咎于信贷回收率低及银行业竞争不足。过去十年,监管改革为金融科技公司崛起打开大门,政策制定者曾期望竞争能压低利率,但专家指出这一预期并未实现。
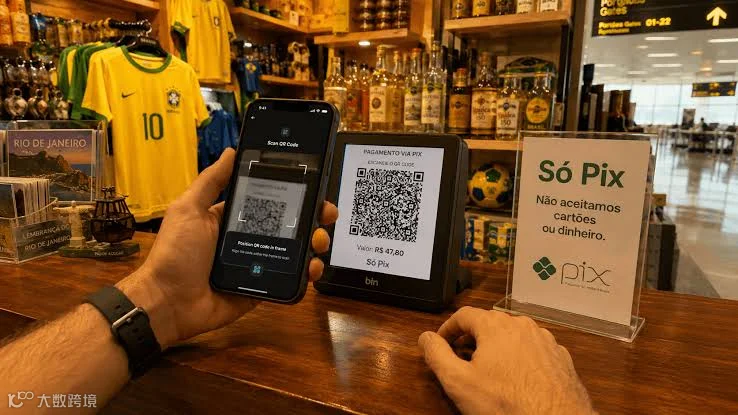
进入该领域的金融科技公司,竞争焦点并非利率,而是向以往难以获得信贷的群体提供贷款,并辅以简化的数字化体验。这一转变与疫情期间金融服务数字化加速,以及巴西即时支付系统 Pix 的扩张同步发生,Pix 助力数千万巴西人首次开立银行账户。
目前,巴西 9,600 万信用卡持有人中过半背负债务,还款额平均占其收入的 54%。一位熟悉巴西央行思路的人士透露,许多获贷者尚未准备好管理信贷;新型贷款机构争夺市场份额叠加当前 14% 的基准利率,构成了"一场完美风暴"。
巴西央行 8 月底数据显示,尽管部分金融科技公司无担保贷款利率低于传统银行,但面向高风险借款人的主要数字贷款机构利率仍处市场高位:Nubank 为 103.37%,Mercado Crédito 为 178.69%,PicPay 为 213.69%。相关机构否认加剧过度负债,称额度调整基于客户还款行为;Nubank 则表示其二季度业绩体现了审慎放贷策略。此外,金融科技贷款也在推高邻国阿根廷的家庭债务压力。
数字贷款机构的快速扩张伴随着部分客户还款能力的恶化。Equifax BoaVista 研究发现,数字银行信用卡借款人逾期占比从 2021 年的 7.71% 升至 2025 年的 20.31%,而传统银行该比例则从 14.57% 降至 13.6%。分析总监马科斯·科克指出,逾期率上升主因是此类借款人风险高于传统银行客户。
巴西央行正研究应对措施。卢拉今年早些时候重启了一项政府支持计划,允许消费者以更优利率重组债务,但未能扭转逾期率上升趋势。对凯罗斯等消费者而言,政府措施短期难见实效。她虽兼职增收并坚信能渡过危机,却对现状深感羞愧:"我像个孩子一样由母亲供养。"