2026年9月,美国商务部对中国镀锡板(Tin Mill Products)连出两记重拳。先是9月10日公布反补贴初裁,税率定为66.61%;一周后的9月17日,反倾销初裁落地,倾销幅度高达136.52%。
两项税率相加,中国镀锡板出口美国面临的综合税负逼近200%。对于仍在做美国生意的中国钢贸商来说,这几乎是一道关闭大门的裁决。
反补贴初裁(9月10日)
美国商务部裁定,首钢控股贸易(香港)有限公司、首钢京唐钢铁联合有限责任公司及中国所有其他生产者/出口商的补贴税率均为66.61%。
更关键的是,美方同时作出了紧急情况认定。根据美国联邦公报披露的内容,针对上述企业的未清算进口,暂停清算将追溯至初裁公告发布前90天。这意味着部分已经到港或即将到港的货物,也可能被纳入征税范围。
反倾销初裁(9月17日)
美国商务部裁定中国出口商/生产商的倾销幅度为136.52%,抵消补贴后的现金保证金率调整为130.17%。
为什么会有"136.52%"和"130.17%"两个数字?这是因为美国商务部在反倾销税中扣除了已认定的补贴部分,避免对同一行为双重征税。进口商实际需要缴纳的反倾销现金保证金按130.17%执行。
此外,两案的最终裁定均预计在2026年12月1日前后公布。如果终裁维持肯定性结论,且美国国际贸易委员会(ITC)认定损害成立,这些税率将正式转为长期有效的"双反令"。
哪些产品被波及?
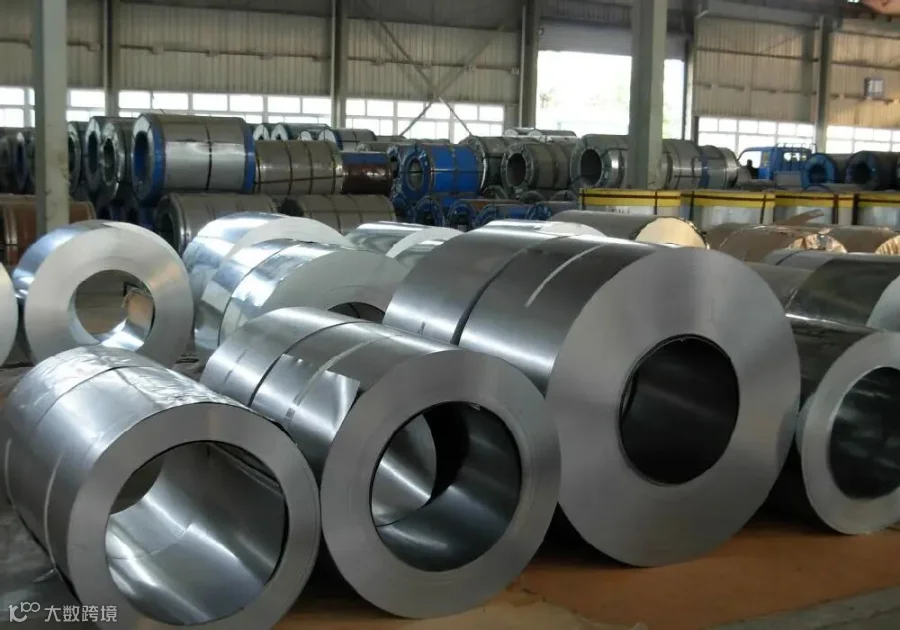
本次调查涉案产品为锡轧制品(Tin Mill Products),也就是行业常用的马口铁、镀锡板、镀铬冷轧钢板,广泛用于食品包装罐、电子外壳、五金制品、工业包装等领域。
涉案核心HS编码:7210.11.0000、7210.12.0000、7210.50.0020、7210.50.0090、7212.10.0000、7212.50.0000、7225.99.0090、7226.99.0180
划重点:卷材、平板类镀锡/镀铬冷轧薄板全部纳入监管;仅光纤铠装专用铬涂层钢带不在本次调查范围,可正常出口。
企业应对建议
面对严苛贸易壁垒,消极等待只会错失时机,行业企业可参考三大应对策略:
①短期止损:全面排查存量订单
快速统计所有美国在途、未结算订单,同步对接美国进口商,明确保证金缴纳、追溯税费分担规则,及时终止、调整高风险订单,避免亏损扩大。
②中期转单:开拓替代渠道
本次同案调查中,土耳其、中国台湾地区同类产品税率远低于中国大陆,可临时调整采购、供货渠道;同时重点深耕东南亚、中东、拉美、非洲等新兴市场,摆脱对美国单一市场的依赖。
③长期维权:联合行业应诉抗辩
目前仍处于案件中期阶段,行业协会、头部企业可联合专业贸易律师团队积极应诉,通过举证、抗辩争取在终裁阶段下调税率、取消追溯条款,为后续恢复出口保留可能性。
往期推荐
环球慧思为发展中国家对外经济贸易统计与贸易数字化官员研修班授课
邵宏华董事长在服贸会作主题演讲并接受央视总台采访