

开具出口发票的要求有哪些?
您好,开具出口发票的要求如下:
一、数电票可以开具出口发票(含纸质和电子)。纳税人适用增值税退(免)税的出口业务(输入特殊区域的水电气除外)不得开具增值税专用发票。
二、出口发票开具金额一般是以 FOB 金额开具,以 CIF 价出口的,企业开具出口退税发票时需先转换为 FOB 价格.
三、出口企业在开具出口发票时,从 2026 年 1 月 1 日开始,纳税人以人民币以外的货币结算销售额的,在折合成人民币计算时,折合率可以选择销售额发生的当日或者当月 1 日有效的人民币汇率中间价。纳税人确定折合率后,12 个月内不得变更。
四、出口发票销售额不一定要根据 FOB 价填写,具体需根据报关单的成交方式确定。
五、出口行为零税率,开具出口发票时应选择"0"税率;出口行为只免税,开具出口发票时税率栏应选择“免税”;出口行为征税,开具出口发票时税率栏应选择适用税率。
六、生产企业代办退税的出口货物,应先按出口货物离岸价和增值税适用税率计算销项税额并按规定申报缴纳增值税,同时向综服企业开具备注栏内注明“代办退税专用”的增值税专用发票,作为综服企业代办退税的凭证。
浙江省 (不含宁波):
为做好《中华人民共和国增值税法》及《中华人民共和国增值税法实施条例》施行后管理衔接工作,进一步规范我省(不含宁波市)出口货物和跨境销售服务、无形资产(以下统称出口业务)税收管理,现就出口业务开具增值税普通发票(以下简称普通发票)的有关问题公告如下:
一、本公告所称的出口业务是指符合《财政部 税务总局关于出口业务增值税和消费税政策的公告》(财政部 税务总局公告 2026 年第 11 号)规定,适用增值税和消费税退(免)税、免税或者征税政策的出口业务。
二、纳税人发生出口业务,除国家另有规定外,可根据企业实际情况,按照相关规定开具普通发票。
三、适用增值税退(免)税政策的出口业务,开具普通发票时“税率”栏应选择"0%"选项;适用增值税免税政策的出口业务,开具普通发票时“税率”栏应选择“免税”选项;适用增值税征税政策的出口业务,开具普通发票时“税率”栏应选择适用税率或者征收率。
四、出口业务开具普通发票,相关项目的填写要求如下:
(一)购买方信息各栏次的填写。对于销售给境外单位或者个人的,“名称”栏应填写,“统一社会信用代码/纳税人识别号”栏可根据实际情况填写。对于销售给境内单位或者个人且符合本公告第一条规定的,各栏次应完整填写。
(二)“单价”栏、“金额”栏应以折算成人民币后的金额填写。
(三)“备注”栏应顶格填写“出口业务”字样,并注明出口销售总额(外币)及币种。
五、其他规定
(一)来料加工业务,“金额”栏应填写折算成人民币后的加工费收入。
(二)适用征税政策的进料加工业务,应分两行开具:其中一行的金额为出口货物耗用的进料加工保税进口料件金额,“税率”栏选择“免税”;另一行的金额为(出口货物离岸价 - 出口货物耗用的进料加工保税进口料件金额)÷(1+ 适用税率或者征收率),“税率”栏选择适用税率或者征收率。
(三)开具普通发票后,如发生被税务机关等相关管理部门发现不适用出口退(免)税政策、适用征税政策的进料加工业务因计划分配率与实际分配率有差异需调整等情形,应当按照规定开具红字发票。
六、本公告自 2026 年 7 月 1 日起施行。《浙江省国家税务局关于出口货物劳务或服务开具增值税普通发票有关问题的公告》(浙江省国家税务局公告 2017 年第 10 号,国家税务总局浙江省税务局公告 2018 年第 4 号修改)自本公告施行之日起废止。施行前已开具的出口业务普通发票,仍按原规定执行;2026 年 1 月 1 日至 2026 年 6 月 30 日(含当日)已按本规定执行的,不作调整。
特此公告。
国家税务总局浙江省税务局
2026 年 5 月 26 日
宁波市:
实行增值税退(免)税政策、增值税零税率政策和免税政策的出口货物劳务及服务,出口企业开具增值税电子普通发票时“税率”栏应该填写“免税”;实行增值税征税政策的出口货物劳务及服务,出口企业开具增值税电子普通发票时“税率”栏应该填写适用征税税率,并按规定缴纳增值税。
出口货物劳务及服务开具增值税电子普通发票,相关项目的填写要求如下:
(一)购买方各栏次的填写。对于销售到境外的货物劳务及服务,购买方各栏次可用中文或外文填写,其中名称必须填写,纳税人识别号、地址、电话、开户行及账号可根据实际情况填写。对于销售到国内特殊监管区域的货物劳务及服务,购货单位各项目应完整填写。
(二)单价栏、金额栏应以换算成人民币后的金额填写。
(三)备注栏应顶格填写“出口发票”四个汉字,并必须注明出口销售总额(原币)及原币币种。
苏州市:
关于规范出口企业开具增值税发票有关事项的通知
根据《中华人民共和国发票管理办法》及其实施细则、《增值税法》等有关规定,现就企业开展出口业务时,开具增值税发票做如下要求:
一、自2026年6月1日起,苏州市(区)范围内出口企业开展出口业务(包括一般贸易、进料加工、来料加工、跨境电商等贸易方式),须按照国内税收法律法规的要求,开具增值税发票(含电子发票),作为出口业务的管理凭证。在对外出口业务中如需使用形式发票的,可按照国际贸易惯例继续保留。
二、自2026年6月1日起报关的出口业务,在申报出口退税时,须在免抵退税申报明细表或者免退税出口明细申报表中的“出口发票”栏次,准确填写完整的增值税发票代码、号码。
三、增值税发票的开票内容应与实际出口货物情况一致,包括但不限于:购买方名称(境外客户可按合同名称或英文名称填列)、出口货物名称、数量、单位、金额、适用税率、税额、价税合计等。出口免税业务的,税率栏应填写"免税"。
四、发票备注栏填写要求
自2026年6月1日起,出口企业开具出口业务对应的增值税发票时,须在备注栏注明以下关键信息:
1.出口合同编号(或框架协议编号)、外币金额、汇率,如果票面开具的是CIF价则在备注栏注明FOB价格;
2.如已有报关单的,应同时注明报关单号和提运单号;
3.其他需要说明的事项,企业可根据实际情况选填。
青岛市:
电子发票开具:
(一)税率的填写
适用增值税退(免)税政策和增值税零税率应税服务政策的出口货物劳务及服务,出口企业开具增值税电子普通发票时,“税率”栏应该选择"0%";
适用增值税免税政策的出口货物劳务及服务,出口企业开具增值税电子普通发票时,“税率”栏应该选择“免税”;
适用增值税征税政策的出口货物劳务及服务,出口企业开具增值税电子普通发票时,“税率”栏应该选择适用征税税率,并按规定申报、缴纳增值税。
(二)购买方各栏次的填写
对于销售到境外的货物劳务及服务,购买方各栏次可用中文或外文填写,其中名称必须填写,纳税人识别号、地址、电话、开户行及账号可根据实际情况填写。对于销售到国内特殊监管区域的货物劳务及服务,购货单位各项目应完整填写。
(三)其他栏次的填写
单价栏、金额栏应以换算成人民币后的金额填列。如果出口企业以非 FOB 价格成交的,应将其换算成 FOB 价格后填列。若开具电子发票则备注栏应顶格填写“出口发票”四个汉字,并须注明出口业务的合同号、贸易方式、成交方式、原币金额、原币币种及适用汇率。
厦门:
发票需以本位币(人民币)开具。(外币换算成人民币时选择何种汇率,参照《中华人民共和国增值税暂行条例实施细则》第十五条规定:“纳税人按人民币以外的货币结算销售额的,其销售额的人民币折合率可以选择销售额发生的当天或者当月 1 日的人民币汇率中间价。纳税人应在事先确定采用何种折合率,确定后 1 年内不得变更。”处理。)
填开时税率为0(选择免税)
购方企业可以使用外文填写,纳税人识别号、地址电话、银行账号等可不填写,在地址电话处可填写外商所在国家或地区;出口销售到国内特殊监管区域,如有购方企业纳税人识别号、地址电话、银行账号则需填写。
合同号、贸易方式、结算方式、外币金额、汇率等可在备注中填写,如果票面开具的是 CIF 价则在备注栏注明 FOB 价。
重庆:
重庆市国家税务局公告
2015年第 8 号
根据《国家税务总局关于全面推行增值税发票系统升级版有关问题的公告》(2015年第19号),现就我市出口企业使用增值税发票系统升级版有关问题公告如下:
一、出口企业自本企业按规定启用增值税发票系统升级版之日起,出口销售货物(包括视同出口销售货物,下同)、跨境提供应税劳务和应税服务时,应统一使用增值税发票系统升级版开具增值税普通发票。
二、生产企业出口销售货物时,统一使用增值税发票系统升级版(五联式)开具增值税普通发票;在免抵退税申报时,其中第三联作为提供申报凭证之一。外贸企业以及其他出口企业出口货物、跨境提供应税劳务和应税服务时,应使用增值税发票系统升级版(两联式)开具增值税普通发票。
三、出口企业使用增值税发票系统升级版开具出口销售货物、跨境提供应税劳务和应税服务的增值税普通发票时,其金额栏、税额栏和价税合计栏币种均为人民币。同时,在备注栏填写“出口”字样、离岸价(FOB)等。
《重庆市国家税务局转发国家税务总局关于出口商品使用发票有关问题的通知》(渝国税函〔1999〕296号)第一至六条同时废止。
本公告自发布之日施行。
重庆市国家税务局
2015年9月8日
张家港:
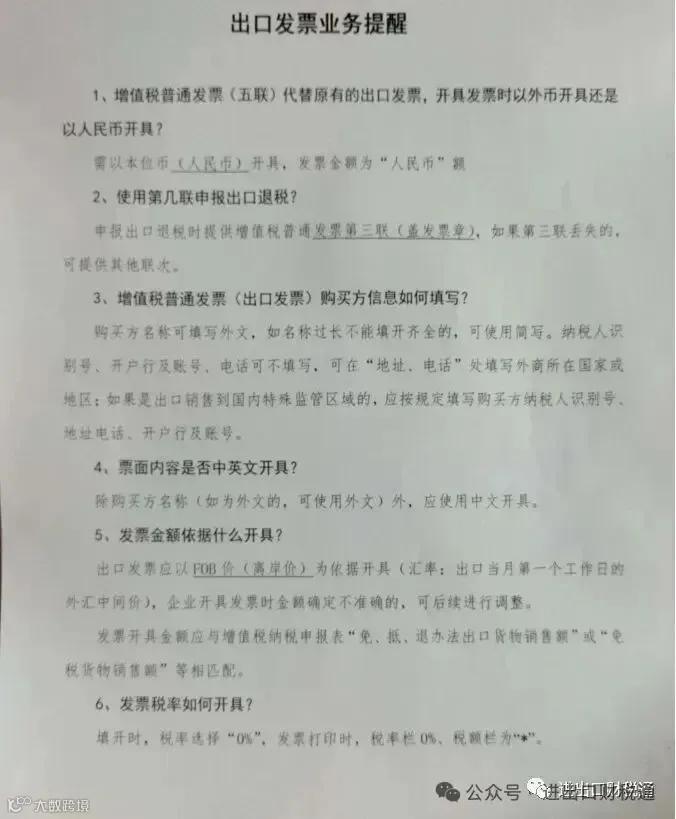
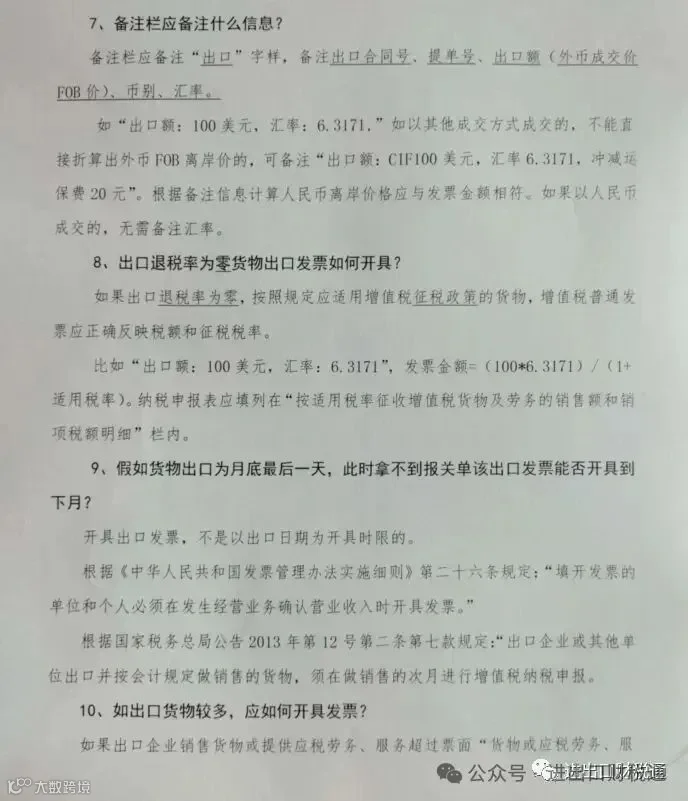
1、需以本位币(人民币)开具
2、税率为 0(选择免税
3、购方企业可以外文填写,纳税人识别号、地址电话、银行账号等可不填写,但可在地址电话处填写外商所在国家或地区;如果是出口销售到国内特殊监管区域,购方企业纳税人识别号、地址电话、银行账号需填写。
4、合同号、贸易方式、结算方式、外币金额、汇率等等在备注中填写,如果票面开具的是 CIF 价则在备注栏注明 FOB 价。
泰安市泰山区:
各企业:为进一步提高出口发票的监管,出口增值税普通发票必须在出口当月开具,备注栏格式要求如下,请大家严格按照要求执行。出口业务(出口退税/出口免税/出口征税)出口合同号:XXXXXXXX 成交方式:XXX 出口国家:XXX 币种:XXX 汇率:XXX 提运单号:XXXXXXXX 报关单号:XXXXXXXX
信宜市:
在电子税务局开具增值税普通发票,开票税率为 0%,备注栏注明:出口报关单号、启运港、目的国、合同号、交易金额、中国人民银行当月第一个工作日汇率
四川省:
出口货物及劳务服务适用退(免)税或免税政策的,开具时选择“免税开票”选项。出口货物及劳务服务适用增值税征税政策的,开具时应选择适用税率开具发票。
“金额”栏目出口发票“金额”栏以人民币开具。外币换算成人民币时使用的汇率应按照《中华人民共和国增值税暂行条例实施细则》第十五条的规定执行。一般情况下,出口企业应在“金额”栏填写 FOB 出口金额(人民币)。出口企业(含实行出口退(免)税无纸化管理的试点企业)确需填写 CIF 等其他作价方式出口金额(人民币)的,应填写《出口金额差异对照表》(见附件 3),在增值税纳税申报时应到办税服务厅进行现场申报,向税务人员提供《出口金额差异对照表》及其相对应的出口发票。税务人员经核对无误后,予以“一窗式”比对通过。
“备注”栏目若出口企业在出口发票“金额”栏填写的是 FOB 出口金额(人民币),应在“备注栏”填写如下出口相关信息:“合同号:xxxxx";如果“金额”栏填写的是非 FOB 出口金额,应在“备注栏”填写如下出口相关信息:转载注明来源“合同号:xxxxx;FOB 出口金额(人民币):xxxxx"。除填写上述内容外,出口企业可根据自身需要,按上述格式自行在“备注栏”添加其他项目。
广东省:
出口企业或其他单位(以下简称出口企业)出口货物或提供出口劳务、服务时,应在增值税发票系统升级版开具五联版的增值税普通发票,开具时选择"免税开票"选项。发票第三联用于向海关报关,第四联用于生产企业退(免)税申报,第五联由出口企业自行安排使用。发票备注栏应填写出口相关信息(包括出口合同号、出口销售总额的币种及金额)。
适用增值税征税政策的出口货物或提供出口劳务、服务,出口企业应按规定缴纳增值税。出口企业在开具增值税普通发票时,不得选择"免税开票"选项,应选择"适用税率"开具发票。
山东省:
纳入升级版的纳税人销售免税货物(或劳务)时,应使用增值税普通发票开具,开具时应选择“免税开票”选项,“金额”栏填列实际销售金额;纳税人出口退税率为零的货物,适用征税政策,应在开具增值税普通发票时选择适用税率开具,填写申报表时填写在相应的税率栏内。
纳税人发生出口货物劳务及服务,使用增值税普通发票开具出口业务时,合同号、提运单号、装船口岸、目的地、外币金额、汇率等在备注中填写。如果票面开具的是 CIF 或 C&F 价,则在备注栏注明 FOB 价。应在备注栏注明别复制过去不注明来源“出口”字样、“合同号:XXX"、“提运单号:XXX"、“装船口岸:XXX"、“目的地:XXX"、“出口美元金额:XXX"和“汇率:XXX"等等。
江苏省南通:
通过升级版开具的增值税普通发票,需以本位币(人民币)开具,其中在填开时税率为零,购方企业可以外文填写,纳税人识别号、地址电话、银行账号等可不填写,但可在地址电话处填写外商所在国家或地区;如果是出口销售到国内特殊监管区域,购方企业纳税人识别号、地址电话、银行账号需填写。合同号、贸易方式、结算方式、外币金额、汇率,关单号等在备注中填写。发票打印时,税率栏为"*",税额栏为空。零退税率的出口货物申报视同内销征税的,发票可以按照适用税率开具。
江苏省张家港:
1、开票系统升级后如何开具出口货物的增值税普通发票?
①生产企业:一律使用升级后的增值税系统开具普通发票代替原来的出口发票(普通发票二联、五联均可),今后其他类型出口发票一律不再使用,如有未缴销的尽快缴销。
②外贸企业:可以选择“使用升级后的增值税系统开具普通发票”或者“开具企业自制凭证”两种方式。
③运保佣冲减可不开具出口发票,申报时录入取得的原始发票号码。
2、需以本位币(人民币)开具。
3、其中在填开时税率为 0(选择免税)。
4、购方企业可以外文填写,纳税人识别号、地址电话、银行账号等可不填写,但可在地址电话处填写外商所在国家或地区;如果是出口销售到国内特殊监管区域,购方企业纳税人识别号、地址电话、银行账号需填写。
5、合同号、贸易方式、结算方式、外币金额、汇率等等在备注中填写,如果票面开具的是 CIF 价则在备注栏注明 FOB 价。

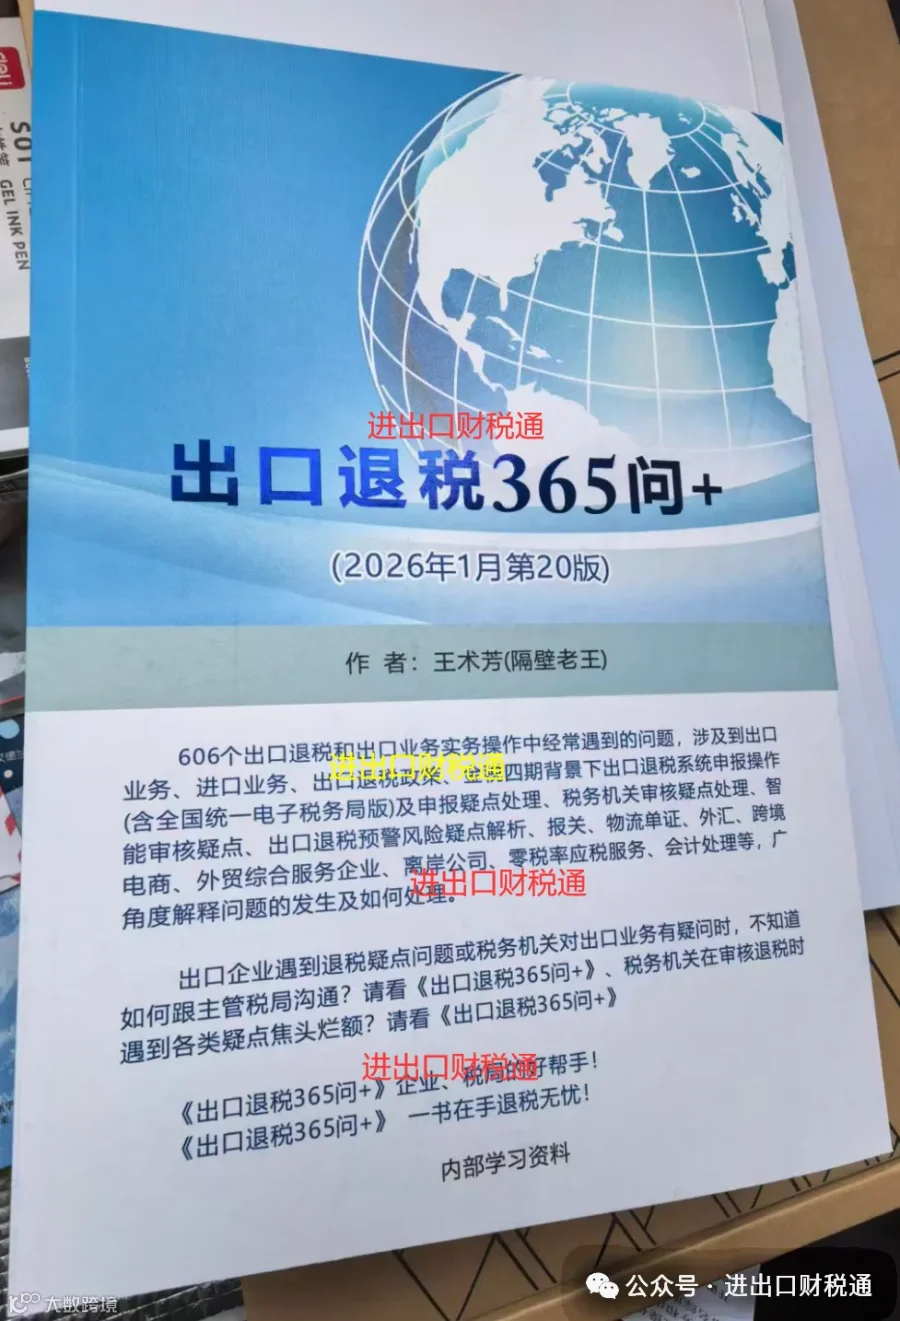
出口退税实务操作问题解答宝典《出口退税 365 问》:
2026 年 1 月第 20 版,398 元/本。
加老王微信购买:qdlaoshiren2、qdlaoshiren1、qdlaoshiren;网上唯一店铺淘宝:进出口财税通。谨防上当受骗(注意:有人买的出口退税 365 问被骗了!)
出口退税实务问题解答手册《出口退税 365 问 +》,选取广大出口企业在出口退税实务操作中遇到的及老王在为各进出口财务人员解答问题时经常被问到的实务问题进行解答,受到广大税务系统和出口企业财务人员的好评。本次第 20 版(2026 年 1 月)依照最新政策及金税四期背景,共 606 个疑难问题解答,总有你在实务操作中遇到但却解决不了或疑惑重重的,那么就请看出口退税实务问题解答宝典《出口退税 365 问 +》,一书在手退税无忧!企业、税局退税的好帮手!最快捷的出口退税学习手段!606个问题目录链接:出口退税 365 问+(2026 年 1 月第 20 版) 来了!
进出口会计实务操作、出口退税操作视频课件:
进出口会计实务操作和出口退税视频课件一年期会员 2999 元、五年期会员 4799 元、永久会员课件 30499 元。会员期间免费更新课件及享受咨询指导答疑服务、享受会员直播课;并赠送老王原创的价值 398 元的出口退税疑难问题解答《出口退税 365 问》。2999 元课件是一年会员待遇,一年内享受课件更新和直播课,一年后自行选择续费 600 元/年并享受会员待遇;永久会员永久不再续费,永久享受会员待遇并享受直播课视频及终身会员专题课程。原已购买出口退税 365 问的,再购买课件时购书费用可以从课件中抵减。
课件大纲:出口退税/进出口会计实务会员视频课程
学员反馈:进出口会计实务课程学员反馈
课程涵盖:
外汇政策及应用服务平台操作讲解
电子口岸操作讲解、无纸化通关操作
贸易方式讲解及风险规避
成交方式讲解及风险规避
结算方式讲解及风险规避
离岸公司讲解及实务合规操作
一般纳税人增值税申报表填列讲解
进出口业务会计实务讲解
进出口贸易风险讲解
出口退税政策精讲
新出口退税申报系统操作讲解 (离线版、在线版)
进出口企业资质办理
跨境人民币操作讲解
跨境电商政策讲解
海关特殊区域讲解
进出口疑难点讲解
新版报关单讲解
外贸综合服务企业业务模式讲解
每月享受专属会员直播课
咨询课程请加:qdlaoshiren2