


存在一定波动,航运企业和货代企业仍需关注全球贸易政策及主要航线供需变化。
港口拥堵还没缓过来,旺季又比预想中持续得更久。
进入 9 月,全球集装箱运输市场并没有像部分业内人士预期的那样逐步降温。相反,亚洲出口需求依然强劲,部分主要港口持续承压,船舶运力也因为拥堵和天气干扰而出现实际损耗。
根据 DHL Global Forwarding 最新发布的《海运市场更新》,全球港口拥堵规模正逼近 400 万 TEU,全球集装箱需求年初至今增长约 5%。
跨太平洋航线的旺季提前启动,却迟迟没有结束。与此同时,部分船公司开始逐步增加苏伊士运河航线的投入,市场正在出现新的变化。
对于中国货代和出口企业来说,接下来的问题可能不只是“运价会不会继续涨”,还包括:旺季需求还能持续多久?港口拥堵何时缓解?苏伊士航线逐步恢复后,运力和船期会发生什么变化?
01
实际运力仍在缩水
据 DHL Global Forwarding于 2026 年 9 月发布的海运市场更新,全球集装箱市场目前仍处于偏紧状态。
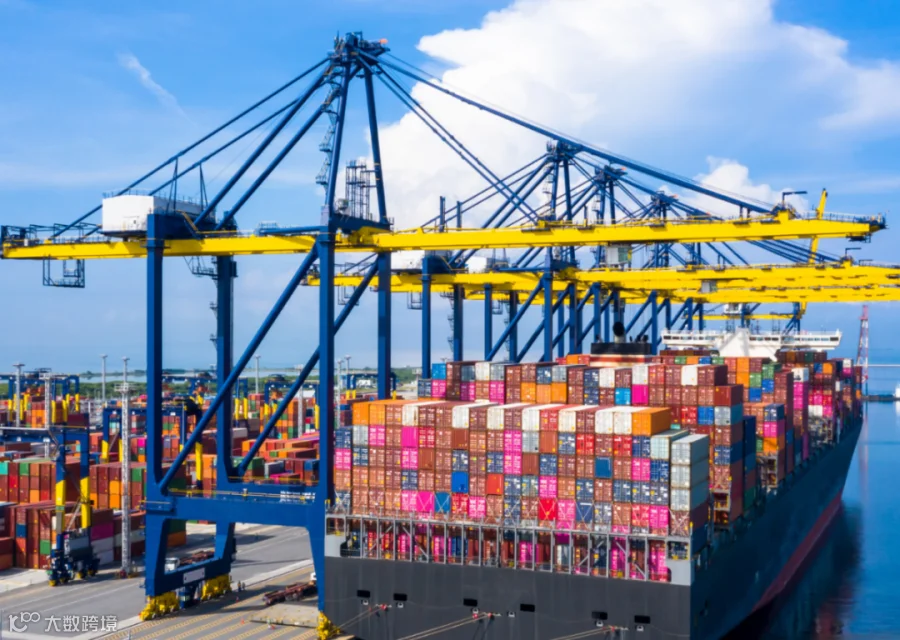
今年以来,全球海运集装箱需求增长约 5%,亚洲出口货量持续为市场提供支撑。与此同时,全球港口拥堵规模逼近 400 万 TEU,船舶在港等待、码头作业延误等问题,正在限制实际可用的运输能力。
简单来说,市场上的船可能并没有明显减少,但当越来越多的船被堵在港口,能够真正按照计划投入下一航次的运力就会减少。
这也是近期部分航线运价和舱位压力持续存在的原因之一。
DHL 指出,全球海运市场当前主要受到三方面因素影响:
- 集装箱需求保持增长,尤其是亚洲出口货量;
- 港口拥堵持续限制有效运力;
- 天气干扰和船期延误,进一步影响船舶周转效率。
02
黄金周前仍有补库需求
今年的美线市场,有种旺季迟迟不肯结束的感觉。
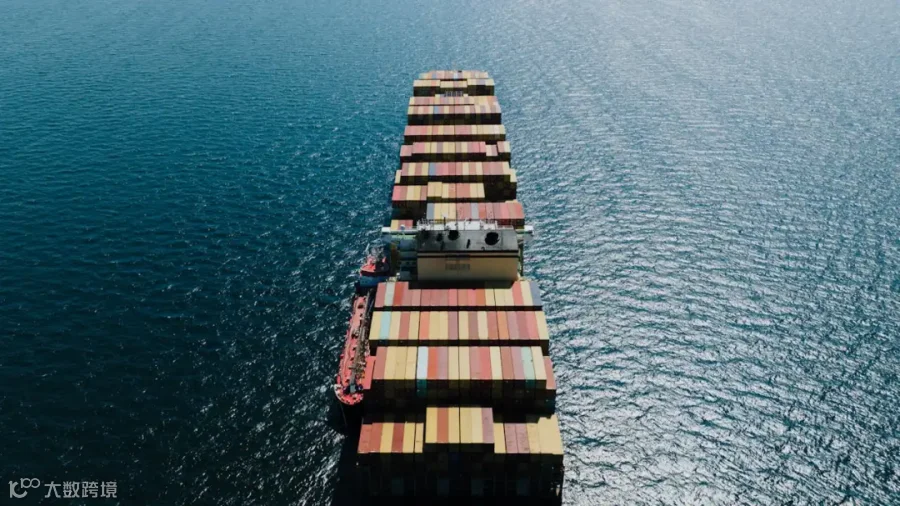
DHL 表示,亚洲至北美航线的旺季较往年提前启动,而且持续时间超出了此前预期。
支撑这轮需求的因素,一方面是节日季前的库存补充,另一方面则是中国国庆黄金周前的出货安排。
对于美国进口商来说,节日季备货需要提前完成,而中国黄金周临近,也可能促使部分货主提前安排出运,以规避假期前后的生产和物流节奏变化。
在需求持续的情况下,跨太平洋东行航线的船舶利用率仍接近满负荷。
这也解释了为什么部分货代近期依然面临订舱紧张、舱位选择有限等问题。
不过,需求增长并不意味着所有航线都在同步上涨。不同区域的货量、船舶投入和港口作业情况存在差异,市场表现仍然分化。
03
绕行格局正在松动
在全球港口拥堵持续的同时,航运市场还出现了另一项变化:部分船公司开始逐步增加苏伊士运河航线的投入。
根据 DHL 在 2026 年 9 月发布的市场更新,目前计划经苏伊士运河航行的相关亚欧航线服务,占比已达到约 18%。
这并不意味着亚欧航线已经全面恢复苏伊士通行。
过去一段时间,由于红海地区安全风险,许多集装箱船选择绕行非洲好望角。随着部分船公司重新评估航线安排,苏伊士运河的使用正在逐步增加,但整体恢复仍取决于地区安全形势和船公司的运营决策。
9 月 14 日,路透社报道称,马士基与赫伯罗特宣布,将通过苏伊士运河恢复 4 条额外的联合集装箱航线服务。
这 4 条航线包括AE5、AE11、AE12 和 ME2。
两家公司表示,相关安排属于逐步调整航线网络的一部分,未来是否继续增加苏伊士航线投入,仍将取决于中东地区的稳定情况。
苏伊士航线一旦持续恢复,理论上可以缩短部分亚欧航线的运输距离和航行时间,并减少绕行好望角所需的船舶投入。
但从实际操作来看,船公司需要重新安排船舶、班期和港口衔接,短期内未必能马上转化为货代和货主熟悉的“船期恢复正常”。

接下来要关注什么?

从目前的市场情况来看,全球集装箱运输仍处于需求、天气和运力多重因素交织的阶段。
对于中国货代和出口企业而言,近期有三件事值得留意:
第一,提前规划黄金周前后的出货安排。
跨太平洋旺季尚未明显退潮,部分航线舱位仍可能面临压力。对于有明确交付节点的货物,建议尽早确认船期和备选方案。
第二,不要只看报价,也要看船期兑现能力。
港口拥堵和天气干扰可能导致船期变化。在当前环境下,单纯比较海运费高低,未必能反映整条供应链的实际运输成本。
第三,持续关注苏伊士航线恢复进度。
如果更多船公司逐步恢复苏伊士通行,亚欧航线的运力部署、航行时间和船期安排都可能发生变化。但恢复是一个过程,短期内仍需关注安全形势和实际班轮计划。
目前来看,旺季需求仍在,港口拥堵尚未完全缓解,苏伊士航线则处于逐步调整阶段。
市场究竟何时真正降温,还要看货量、港口周转效率以及船公司后续的运力安排。
