独角兽早知道 iponews
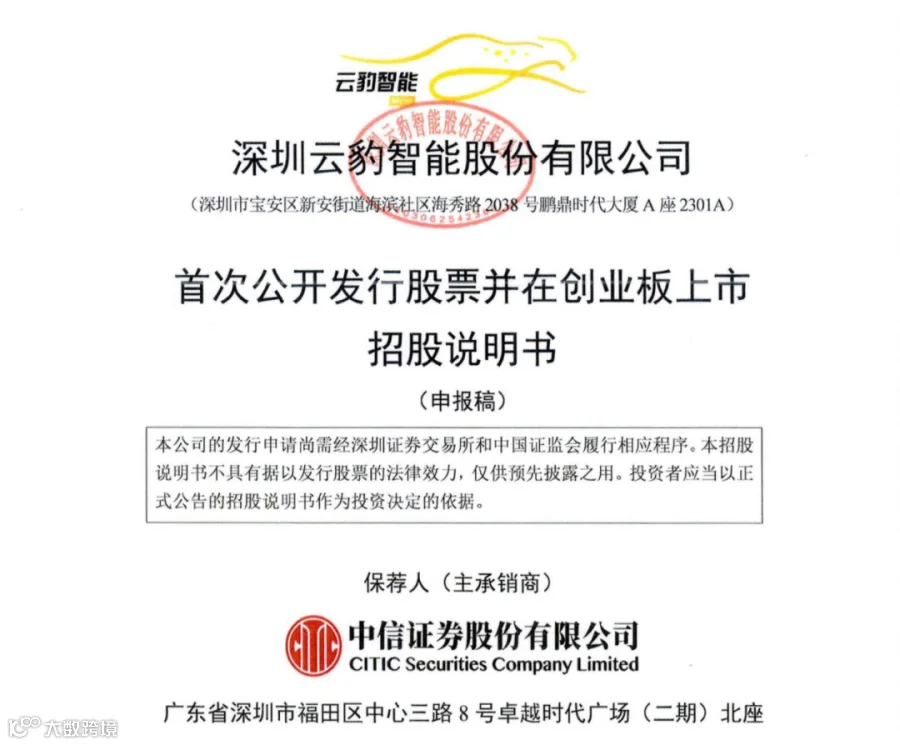
9 月 18 日,深圳云豹智能股份有限公司更新了创业板 IPO 招股书。截至 2026 年 8 月末,公司 DPU 产品累计销量已超过 13 万颗,广泛应用于 AI 智算、云计算、存储、通信、网络安全及边缘计算等战略领域。这家由斯坦福博士萧启阳创立、腾讯重仓的 DPU 芯片企业,正全力冲刺 A 股“国产 DPU 第一股”。
综合 | 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

云豹智能成立于 2020 年,创始人萧启阳出生于中国香港,24 岁时获得美国斯坦福大学电子工程博士学位,其博士论文破解了当时人工智能领域 30 多年未能解决的理论问题,人工智能之父 Marvin Minsky 为其著作撰写序言。毕业后,他先后在加州大学尔湾分校任教、在麻省理工学院担任副教授,创立了自动识别研究中心,早期研究 AI 神经网络,后期从事高性能处理器与网络芯片相关研究。
2002 年,萧启阳离开高校,在硅谷联合创办网络处理器公司 RMI。该公司后来与 Net Logic 合并,并于 2011 年被博通以 37 亿美元收购。离开博通后,萧启阳回国观察了数年,于 2020 年在深圳创立云豹智能。公司核心团队来自博通、英特尔、ARM、华为海思、阿里巴巴等,拥有丰富的 DPU 芯片和软件研发经验。
云豹智能的技术突破,集中体现在其首款全功能 DPU 芯片上。
2023 年,公司推出面向多场景、最高支持 400Gbps 网络带宽的国产全功能 DPU SoC 芯片,关键性能指标对标英伟达在售主力产品 BlueField-3,是国内少数达到国际大厂同等水平的 DPU SoC 产品。该芯片集成 16 个 Arm Neoverse N2 服务器级 CPU 核心与 64 个自研多线程 RISC-V 处理器,支持 P4 可编程、RoCEv2 和 PCIe Gen5。
值得注意的是,其 400G 芯片实现了一次性流片直接量产,A0 版本即实现零晶体管修改直接商用,无需反复改版迭代,大幅压缩了芯片研发周期。产品综合性能较传统方案提升 2 至 4 倍。据招股书介绍,公司已规模化商用的云霄 1.0 系列全功能 DPU,在处理器性能、网络带宽及可编程性等方面达到英伟达 BlueField-3 的同等水平。与国际龙头企业先进产品的代差已缩小到一代。
目前,公司首款云霄 1.0 系列全功能 DPU 已规模化商用;面向智算网络场景优化的风驰 2.0 AI DPU 芯片已流片,产品正加速推向市场。下一代 800Gbps 全功能 DPU 及最高支持 800Gbps/1.6Tbps 的 AI DPU 产品已投入研发,拟对标国际头部厂商的旗舰产品。
截至 2025 年末,公司围绕 DPU 架构设计、芯片设计、验证测试、软件开发等方面形成了 23 项核心技术,获得了 72 项发明专利、22 项集成电路布图著作权、61 项软件著作权,承担了 2 项工信部重点项目的联合开发。
云豹智能的营收增长曲线堪称“爆发式”。2023 年至 2025 年,公司营业收入分别为 17.32 万元、3635.57 万元和 3.70 亿元。2023 年至 2025 年营业收入复合增速达 4521.92%。
进入 2026 年,增长进一步加速。招股书显示,2026 年上半年公司实现营业收入 9.40 亿元,其中,DPU 产品收入达 9.39 亿元,占主营业务收入的 99.92%,公司首款全功能 DPU 芯片于 2023 年下半年流片成功、2024 年下半年量产并逐步大规模出货,已完全成为公司收入的核心来源。
然而,营收的狂飙并未带来盈利。2023 年至 2025 年,公司归母净利润分别为 -6.67 亿元、-6.10 亿元和 -11.89 亿元,三年累计亏损约 24.66 亿元。2026 年上半年净利润为 -2.35 亿元。扣非后归母净利润 2023 年至 2025 年分别为 -6.73 亿元、-6.20 亿元和 -5.62 亿元。
毛利率的波动值得关注。公司综合毛利率从 2023 年的 11.34% 提升至 2024 年的 39.81%,但 2025 年回落至 27.62%。招股书显示,2024 年技术服务收入金额较大(1412.62 万元),拉高了整体毛利率;而随着 DPU 产品收入占比迅速提升,产品结构变化导致毛利率回落。
不过,亏损收窄的趋势已经出现。公司预计 2026 年 1 至 9 月归属于母公司所有者的净利润为 -3.60 亿元至 -3.20 亿元,亏损同比收窄 66.11% 至 69.88%;扣非后归母净利润预计为 -3.50 亿元至 -3.10 亿元,亏损同比收窄 18.64% 至 27.94%。
公司在招股书中表示,这一改善主要系国内算力基础设施建设需求快速增长,下游客户加速推进算力集群部署,公司 DPU 产品获得客户广泛认可,产品出货量快速提升。基于当前经营状况,公司预计 2028 年实现盈利。
在财务结构上,截至 2026 年 6 月末,公司资产总额 48.75 亿元,归母权益 45.67 亿元,资产负债率仅 6.31%,处于极低水平。但经营活动现金流量净额为 -1.86 亿元,主要因业务规模快速扩张带来的营运资金占用增加。
云豹智能最突出的结构性特征,是其与腾讯的深度绑定。
股权层面,截至招股书签署日,腾讯通过深圳腾讯、广西腾讯、苏州湃益等主体合计持有公司 19.7792% 的股权,为公司第一大股东。公司实际控制人萧启阳、张学利合计直接持有公司 7.1520% 的股权,通过云豹创芯、云豹创智两个持股平台间接控制公司 22.6588% 的表决权。2025 年 12 月最后一轮增资后,公司投后估值达 142.73 亿元。
业务层面的绑定更为紧密。2024 年,公司对腾讯的直接及间接销售金额占总营收的 93.16%;2025 年这一比例进一步攀升至 95.22%,销售金额达 3.52 亿元。2026 年上半年,腾讯仍是公司第一大客户。
这种“大股东 + 第一大客户”的双重身份,在 IPO 审核中引发了监管对关联交易公允性、客户独立性等问题的重点问询。公司也坦承,若与腾讯的合作关系发生重大不利变化,将对经营业绩产生显著影响。
云豹智能是创业板第四套上市标准下首家申报的 DPU 芯片企业。2026 年 4 月,创业板正式增设第四套上市标准,不设盈利要求,专门适配前期投入大、收入起点低但价值跃升快的新兴产业和未来产业企业。
云豹智能符合该标准中“预计市值不低于 40 亿元,最近一年营业收入不低于 2 亿元,最近三年累计研发投入不低于 1 亿元且占累计营业收入的比例不低于 15%"的规定,公司最近三年累计研发费用 17.58 亿元,占累计营业收入比例远超 15% 的底线要求。
本次 IPO 拟募资 30.35 亿元,用于新一代全功能 DPU 研发及产业化项目、新一代 AI DPU 研发及产业化项目、下一代高性能 DPU 核心技术研发项目。
行业层面,据弗若斯特沙利文数据,中国 DPU 市场规模由 2021 年的 150.44 亿元增长至 2025 年的 497.58 亿元,预计到 2030 年将增长至 1290.91 亿元。2025 年,公司在中国全功能 DPU 市场排名国产独立厂商第一。若 IPO 进展顺利,云豹智能有望成为 A 股“国产 DPU 第一股”。
从斯坦福博士到博通 37 亿美元并购案的操盘者,再到回国创立云豹智能,萧启阳用二十余年时间完成了一个芯片“老兵”的产业闭环。营收一年翻 9 倍、DPU 累计销量突破 13 万颗、400G 芯片一次性流片直接商用、与英伟达代差缩小到一代,这些数字勾勒出这家国产 DPU 龙头在 AI 算力需求爆发背景下的爆发力。
但挑战同样清晰:三年累计亏损近 25 亿元,2028 年盈利预期仍待验证;2025 年超 95% 收入依赖腾讯,客户集中度风险突出;毛利率从 39.81% 回落至 27.62%,产品结构变化带来的盈利质量波动值得关注。
在国产算力芯片从“技术突破”走向“规模商用”的产业变局中,这家从深圳走出的 DPU 独角兽能否借助资本市场完成从“国产独立厂商第一”到“全球竞争”的跨越,将是市场持续关注的核心问题。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】