


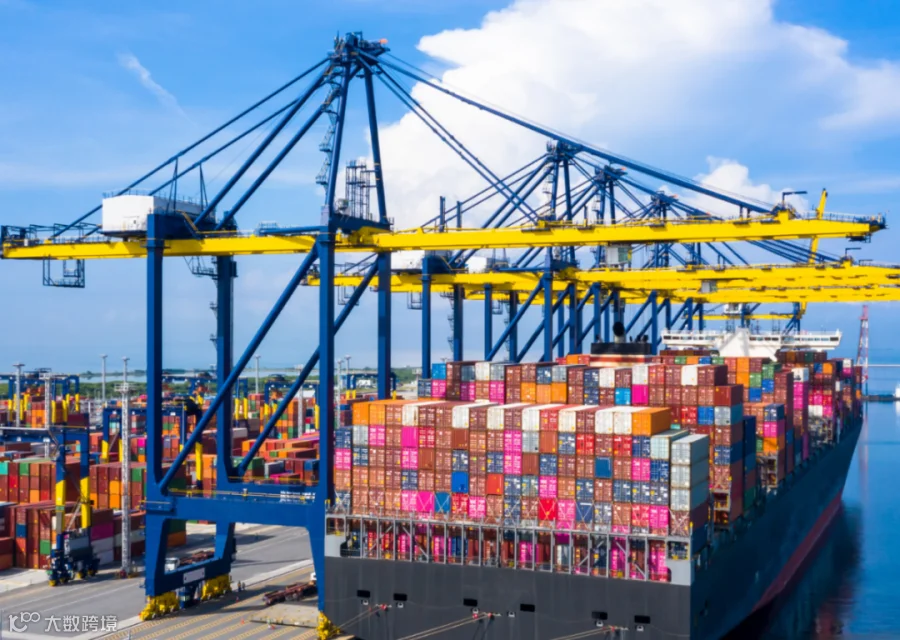
进入 9 月,全球集装箱运输市场并未如部分业内预期般降温。相反,亚洲出口需求依然强劲,主要港口持续承压,船舶运力因拥堵和天气干扰出现实际损耗。
根据 DHL Global Forwarding 最新发布的《海运市场更新》,全球港口拥堵规模正逼近 400 万 TEU,年初至今全球集装箱需求增长约 5%。
跨太平洋航线旺季提前启动且迟迟未结束。与此同时,部分船公司开始增加苏伊士运河航线投入,市场格局出现新变化。
对中国货代和出口企业而言,核心关注点已从单纯的“运价走势”延伸至:旺季需求持续性、港口拥堵缓解时间,以及苏伊士航线恢复后对运力和船期的具体影响。
01
据 DHL Global Forwarding2026 年 9 月海运市场更新显示,全球集装箱市场仍处于偏紧状态。
今年以来,全球海运集装箱需求增长约 5%,亚洲出口货量持续支撑市场。与此同时,全球港口拥堵规模逼近 400 万 TEU,船舶在港等待及码头作业延误等问题,正在限制实际可用运输能力。
简而言之,虽然船舶总数未明显减少,但大量船只滞留港口,导致能按计划投入下一航次的有效运力大幅缩减。
这是近期部分航线运价高企、舱位紧张的主要原因之一。
DHL 指出,当前全球海运市场主要受三方面因素影响:
集装箱需求保持增长,尤其是亚洲出口货量;
港口拥堵持续限制有效运力;
天气干扰和船期延误,进一步影响船舶周转效率。
02
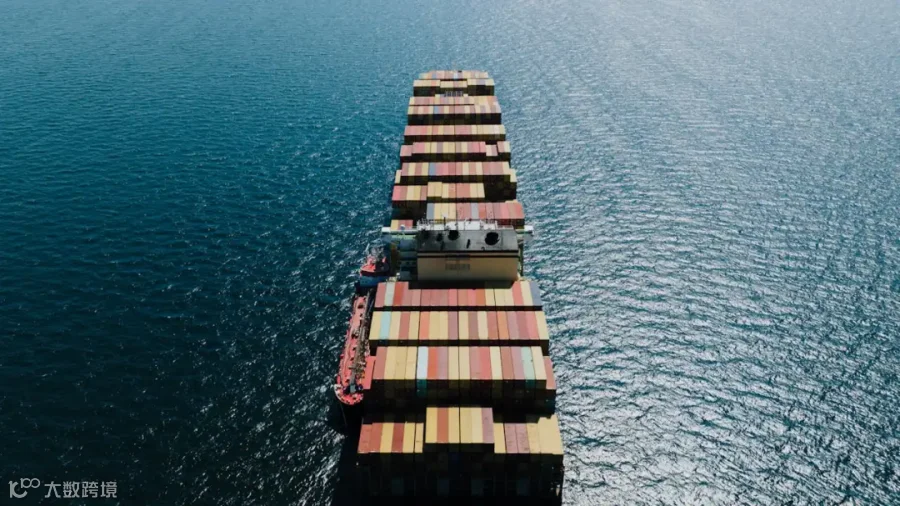
今年美线市场呈现“旺季迟迟不肯结束”的特征。
DHL 表示,亚洲至北美航线的旺季较往年提前启动,且持续时间超出预期。
支撑这轮需求的因素主要包括:节日季前的库存补充,以及中国国庆黄金周前的出货安排。
美国进口商需提前完成节日备货,而中国黄金周临近也促使部分货主提前出运,以规避假期前后的生产和物流波动。
在需求持续带动下,跨太平洋东行航线的船舶利用率仍接近满负荷。
这也解释了为何部分货代近期仍面临订舱紧张、舱位选择有限等难题。
不过,需求增长并非全线普涨。受区域货量、船舶投入及港口作业差异影响,市场表现依然分化。
03
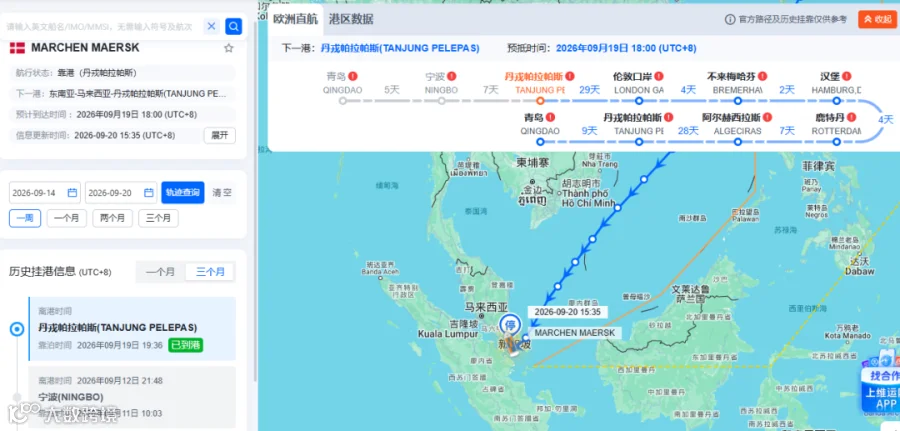
在全球港口拥堵持续的同时,航运市场出现新变数:部分船公司开始逐步增加苏伊士运河航线投入。
据 DHL 2026 年 9 月市场更新显示,目前计划经苏伊士运河航行的相关亚欧航线服务占比已达约 18%。
但这并不意味着亚欧航线已全面恢复苏伊士通行。
此前因红海地区安全风险,多数集装箱船选择绕行非洲好望角。随着部分船公司重新评估航线,苏伊士运河使用率逐步回升,但整体恢复仍取决于地区安全形势及船公司运营决策。
9 月 14 日,路透社报道称,马士基与赫伯罗特宣布将通过苏伊士运河恢复 4 条额外的联合集装箱航线服务。
这 4 条航线包括AE5、AE11、AE12 和 ME2。
两家公司表示,此举属于航线网络的逐步调整,未来是否继续增加苏伊士航线投入,仍将视中东地区稳定情况而定。
理论上,苏伊士航线的持续恢复可缩短部分亚欧航线的运输距离和时间,并减少绕行好望角所需的船舶投入。
但实际操作中,船公司需重新调配船舶、班期及港口衔接,短期内未必能立即转化为货代和货主观感上的“船期恢复正常”。

当前全球集装箱运输仍处于需求、天气和运力多重因素交织阶段。对中国货代和出口企业而言,近期需重点关注以下三点:
第一,提前规划黄金周前后的出货安排。
跨太平洋旺季尚未明显退潮,部分航线舱位仍具压力。对有明确交付节点的货物,建议尽早确认船期并制定备选方案。
第二,不仅看报价,更要看船期兑现能力。
港口拥堵和天气干扰可能导致船期变动。在当前环境下,单纯比较海运费高低未必能反映供应链的实际运输成本。
第三,持续关注苏伊士航线恢复进度。
若更多船公司恢复苏伊士通行,亚欧航线的运力部署、航行时间及船期安排均可能生变。但恢复是一个渐进过程,短期内仍需密切关注安全形势和实际班轮计划。
总体而言,旺季需求仍在,港口拥堵尚未完全缓解,苏伊士航线处于逐步调整期。
市场何时真正降温,还将取决于货量、港口周转效率以及船公司后续的运力安排。