A VAT number is required for each country where goods are stored.
同时又说明:
A VAT number is generally not required in the destination store.
翻成税务语言就是:
判断 VAT 注册义务,不能先看你在哪个 Amazon 站点有 Listing,而要先看你的货在哪里。
这是理解 Pan-EU VAT 最重要的一步。
二、做 Pan-EU VAT 判断,先把四件事拆开
1. Marketplace 在哪里?Amazon.nl、Amazon.de、Amazon.fr——这是销售界面。
2. Customer 在哪里?消费者在荷兰、德国还是法国——这涉及消费地和 B2C VAT 规则。
3. Inventory 在哪里?货实际存放在德国、波兰还是法国——这是 Pan-EU VAT 注册判断中非常重要的一层。
4. Goods Movement 怎么走?德国仓 → 荷兰消费者;德国仓 → 波兰仓;法国仓 → 法国消费者。不同货物流,VAT 性质可能完全不同。
Marketplace ≠ Customer Location ≠ Inventory Location ≠ VAT Registration Country。
这四个概念一旦混在一起,VAT 判断从第一步就可能错。
三、开了Amazon.nl,不等于自动产生荷兰 VAT 义务
举一个最简单的例子。
一家中国公司参加 Amazon Pan-EU:Amazon.de有 Listing;Amazon.nl也按照新规则建立了 active offer;库存实际只放在德国和波兰。
现在,一个荷兰消费者在Amazon.nl下单,商品从德国 Amazon 仓发到荷兰。
是不是因为订单来自Amazon.nl,所以卖家必须注册荷兰 VAT?
不是这样判断。
这里首先要看的不是网站,而是:货从哪里出发、最终到了哪里,以及谁在 VAT 意义上向消费者完成供应。
对于中国卖家,这里还会进入另一个非常重要的规则:Marketplace Deemed Supplier——平台视同供应商。
四、中国卖家必须理解 Deemed Supplier
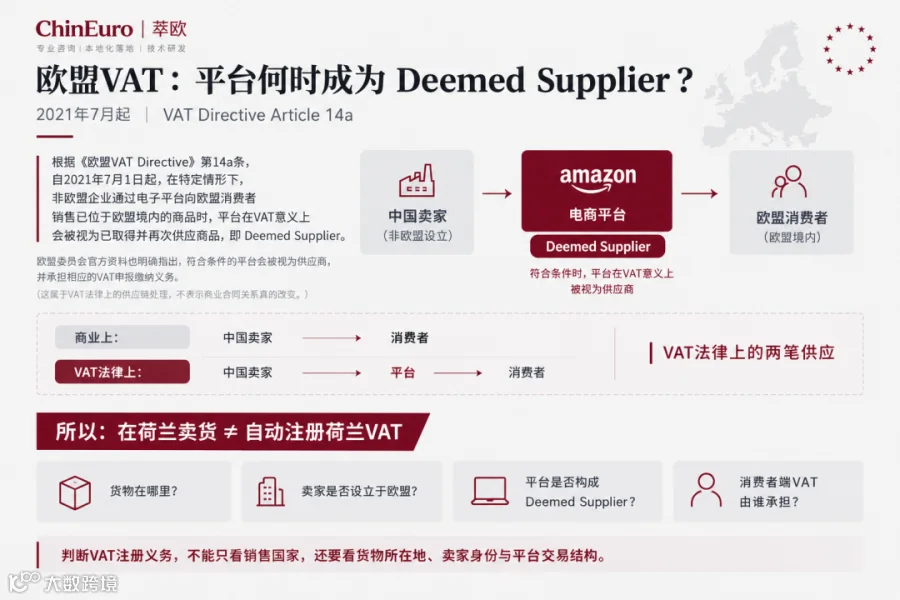
从 2021 年 7 月开始,根据《欧盟 VAT Directive》第 14a 条,在符合条件的情况下:
非欧盟企业通过电子平台向欧盟消费者销售已经位于欧盟境内的商品时,平台在 VAT 意义上会被视为供应商。
商业上看,还是:中国卖家 → 消费者。
但 VAT 法律会把一笔交易拆成:中国卖家 → Amazon → 消费者。
Amazon 因此不再只是提供交易场所的平台,而是进入了 VAT 供应链。
所以,“我在荷兰卖了一件商品”不能直接推导出“我要注册荷兰 VAT"。
还必须继续判断:货在哪里?卖家设立在哪里?Amazon 是不是 Deemed Supplier?消费者端 VAT 由谁承担?
五、真正容易产生 VAT 注册义务的,往往不是“销售”,而是“库存”
现在把前面的例子改一下。原来中国卖家的库存只在德国和波兰,后来 Amazon 把卖家的货实际放进了荷兰仓。
这时候问题就完全不同了。
假设发生:德国库存 → 荷兰库存。
货并没有卖给 Amazon,所有权仍然属于卖家。
从 VAT 角度看,这不是简单的"Amazon 内部调仓”,而可能构成 Transfer of Own Goods——自有货物跨境调拨。
根据现行《欧盟 VAT Directive》第 17 条,在没有适用例外的情况下,企业把自己的商业库存从一个成员国转移到另一个成员国,VAT 上会被视为一项交易。
通常表现为:德国——视同发生一笔欧盟内供应;荷兰——发生一笔欧盟内取得。
这才是 Pan-EU 过去容易产生多国 VAT 注册的重要原因之一。
所以 Pan-EU VAT 真正应该问的,从来不是“我开了几个站点?”而是:“我允许 Amazon 把我的货放在哪些国家?”
六、用三个场景把它彻底看明白
场景一:德国库存 → 荷兰消费者
中国公司;Amazon.nl有 active offer;没有荷兰库存;商品从德国仓发给荷兰消费者。
这里不能因为客户在荷兰,就直接得出“卖家必须注册荷兰 VAT"。对于符合 Deemed Supplier 规则的非欧盟卖家,还要进一步判断 Amazon 在消费者端承担的 VAT 角色。
荷兰有销售不等于中国卖家一定需要荷兰 VAT 号。
场景二:德国库存 → 荷兰 Amazon 仓
这次不是销售,而是 Amazon 根据 Pan-EU 库存配置,把卖家的货从德国调到荷兰。真正重要的是:自有库存发生了跨境移动。
在现行制度下,这类库存转移可能带来目的国 VAT 登记和申报义务。
真正改变 VAT 结构的,很可能不是“开了荷兰站”,而是“货进了荷兰仓”。
场景三:波兰库存 → 法国消费者
商品从波兰仓发给法国消费者。这是一笔跨成员国 B2C 货物流。
对于普通欧盟企业,可能涉及 Union OSS;对于通过 Amazon 销售的中国非欧盟企业,还需要继续判断 Marketplace Deemed Supplier 规则。
同样一件 FBA 商品,因为 Seller + Inventory + Goods Movement + Customer + Marketplace 不同,VAT 处理就可能完全不同。
七、为什么 Pan-EU 卖家过去经常有五六个 VAT 号?
假设一家中国卖家允许 Amazon 把库存放在德国、法国、意大利、西班牙、波兰。为了提高配送效率,Amazon 可能不断调整库存:德国 → 波兰;法国 → 德国;波兰 → 意大利。
商业上看,只是 Amazon 在调仓。
但从 VAT 角度看,只要货物所有权仍属于卖家,就需要分析卖家自己的货是否发生了跨成员国转移。
因此,在现行制度下,Pan-EU 卖家往往需要在多个库存国拥有 VAT 号,并申报相应的库存调拨。
不是因为 Amazon 有五个站点,所以需要五个 VAT 号。
而是因为货进入了多个国家的库存体系。
这个因果关系一定不要搞反。
八、有 OSS 了,为什么还需要这么多 VAT 号?
这是另一个很常见的误解:“欧洲不是已经有 OSS 了吗?为什么 Pan-EU 还要注册多个 VAT?”
因为现行 OSS 主要解决的是:跨境 B2C 销售的集中申报。
而 Pan-EU 还有另外一个问题:Transfer of Own Goods——自有库存跨境调拨。
现行制度下,OSS 并没有把所有这类库存转移都纳入集中申报。
所以企业完全可能:一边使用 OSS 处理跨境 B2C 销售;一边因为库存存放和跨境调拨,仍然需要多个成员国 VAT 注册。
OSS 解决的是销售申报集中化;它没有彻底解决库存跨境移动带来的 VAT 注册问题。
九、2028 年,这个逻辑会发生一次重要变化
这也是今天讨论 Pan-EU 不能只看 2026 年的原因。ViDA 已经正式通过。
从 2028 年 7 月 1 日开始,Single VAT Registration 改革的重要部分将生效。
其中一个对 Pan-EU 非常重要的新制度是:Special Scheme for Transfers of Own Goods——自有货物转移特别机制。
符合条件的企业使用该机制后,可以通过一个成员国集中申报相关的欧盟内部自有库存转移。
在新规则覆盖范围内,目的国相应的欧盟内取得可以获得豁免,相应取得本身也不再按照过去的方式产生 VAT 注册义务。
这解决的恰恰是 Pan-EU 长期以来最麻烦的问题之一:Amazon 在欧洲不同履约中心之间调拨卖家库存,由此产生多国 VAT 注册。
所以,2028 年的变化非常值得 Pan-EU 卖家关注。
十、但千万不要把它理解成"2028 年欧洲只需要一个 VAT 号”
这个说法太简单,也不准确。
新的 Transfer of Own Goods 特别机制,解决的是特定条件下的自有库存跨境调拨。
企业是否仍然需要某个国家的 VAT 号,还要继续判断:当地是否存在进口;是否发生特别机制以外的本地交易;是否存在 B2B 交易;是否需要当地 VAT 抵扣;当地 reverse charge 规则如何适用;以及企业还有没有其他本地 VAT 义务。
所以更准确的理解是:2028 年以后,过去单纯因为 Pan-EU 库存跨境调拨产生的一部分 VAT 注册需求,有机会明显减少。
而不是:“欧洲以后一个 VAT 号就够了。”
这两个结论,专业上完全不是一回事。
十一、中国公司和欧洲公司,也不能套同一个答案
还有一点经常被忽略。
同样是:德国库存 → 荷兰消费者。
一家中国公司通过 Amazon 销售,和一家德国公司自己销售,VAT 处理可能并不完全相同。原因就在于:Deemed Supplier 规则与卖家的设立地、平台角色有关。
"Amazon 卖家”本身不是一个 VAT 法律身份。
中国公司、香港公司、德国公司、波兰公司,即使使用完全相同的 FBA 物流路径,也不能直接套用同一个 VAT 答案。
真正做到判断时,至少应该依次看:
卖家设立地 → 库存所在地 → 货物流向 → 客户所在地 → 销售平台 → 平台是否属于视同供应商 → OSS/单一 VAT 注册机制 → 当地 VAT
少看一层,都可能得出错误结论。
这里有一个最基础的判断原则:
在没有适用特殊简化措施或豁免的情况下,货物在哪个成员国形成库存,通常就需要在该国建立相应的 VAT 登记和申报基础。
原因其实很直接:货已经进入并存放在这个国家,其后发生的本地销售、欧盟内取得以及库存调拨,都进入了这个国家的 VAT 管辖范围。
换句话说,货物既然已经存放在一个成员国,就不能仅仅因为订单来自另一个 Amazon 站点,或者消费者位于另一个国家,就把本应由库存所在国管理的 VAT 义务转移到别的国家。
VAT 的判断最终跟着真实的货物流和交易事实走,而不是跟着网站域名走。
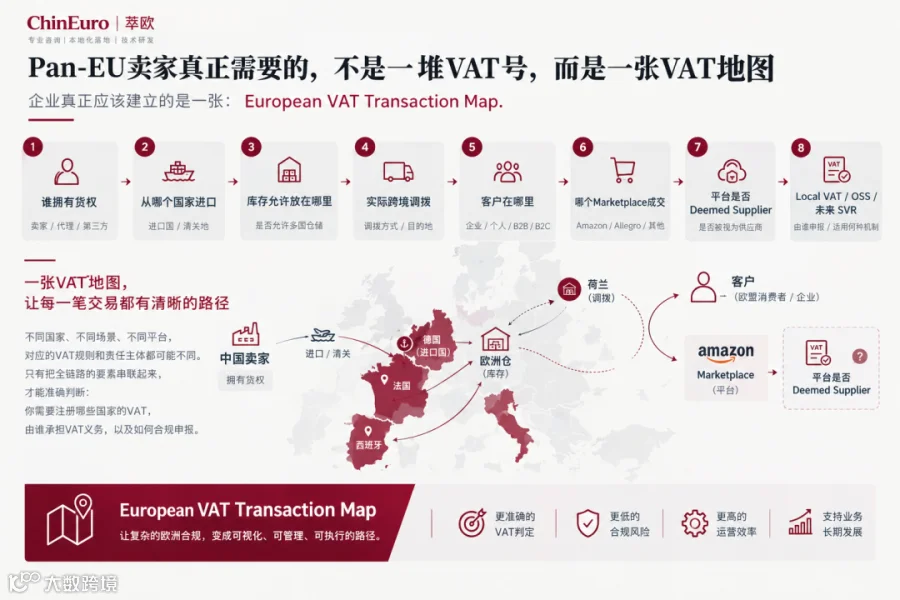
十二、Pan-EU 卖家真正需要的,不是一堆 VAT 号,而是一张 VAT 地图
很多卖家管理欧洲 VAT 的方法还是:德国 VAT—有;法国 VAT—有;意大利 VAT—有;波兰 VAT—有。每个月按时申报。但对于 Pan-EU 来说,这种管理方式其实太静态。
企业真正应该建立的是一张:European VAT Transaction Map。
至少把下面几件事情画出来:
谁拥有货权 → 从哪个国家进口 → 库存允许放在哪里 → 实际跨境调拨 → 客户在哪里 → 哪个 Marketplace 成交 → 平台是否 Deemed Supplier → Local VAT / OSS / 未来 SVR
这张图画完以后,再问:我们到底需要哪些 VAT 号?顺序不能反。
十三、Amazon 这次调整,真正值得中国卖家关注的是什么?
表面看,只是 Amazon 要求 Pan-EU 商品增加荷兰、比利时 active offer。
但从更长的时间看,背后有两条线正在同时发生变化。
Amazon 的商业网络越来越欧洲一体化:一个 SKU → 更多欧洲站点 → 更多消费者 → 更灵活的欧洲库存网络。
欧盟 VAT 制度也正在向另一边变化:OSS → ViDA → Single VAT Registration → 自有库存转移集中申报。
Amazon 希望库存能够越来越自由地在欧洲流动。
欧盟则希望:货可以流动,但交易和税务数据必须能够被看见。
2026—2028 年恰好是两套体系交汇的过渡期:商业模式已经高度欧洲化,但 VAT 义务目前仍然很大程度按照成员国、库存所在地和货物流转来管理。
这才是 Pan-EU 卖家未来两年真正需要注意的地方。
写个总结
回到开始的问题:Amazon 要求 Pan-EU 卖家开荷兰站、比利时站。是不是意味着一定要注册荷兰 VAT、比利时 VAT?
不能根据“开站”本身判断。
真正应该问的是:
货有没有进入这个国家?
库存是否存放在这里?
有没有发生自有货物跨境调拨?
卖家设立在哪里?
Amazon 是不是 Deemed Supplier?
交易最终通过 Local VAT、OSS 还是其他机制申报?
所以以后再有人告诉你:"Amazon 开了一个新站点,所以你必须再注册一个 VAT 号。”
先不要急着注册。
先把货物流画出来。
因为欧洲 VAT 从来不是按照网站域名征税。VAT 跟着的是交易。
而对于 Pan-EU 来说,更准确的判断方法是:先看货在哪里,再看货怎么走;先确定谁在 VAT 意义上完成供应,再决定税在哪里申报。VAT 号注册下来并不难。
难的是从第一天开始,就把整个欧洲业务的税务逻辑做对,少稽查,没稽查。
本文基于截至 2026 年 9 月公开的 Amazon Pan-European FBA 规则及欧盟 VAT/ViDA 法规整理,仅用于一般政策和业务分析。具体企业的 VAT 义务,应结合公司设立地、进口方式、库存所在地、实际货物流和交易类型单独判断。