


近期某前沿城市资产证券化(ABS)披露信息显示:
某前沿城市保理ABS 存续规模已达 1535 亿元,占全国 43.15%,区域集中度极高。值得注意的是,该区域保理公司ABS 均以高杠杆高位运行,远远突破合规底线:
——辖区内 29 家开展该业务的保理公司中,93% 为民营保理公司;
——注册资本合计仅 119 亿元,平均杠杆倍数高达 12.9 倍;
——前十名公司平均杠杆达 25.4 倍,个别公司甚至高达 92 倍。
这些杠杆倍数远超监管要求。去年征求意见的《保理公司监管办法》要求保理公司ABS 杠杆倍数不能超过 3 倍。
同时,去年印发的“商业保理 22 条”也严禁保理公司以发行保理 ABS 为主业,严禁开展通道类保理业务,去年底各保理公司自查后,目前情况似并未好转。在资产端,新增保理ABS(包括以数据资产、知识产权为名的“伪创新 ABS"业务)以“担保+"方式包装,基础资产大量装入实现区级城投平台资产,部分资产存在虚假贸易、已结算应收账款再次入池等核心企业"自融自买"现象。
主管部门同时指出相关项目管理人(券商)存在"三力"缺失——政治判断力不足、领悟力不够、执行力不到位,三道防线全面失守,将盈利性凌驾于功能性之上,亟需重塑"以义取利"的中国特色金融文化价值观。下一步将对券商在保理 ABS 上的执业问题开展专项治理和处理。后续监管要继续朝着“回归本源、合规经营”角度促进保理 ABS 行业快速发展。
一是保理公司不得以资产证券化为主业、限制杠杆倍数。
保理公司必须回归保理本源,专注应收账款管理与融资服务,不能把ABS 当作主营业务经营,保理公司不得以通道化模式运。保理公司杠杆率不得超过3 倍(包括 ABS 业内规模在内)。此外,彻底杜绝通道化融资,落实"申报即担责",时间节点控制在在"向交易所提交申报材料"那一刻——此前必须完成资产确权与交割,绝不允许"先申报、后付款"或"边申报、边确权"。
二是存量项目制定处置方案。
各券商须就现有保理ABS 项目,由公司党委牵头制定风险防范处置应对工作方案,报主管部门,并定期汇报进展。保理ABS 项目,项目管理人在向交易所申报之前,须先与某城市主管部门进行监管沟通。
三是处罚结果及时公开。
每一单的检查结果、警示函、处罚决定都向社会公开,形成市场震慑。会上,据了解还通报了4 家保理公司四起典型案例。
四是"不新增隐性债务"是铁的纪律,资本市场没有被赋予"帮助地方政府化债"这项功能。
资产证券化必须回归本源:以能产生稳定现金流的真实资产信用融资,而非以国企担保替代基础资产信用的主体信用融资。中央明确要求在"风险可控的前提下稳步发展资产证券化",同时严禁以"N+N 拼包""去中心化"等伪创新概念掩盖跨省嵌套、责任不清、风险难溯的本质——这类设计使"冤有头、债无主",极大增加风险处置难度。
小供此前统计发现,今年以来,超千亿元各类以保理公司作为原始权益人的ABS 项目状态变更过为终止审查,这其中绝大部分是核心企业供应链和地方国企拼盘式 ABS。
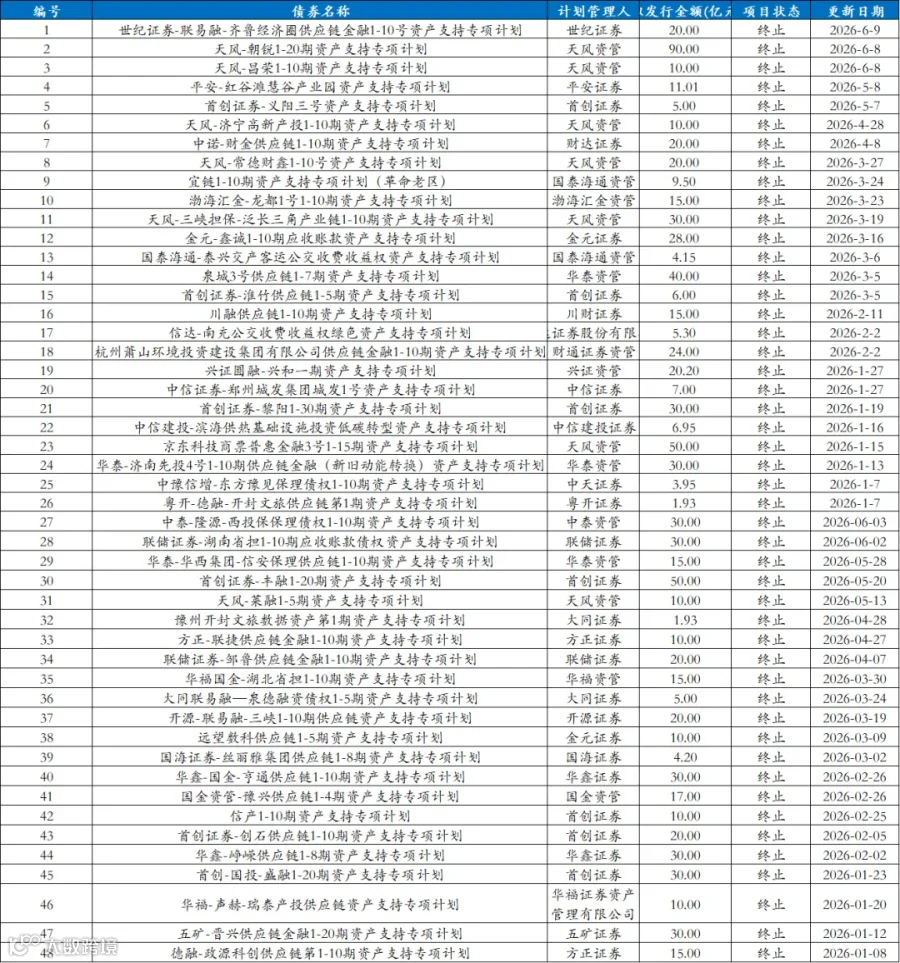
来源:上/深交所
从去年以来监管已开始对保理 ABS 项目进行集中整治,去年监管的重点是保理公司作为通道开展 ABS 业务。
小供注意到,目前保理 ABS 中保理公司仍以通道类业务居多,此前,地方金融监管部门曾发出"22 条禁令”,严禁商业保理公司开展通道 ABS 业务。后续金融监管部门与证券监管部门能否形成跨部门协调沟通机制,严控保理 ABS 通道业务,还有待观察。同时,近期,税务部门开始关注部分区域通道业务差额纳税情况,后续是否会形成统一性的全国差额纳税政策新局面,严格落实统一大市场规则,填平部分区域“税务洼地”也值得观察!
近期,针对保理 ABS 的监管则主要涉及地方融资平台融资。整体来看,严控城投借各类 ABS 变相新增隐性债务、压实底层资产真实性,引导 ABS 回归实体经济本源。
一是提升了保理公司参与ABS 业务的门槛。
新规要求保理机构满2 年运营、净资产≥1 亿、净利润为正,仅央企系、集团内优质保理可放宽;属地分级监管需 A/B 级,B 级必须核查整改完成情况并出具专项意见。
二是业务回归本源,跨界套利被叫停
禁止普通保理随意作为CMBS、类 REITs、未来收入类等所谓“创新类”ABS 原始权益人,监管重点核查跨主业行为,靠“保理牌照 + 不动产/特许经营权包装 ABS"的模式失效。
三是多核心企业供应链ABS 严格审核债务人资质和基础资产
过去,多主体“拼盘式 + 担保公司担保”供应链 ABS 曾一度引起市场追捧,部分业务在一定程度上突破了监管对城投企业债务管理的底线。此次监管也注意到了此种现象,要求:模拟池申报受限:必须提供正式保理/信托合同、落地担保函,担保意向函无效;获批后不得随意变更资产池,城投惯用“先获批、后换劣质资产”的套路被封堵。储架申报被堵:名单内融资平台、发债城投、335 认定隐形城投做供应链 ABS 核心企业,取消储架额度,每笔项目单独申报、单独审核,融资效率大幅下降,无法批量滚动发债;现金流不得通过保理归集,切断城投借助保理归集回款美化现金流的操作路径。基础资产准入门槛提升:城投债务人经335 指标(政府资产≤30%、财政收入≤30%、财政净利≤50%)核查后原则剔除出池;同省应收占比≥70%,分散度要求倒逼城投不能集中自身及下属平台资产入池。应收账龄:普通应收≤2 年、贸易应收≤1 年,贸易类入池上限 30%,严防空转贸易造应收;信托放款债权(城投非标常用工具)参照去中心化规则从严审核,信托+ 城投供应链 ABS 批量受阻。
四是严控“名为数据资产,实为城投融资”的“伪数据资产 ABS"
。若底层为城投数据资源、平台知识产权,项目适用去中心化分散度、335 城投剔除、单期申报规则;监管重点穿透核查资产权属、真实经营性现金流、是否变相隐性债务。
五是规范发行行为。
小供注意到,部分保理公司发行ABS 存在项目定价、区别对待投资者的情况时有发生。在发行环节,个别保理公司在发行端,通过签署财务顾问协议、一二级市场交易定向补贴个别投资人,甚至自己下场参与一级市场交易,扰乱资本市场,以某地产公司为例,其发行的数期 ABS/ABN 票面价格惊人一致,不随市场价格波动,这种操盘水平,堪称一绝!在资产入池方面,由于是“通道”,不承担信用风险,个别公司放松审核尺度,基础资产管理质量低下...