无票出口不再愁,1039把综合税负做到1.25%
 亮帆外综服
出口没发票,其实是很多老板心里的一根刺:货是发出去了,票却拿不到,账也做不了,税更是不敢算,钱也都还压在境外。这时有人就干脆直接走买单出口,图一时省事,但把风险埋在了后面。
这篇文章就来讲讲:无票出口不是死路,有一条合规的路叫 1039 市场采购贸易方式。它是什么、适合谁、优惠在哪、怎么走,接下来都逐个讲清楚。
1039 是海关监管方式代码,对应"市场采购贸易"。它专门解决一类问题:货物在专业市场里采购,来源分散、没有增值税发票,自然也没有办法走一般贸易的正常退税流程。
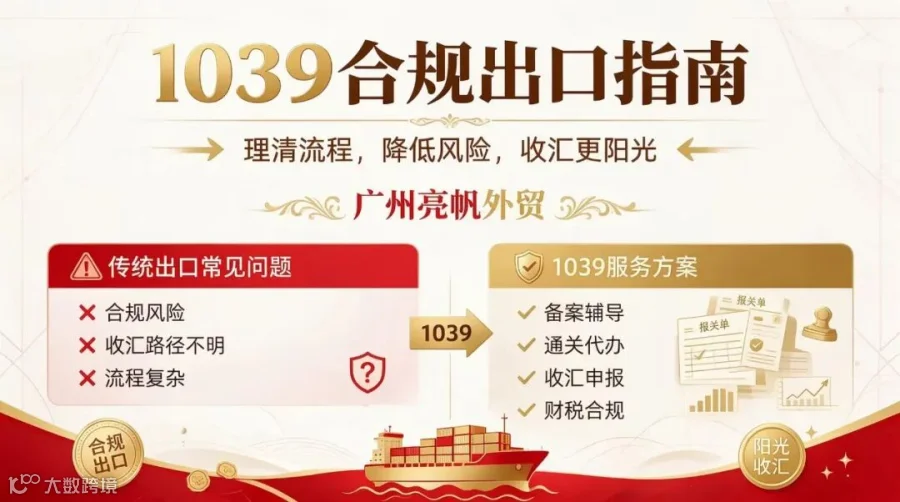
市场采购贸易允许这类货物以“整批申报、简化归类”的方式出口,增值税免征不退,所得税可以申请核定征收。简单说,就是给“没票的货”开了一条合规出口的路。
1) 采购环节拿不到发票的:档口拿货、市场采购、工厂现金采购,成本票基本为零
2) 小单高频、多品类混装的,单票货值在 15 万美元以内
如果你的货主要是这种形态——来源分散、拿不到票、单票货值不大,那么 1039 就是为你量身打造的通道。
增值税方面:符合条件的市场采购贸易出口货物,免征增值税,依据是国家税务总局 2015 年第 89 号公告。货出口了,增值税不用交,也不用退,可以节省一大块成本。
所得税方面:可以申请核定征收,应税所得率 5%,由主管税务机关依法核定。注意这里有个常见误区:很多人以为核定征收是 89 号公告给的,其实 89 号公告管的是增值税免征,所得税核定是税务机关依法核定的。
算下来综合税负多少?5% 的所得率,乘以 25% 的企业所得税税率,综合税负就是 1.25%。
①在市场采购贸易试点市场内注册主体→②出口货物用 1039 监管方式报关→③收结汇走合规路径→④核定征收落地,按期申报。每一步都有明确的依据,不是在打擦边球。整套流程走下来,不仅合规,还降了税负。
再说说货品范围:1039 也并不是所有货都能走。国家禁止出口的、需要出口许可证的、部分敏感商品,则不适用市场采购贸易。另外,适用范围内的货物,申报时整批申报、简化归类,但品名、数量必须真实,做到货单一致。
还有一个卖家都很关心的点:结汇。1039 支持人民币和外币收结汇,货款回笼路径清晰,境外资金可以合规回流,解决“钱压在境外回不来”的问题。很多卖家朋友选择 1039,一半是冲着税负,另一半是冲着结汇合规。
大家最关心的几个问题:单票货值超了怎么办?可以拆分申报吗?注意不能恶意分拆,单票控制在 15 万美元以内是硬约束。货源不是试点市场的行不行?需要先确认货源和通道匹配性,这步我们帮你把关。
还有卖家问:走 1039,主体怎么选?一般是新设或变更一家公司作为市场采购贸易主体,注册在试点市场所在地,经营范围与出口业务匹配。别用错主体——1039 是公司交企业所得税,跟个体户的算法完全不同,主体搭错,后面的路全是弯的。
再提醒一句:1039 不是“出口万能钥匙”。你的货品必须在适用范围内,采购环节能对应到试点市场,单票货值别超 15 万美元。我们遇到不少客户,一上来就说“我什么货都能走 1039 吧”,但最终核对下来有一半货品都对不上——先确认适用性,再谈方案,顺序不能反。
无票出口不是死路,是过去没人告诉你合规的路怎么走。买单出口的风险这两年明显在增加,一旦被追溯,补税罚款是小事,信用受损才是大事。
我们的判断:出口合规的窗口期正在收窄,越早把通道搭好,越从容。综合税负 1.25% 的成本,比提心吊胆省下的那点“省税”,划算太多了。
我们可以帮您从主体注册、通道搭建、报关衔接,到核定征收落地、后续申报,一条龙办完。您只管把货卖出去,合规的事就放心交给我们。