


做外贸的,谁没被收款这件事气过?PI 签了,货发了,钱却在半路上飘着。这篇文章不讲虚的,只说一件事:收海外货款,怎么做到安全、省钱、还快。
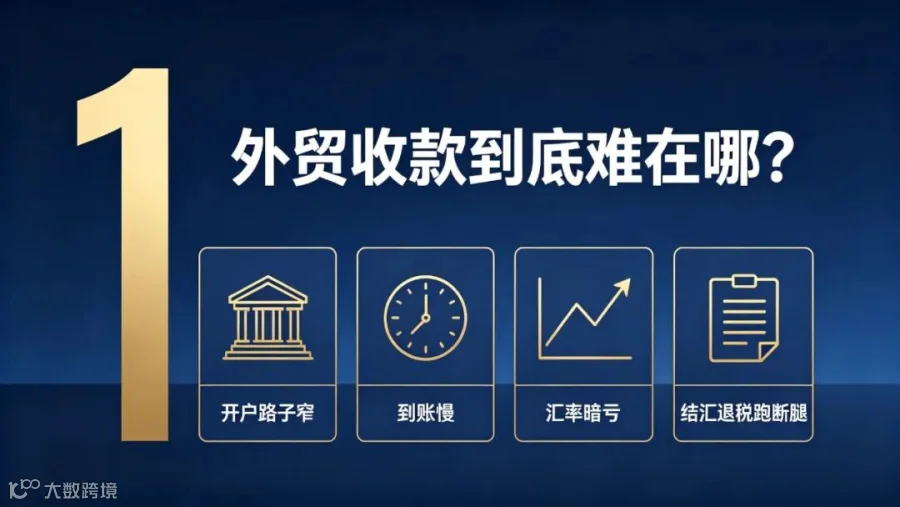
讲解决方案之前,先把问题摆清楚。外贸人收款的麻烦,逃不出下面这几个。
开户路子窄。 个人和小公司想开海外银行账户,传统银行门槛很高。很多人只能找中介代收,手续费贵不说,钱从别人账户过一道,心里始终不踏实。
钱在走,货在等。 一笔国际电汇,买家付完钱,中间可能过两三家中转行,三五天到账是常态。资金转不开,备货、发工资、付供应商,全跟着卡壳。
汇率暗亏。 外币到账要换成人民币,买入价卖出价有价差。中间多换一次汇,利润就悄悄少一块。很多老板年底算账才发现,换汇损失比预想的大得多。
结汇退税跑断腿。 跑银行、交材料、排长队,是日常。更怕碰到不合规的小平台,钱直接冻住,整笔货款拿不出来。
说到底,外贸收款牵扯开户、入账、换汇、结汇、提现五个环节,每个环节都能卡你一下、收你一笔、耽误你几天。而这两年火起来的外贸收款平台,就是冲着解决这个问题来的。
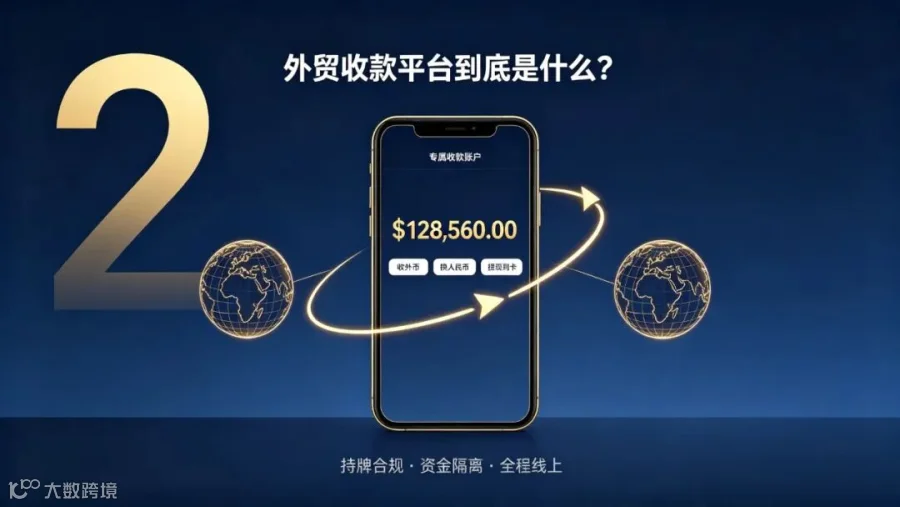
你可以理解成一个开在往上的跨境收款账户,但比传统银行账户灵活:全程线上开户,不用跑银行,支持多币种,买家付什么你收什么,换汇和提现都在手机上操作完成,不用填表
它不是什么灰色渠道。正规的外贸收款平台持有多国支付牌照,受监管机构监督,客户资金和平台自有资金是物理隔离的。
拿 iPayLinks 艾贝盈来说,它持有新加坡 MAS、香港海关、英国 FCA、美国 FinCEN 四地支付牌照,连续 11 年通过中国国内卡支付最高安全认证。
这里要澄清一个常见误解:外贸收款平台不等于"代收"。 代收是钱先进第三方账户再转给你;正规平台是给你开一个属于你自己的收款账户,买家的钱直接入你名下,资金链路清清楚楚。
iPayLinks 2015 年成立,做了 11 年跨境支付,腾讯、联想、阿里等资本都有投资,业务覆盖 150 多个国家和地区,全球 15 个分支机构,20 多万出海企业在用。
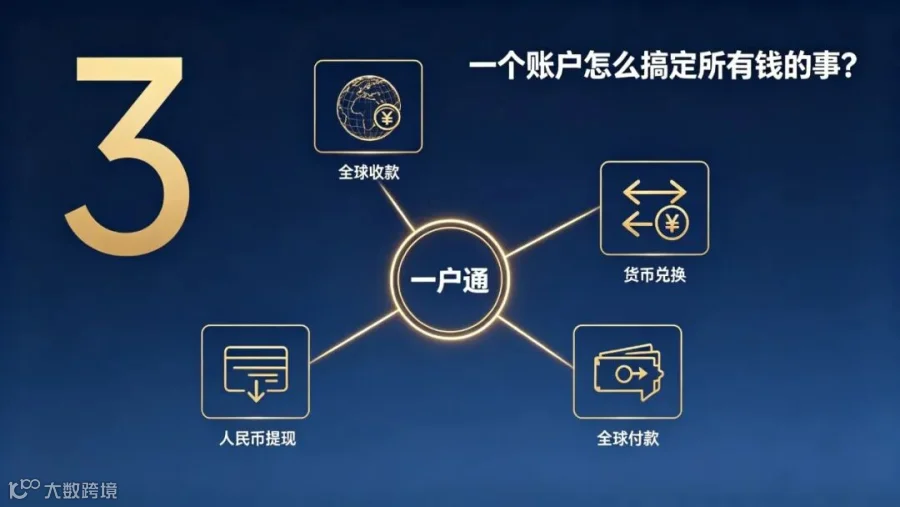
传统模式下,收款、换汇、付款、提现可能要在好几个平台之间倒腾。iPayLinks 的核心产品叫"跨境一户通",说白了就是一个账户顶过去好几个用。
全球收款。 老外的货款、电商平台的销售款,都收进这一个账户。不管是传统外贸 B2B 的电汇,还是亚马逊、eBay、Shopify、TikTok 这些平台的销售款,统一管理。
货币兑换。 账户里的外币 7×24 小时在线换成别的货币,支持 22 种以上主流币种,汇率透明,大额还能申请优惠汇率。
全球付款。 给供应商、货代付外币,直接从账户付到 72 个国家,不用再单独开付款账户。
人民币提现。 结汇成人民币提到国内银行卡,最快当天到账。
登录一次,收钱、换钱、付钱、提现全办完,不用再来回切平台倒资金。
这背后真正改变的,是资金链路变短了。过去一笔钱可能要过五六个环节才能到你手里,现在压缩到两三个环节。每少一个环节,就少一次收费、少一天等待、少一次风险。
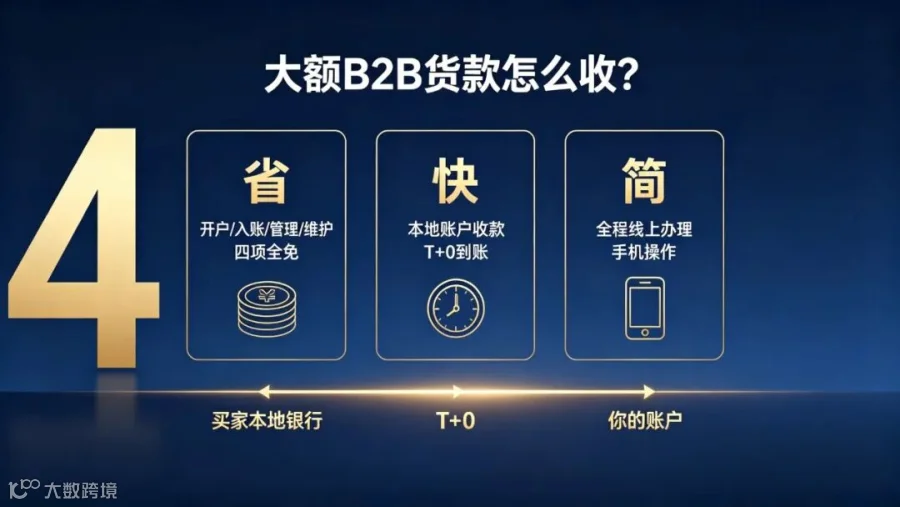
传统外贸 B2B 收款,是很多老板最头疼的场景:金额大、时效敏感、成本也敏感。iPayLinks 在这块的做法,可以用三个词概括:省、快、简。省、快、简。
先说费用。开户费、入账费、管理费、维护费,四项全免。 没有隐形收费,大额货款也能收,不设门槛(制裁国家除外)。大陆、香港、英国、新加坡的企业和个体户都能开户。
再说快。iPayLinks 在多个国家开了本地收款账户,买家可以走本地银行网络付款,跟国内转账一样方便,还省一笔国际电报费,最快 T+0 当天到账。信用证也能收,大额订单、和新客户做生意,资金更有保障。
最后是方便。全程线上办理,不用跑银行排队。开户、提现、换汇、结汇,微信小程序就能操作,手机上全办了。
除了 B2B 货款,iPayLinks 还覆盖了其他常见的外贸收款场景:
-
跨境电商平台收款:亚马逊、eBay、Shopify、TikTok 等平台,多平台多店铺一个账户统一管。 -
独立站信用卡收单:老外在线刷卡下单,智能路由匹配最优通道,收款成功率高达 **98.2%**。 -
服务贸易收款:物流运费、APP、广告、代理费、软件开发等服务款,一样能收能结汇。 -
新兴市场本地收款:东南亚、非洲、墨西哥、巴西的小币种直接收,买家付本币、你收原币。
币种方面,iPayLinks 支持 22 种以上主流货币。美元、欧元、英镑、日元这些常用的没问题,更实用的是小币种:越南盾、印尼盾、马来西亚林吉特、菲律宾比索、墨西哥比索、巴西雷亚尔、尼日利亚奈拉都能直接收。买家可以用本国的钱付款,你原币入账,不用他先换汇,成交更容易,你也少一道换汇损失。
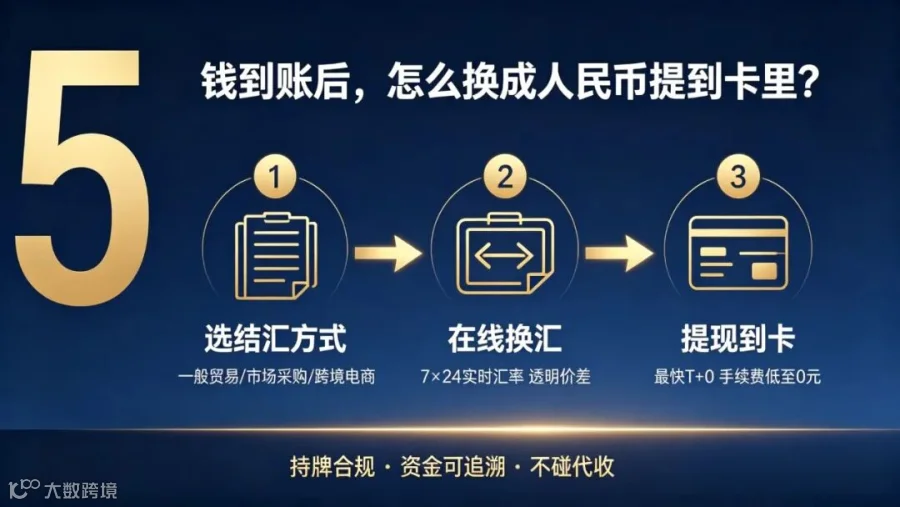
很多老板关心的另一个问题:钱收到账户里之后,怎么换成人民币、怎么提到自己银行卡?其实就三步:
第一步,选结汇方式。 根据你的业务类型选:一般贸易结汇、市场采购贸易、跨境电商结汇、离岸账户划转。按实际业务类型选,都是阳光合规的路径,还能正常退税。
第二步,在线换汇。 7×24 小时实时汇率,买入卖出价差透明,支持锁定汇率挂单,大额可申请优惠汇率。手机上点一下就换好了。
第三步,提现到卡。 人民币直达国内银行卡,支持对公、对私账户,最快 T+0 当天到账,提现手续费低至 0 元,全程可查、到账有提醒。
这里必须强调一点:所有结汇路径都是持牌合规操作,资金链路可追溯,不碰个人账户代收、不走地下钱庄。 不合规的收款方式,省的那点手续费,可能换来的是账户被冻、货款被扣。
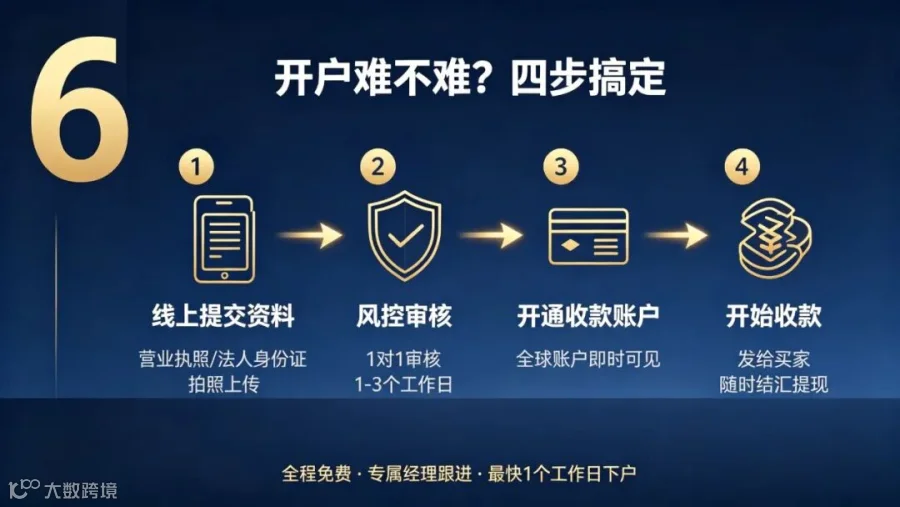
很多人一听"开海外账户"就觉得麻烦,其实现在的跨境支付平台开户已经很简单了。iPayLinks 的开户流程就四步:
第一步,线上提交资料。 营业执照、法人身份证、对公账户信息,手机拍照上传就行。
第二步,风控审核。 合规团队 1 对 1 审核,一般 1 到 3 个工作日,期间可能电话核实。资料齐全最快 1 个工作日下户。
第三步,开通收款账户。 审核通过后自动分配全球账户和本地收款账户,账号信息即时可见。
第四步,开始收款。 把账户信息发给海外买家,货款到账后手机上随时结汇提现。
全程免费,没有开户费、管理费、维护费。审核期间有专属经理跟进进度,不用自己干等。
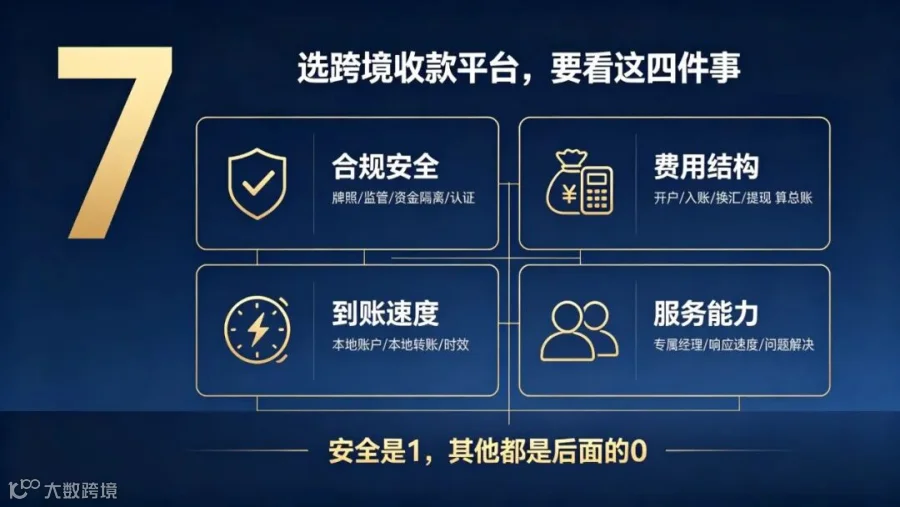
市面上做跨境收款的平台不少,怎么选?给你一套判断框架,看四个维度:
第一,看合规和安全。 这是底线。有没有国际支付牌照?受哪些监管机构监督?客户资金是否单独存管?有没有通过行业安全认证?这几条不过关,费率再低也不能用。
第二,看费用结构。 别只看一个费率,要算总账:开户费、入账费、管理费、维护费、换汇价差、提现手续费,加起来才是真实成本。有些平台开户免费但入账费高,有些费率低但换汇价差大。
第三,看到账速度。 有没有本地收款账户?支持哪些国家的本地转账?最快多久到账?到账速度直接影响资金周转,对中小外贸企业来说,早一天到账可能就意味着能多接一个单。
第四,看服务能力。 有没有专属客户经理?客服响应快不快?能不能解决实际问题?开户之后碰到风控审核、结汇退税、汇率波动这些事,有人帮你盯着和没人管,体验差很多。
记住一个原则:
选收款平台,安全是 1,其他都是后面的 0。没有安全保障,再便宜再快都没用。
最后说两句
跨境收款这件事,说复杂也复杂,说简单也简单。
复杂在于它牵扯合规、汇率、风控、退税好几个环节,哪个环节出问题都可能影响你的货款安全。简单在于,只要选对了平台,这些事都有人帮你处理,你专心做生意就行。
iPayLinks 艾贝盈做了 11 年跨境支付,服务了 20 多万出海企业,核心就是帮外贸人解决一件事:安全收、便宜换、快速结汇到卡。
如果你正在被跨境收款折腾,或者想换个更省心的收款渠道,可以通过官方渠道联系咨询,手机上就能完成开户。开户全程免费,资料齐全最快 1 个工作日下户。
做外贸已经够辛苦了,收钱这件事,就让它简单点。