


走向大师说
一入期货深似海,此情绵绵无绝期……
本文为个人商品期货的研究个人笔记,仅是笔者从个人视角出发,对期货市场中的操作机会做出主观臆断,供自己记录复盘使用。文章内容想参考的朋友,自愿选择是否观看。
本文的观点,不对市场参与者构成任何操作建议,按此交易后果自负。请各位读者时刻牢记买者自负的原则,由此产生的一切后果,本公众号以及本人不承担任何责任。
DHL Global Forwarding(DGF)发布了最新海运市场更新报告。报告显示,集装箱航运市场持续紧绷,亚洲出口需求保持强劲,而中国港口则因恶劣天气遭遇严重拥堵。
报告重点提及三个关键趋势:
1. 亚洲 - 美洲贸易航线的旺季尚未结束;
2. 港口拥堵程度达到新高;
3. 航运公司正逐步回归苏伊士运河航线。
2026 年的显著特征是跨太平洋航线旺季来得早且持续时间长。这主要受节假日季前库存增长、对中国“黄金周”的预期以及美国关税政策稳定等因素驱动。
与此同时,巴拿马运河因水位下降导致的通行和吃水限制日益增加,限制了航运公司增加美东航线运力的能力。
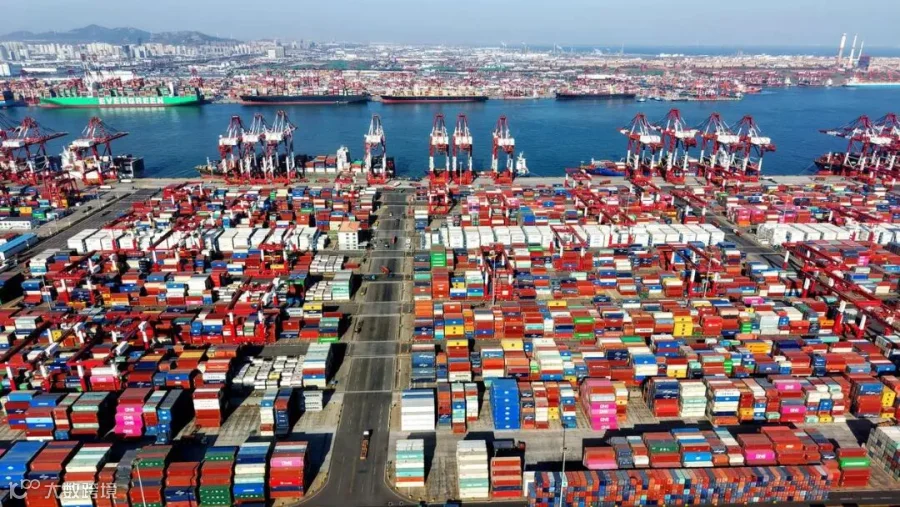
报告强调了严重的港口拥堵问题:目前约有 390 万标准箱滞留在港口,水平与 2022 年疫情高峰期相当。在中国,7 月和 8 月的台风导致主要港口关闭数日,7 月份仅有 21% 的船舶能准时抵达上海,造成大规模积压和全球连锁反应。
在欧洲,堆场容量仍然较高,且内河航道连通性因水位下降而降低。中东地区则持续受到地缘政治不稳定的干扰。
运价方面,亚洲 - 美洲航线与亚洲 - 欧洲航线出现分化。上海出口集装箱运价指数同比上涨 143%,较 6 月旺季开始时高出 36%。
具体来看,亚洲 - 美东航线因巴拿马运河状况恶化,运价持续攀升;美西航线运价在高位企稳。亚洲 - 拉丁美洲航线运价已回升至旺季初期高位。
相比之下,亚洲 - 欧洲航线运价持续回落,报告指出:“作为夏末旺季后的常规模式,需求正在减少。”
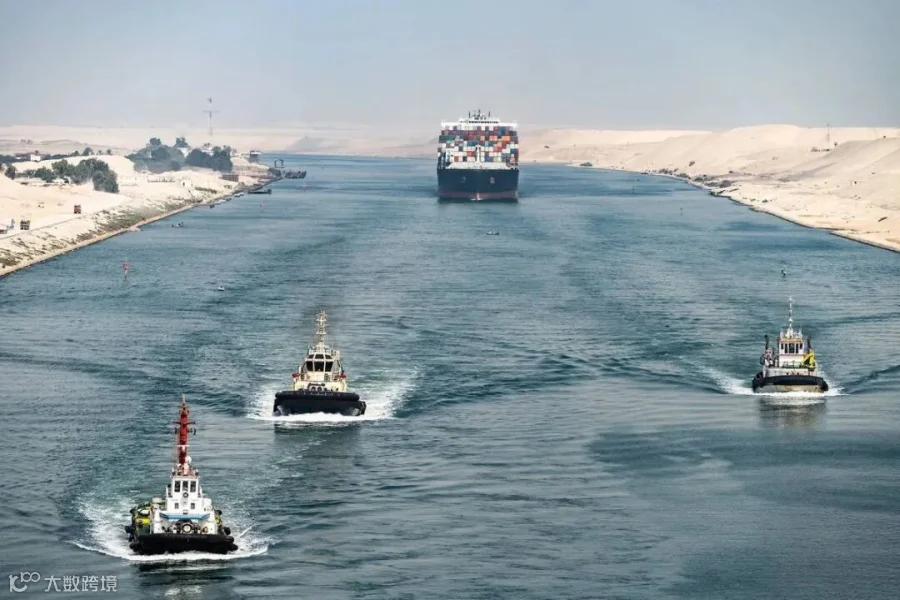
尽管集装箱航运公司正逐步回归苏伊士运河,且新船订单量处于历史高位,但 DGF 认为这并不意味着运价会立即下降。
报告指出,这是两年来首次出现有意义的苏伊士运河航线回归,预计 18% 的东西向主干航线将重新采用该路线。然而,即使在无干扰的情况下,恢复正常也需要 6 到 12 个月的时间。
“如果停火协议得以维持,预计航运公司将继续逐步扩大苏伊士运河的回归规模。随着船舶到达模式重叠,转运港和基准港可能会出现临时拥堵和设备失衡。”报告称。
虽然新集装箱船运力预计将在 2027 年使船队规模增长 9.4%,2028 年增长 15.2%,但 DGF 认为这不会立即转化为运价下降。
“新船运力将在一定程度上缓解运力紧张,但受港口拥堵、贸易需求分化以及天气或地缘政治冲突的影响,特定贸易航线的旺季仍将持续。”
从 DGF 的报告来看,这对当前集运欧线行情并未形成正向刺激。然而,本周集运欧线行情异常精彩,单周(以主力合约 EC2610 为例)涨幅达 6.3%,呈现拉爆空头的态势。
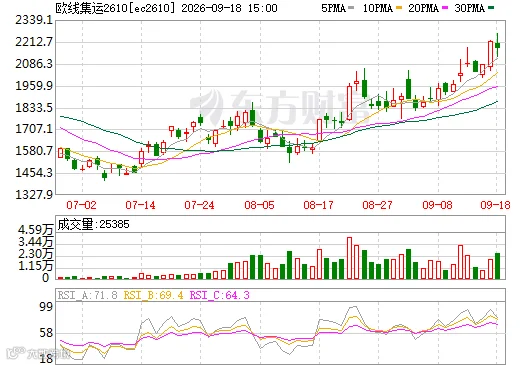
上周投票结果显示,看多和看空的人数比例相当,市场态势均衡。最终走势表明,部分看空者可能遭遇了针对性的市场博弈,面临较大亏损风险。
单周 6.3% 的涨幅对应百余点收益,单手收益约几千元。对于期货交易者而言,单次金额或许不大,但若连续遭遇此类波动,累积损失可能导致难以翻身的局面。
提醒各位:切勿盲目投机,看错方向需及时止损。期货市场风险极高,请谨慎参与,避免陷入过深。