


过往跨境卖家最担忧的是封店、资金冻结及 KYC 审核。然而,近期行业曝出的一起典型案例,将合规焦点引向了更深层的财税问题:平台流水、企业申报与私人账户资金是否匹配?
据行业媒体披露,深圳某大卖平台总营收达 2.3 亿元,但企业账面仅申报 1.7 亿元,差额 6000 万元通过个人账户收取。最终,该企业面临补税与罚款合计约 9500 万元。
该案揭示的核心风险在于:原本分散的数据正被整合比对。对于跨境卖家而言,资金流、货物流与票据流的“三流一致”已成为合规底线。
2.3 亿和 1.7 亿之间,差的那 6000 万才是关键
销售规模本身并非原罪,问题在于平台数据、企业申报与个人资金流转之间存在巨大且无法解释的差异。
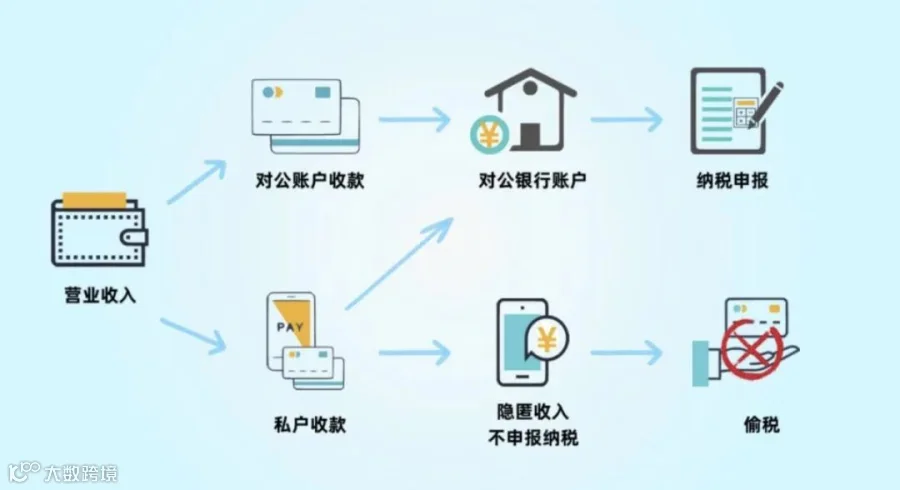
案件的危险性不在于使用私人银行卡收款,而在于将本属企业经营的收入长期通过私户流转,且未依法入账申报。
这不是一个孤立的行业话题
2026 年 3 月 31 日,广东及深圳税务部门公开了一起深圳 3C 企业逃税案。经查,2020 年至 2022 年间,深圳市森松尼电子科技有限公司通过账外经营隐匿销售收入 1.2 亿元。
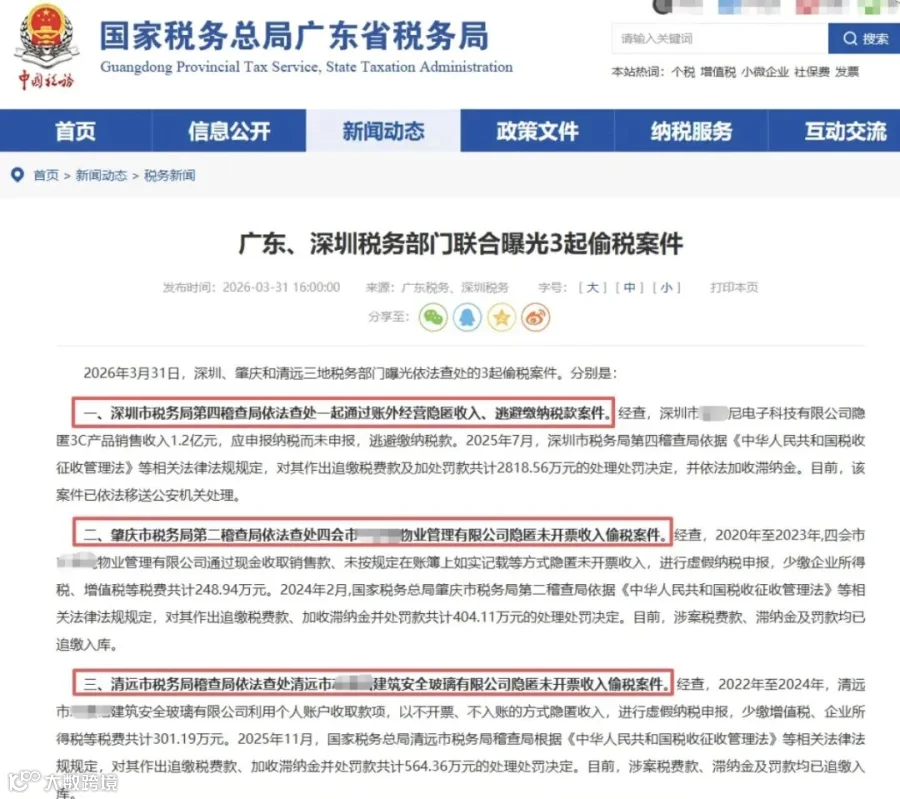
该案调查的关键突破口是一份《收款信息申明》。税务人员据此查获了记录真实经营情况的“客户往来实时余额表”,完整还原了销售回款、客户名称及收款金额等细节。再次证明:数据差异是无法掩饰的风险源头。
很多卖家过去相信的一句话,正在失效
以往部分卖家认为“平台在国外,资金经第三方收款回国,国内难以追踪”,这一认知在当下已不再适用。
规定明确要求,符合条件的境内外互联网平台企业,均需向税务机关报送经营者及从业人员的涉税信息。数据透明化已成定局。
真正值得警惕的,是这张“数据网”
监管趋势显示,平台订单、银行流水与申报数据正被纳入统一比对体系。
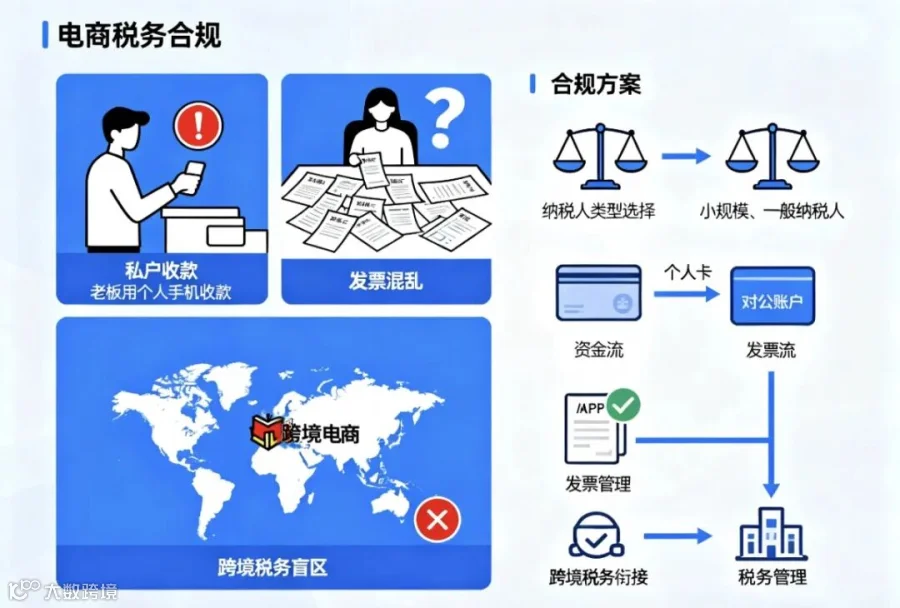
即便货款经由 Payoneer、万里汇等第三方工具流转,资金路径的延长并不能规避监管。关键在于资金性质界定、经营主体归属以及平台、物流、资金与账务的逻辑闭环。
最容易出问题的 5 类跨境卖家
大量经营款长期进入私人账户
初创期或许因便捷而使用私卡,但当营收规模扩大,这种操作将演变为巨大的历史账务隐患。
平台销售额增长,申报却长期滞后
当平台流水与申报数据差异过大,已超出普通财务记账范畴,极易触发税务预警。
一人控制多主体、多店铺与多账户
A 公司开店、B 公司运营、C 公司采购、香港公司收款,资金再转入个人账户。架构复杂导致资金归属混乱,难以自证清白。
店铺转让后忽视主体关联
店铺虽已售出,但若公司法人、税务主体或平台登记信息未同步变更,后续销售数据仍可能追溯至原主体。
规模扩大仍沿用粗放财务管理
合同、采购、物流、月结单及退款记录缺乏集中归档,导致无法准确核算营收、成本与利润。
销售额不等于利润
需明确:平台销售额不等于企业利润,更不等于应纳税所得额。跨境电商涉及采购、广告、FBA、物流、佣金、VAT 及汇兑损益等多项成本。
企业必须完整保存采购、物流、广告及平台费用等真实成本资料。面对核查时,需以完整证据链证明实际盈利情况,而非仅凭口头解释。
未来真正值钱的店铺,不只是“能下店”
行业关注点已从“下店速度”转向“长期合规”。成熟的卖家更关注法人配合度、地址真实性、账单更新、KYC 一致性、税务维护及资料调取能力。能够稳定经营三至五年,才是核心竞争力。
每个跨境老板都该问自己 3 个问题
平台销售数据能否与账务数据对应?
若调取过去三年各平台销售数据,能否与公司账务基本匹配?
大额经营资金能否说明来源和去向?
针对主要收款账户的每一笔大额资金,能否清晰阐述其来源、性质及用途?
关键资料能否在 24 小时内整理出来?
主体资料、平台结算、合同、物流、广告及银行流水等,能否随时形成完整资料包以备核查?
若能肯定回答上述问题,说明企业已步入规范化轨道。反之,当务之急并非扩张店铺,而是梳理现有业务。跨境下半场,赚钱是能力,将利润合法、稳定地留存更是核心能力。