


企业涉足跨境电商,选平台、选品与算利润固然重要,但最易被忽视的关键在于货物出境与入境的模式。在海关与税务监管逻辑中,物流模式直接决定了适用的税收规则、出口退税资格以及境外税务登记义务。模式选择错误,后续财税处理将陷入被动。本文将拆解直邮、保税、海外仓三种主流模式的税务逻辑与实操差异。
一、监管代码决定税收规则
海关为跨境电商设定了特定的监管方式代码(报关代码),本质是为不同通关模式赋予标准编号。目前常用代码包括 9610、1210、9710、9810,以及传统一般贸易代码 0110。
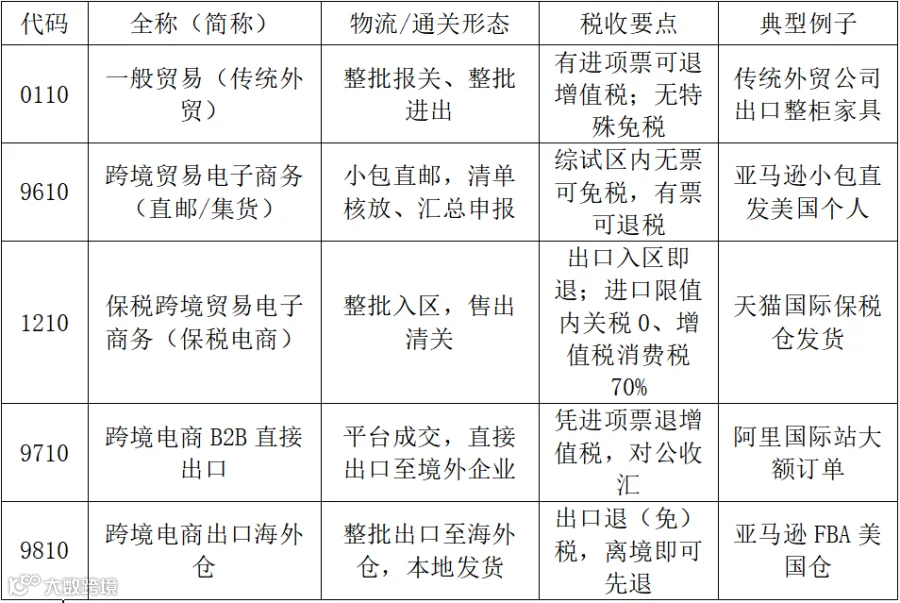
1210、9610、0110 属于双向监管代码,既可申报进口也可申报出口;9710、9810 仅用于跨境电商 B2B 出口。0110 一般贸易适用于传统整批进出口,无口岸限制;而 9710 和 9810 虽也是卖给境外主体,但因通过电商平台成交并传输电子数据,享有通关与退税便利。
例如,佛山家具厂通过 0110 整柜出口至美国批发商,凭进项发票可办理出口退税。若通过跨境电商平台成交并传输数据,则可能适用 9710 或 9810,享受更简化的申报流程。
二、直邮模式(9610/9710)
1. 9610 零售直邮与无票免税政策
9610 全称“跨境贸易电子商务”,适用于 B2C 零售出口。企业通过电商平台接单后,在境内打包直发海外消费者。其特点是订单金额小、批次多、品类杂。
案例解析:深圳某卖家在独立站接获 200 笔美国散客订单,货值合计 1 万元,通过国际快递直发。若该企业在跨境电子商务综合试验区(综试区)注册,且满足三单比对等条件,对于无法取得进货发票的货物,可适用“无票免税”政策,即免征增值税和消费税。
配套政策规定,符合条件的企业所得税可按4% 应税所得率核定征收。若企业同时符合小型微利企业条件,实际税负可低至 5%。需注意,已取得进项发票的部分不适用此核定政策,且企业需在综试区内实质性运营。
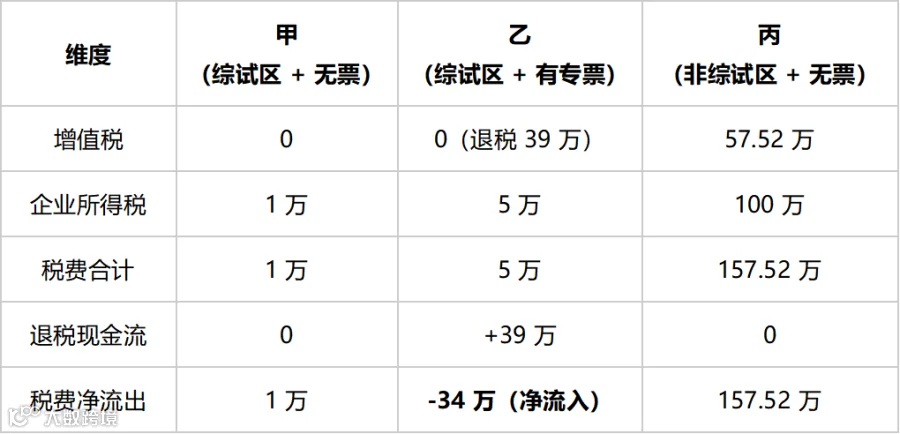
税负对比案例:假设三家卖家年出口额均为 500 万元。
- 甲卖家(综试区+9610+无票):适用无票免税,增值税为 0;企业所得税按 4% 核定,税负约 1 万元。
- 乙卖家(综试区+9610+有票):适用出口退税,退回进项税 39 万元;企业所得税按查账征收,税负约 5 万元。虽所得税略高,但获得大量退税现金流,综合利润可能更高。
- 丙卖家(非综试区 + 无票):既无免税资格也无进项抵扣,需视同内销缴纳增值税约 57.52 万元,企业所得税约 100 万元,税负极重。
2. 9710 B2B 直接出口
9710 适用于境内企业通过跨境电商平台与境外企业达成交易后直接出口。相比 0110 一般贸易,9710 在通关上享受简化申报与优先查验便利,退税逻辑与 0110 基本一致,核心区别在于交易必须通过线上平台达成并传输数据。
三、海外仓模式(9810)
9810 适用于出口至海外仓的货物。企业先将货物批量运往目标国仓库,待产生订单后由本地发货。该模式支持“离境即退税”,即货物报关离境后即可申请退税,无需等待实际销售,有助于缓解现金流压力。但自 2025 年起,税务机关对利用该政策骗税的行为查处力度加大,预退税审核趋于谨慎。
常设机构风险:若海外仓不仅用于仓储,还配备了本地员工、办公室或具备独立签约、定价决策职能,可能被目的国认定为“常设机构”(Permanent Establishment),从而需要在当地缴纳企业所得税。单纯的仓储发货通常不构成常设机构,但叠加经营职能会增加合规成本。
四、保税仓模式(1210)
1210 全称“保税跨境贸易电子商务”,区分进口和出口两种场景。
1. 1210 进口(网购保税):货物批量运入综保区或保税物流中心,暂不征税。待国内消费者下单后,按个人物品清关。在限值内(单次 5000 元,年度 26000 元),关税为 0,进口环节增值税和消费税按法定应纳税额的 70% 征收。
案例:一件 100 元的进口商品,1210 模式下增值税为 9.1 元(13%×70%);若走一般贸易进口,需全额缴纳 13 元且可能涉及关税,税负差异明显。
2. 1210 出口:货物存入保税区即视为出口,可办理退税。但由于退货回流手续繁杂,中小卖家较少采用此模式出口。
五、模式对比与抉择框架
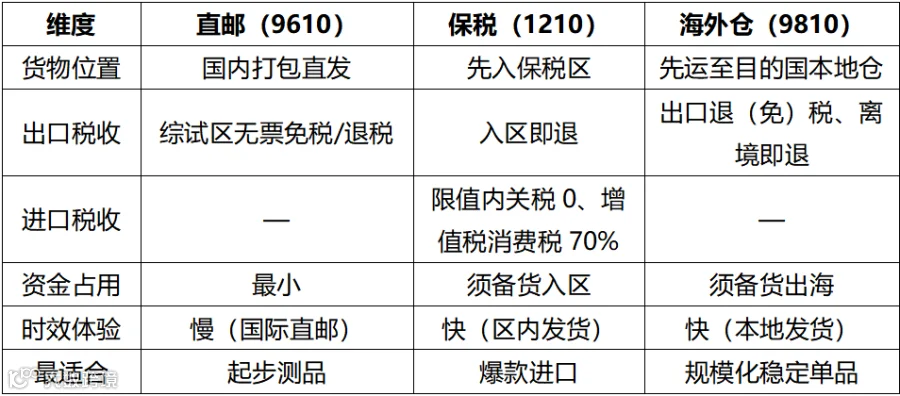
直邮模式(9610/9710):无需海外压货,资金占用小,适合起步测品阶段。缺点是单件物流成本高,业务量大时利润易被侵蚀。
保税模式(1210):利用保税区“缓冲池”功能。进口端税负轻、配送快;出口端可入区即退税。缺点是需先行备货,资金占用较高。
海外仓(9810):本地发货体验极佳,适合爆款及高复购品类。缺点是备货资金压力大,库存滞销风险高。
抉择建议:
- 进口业务:首选保税(1210),利用税负优惠与时效优势。
- 出口业务:起步期选直邮(9610/9710)轻资产试水;成熟期选海外仓(9810)提升体验。
企业可同时运行多种模式,但必须确保每一批货物按真实业务实质对应正确的监管代码,严禁混用。
合规警示案例
案例 1:误用监管代码被罚。漳州某贸易公司将线下交易的装饰品误报为"9710 跨境电商 B2B 出口”,实际应属"0110 一般贸易”。因申报不实影响海关监管秩序,该公司被处以罚款。提示:微信等社交渠道成交不属于跨境电商平台交易,不可套用 9710。
案例 2:小单散货误报一般贸易。深圳某卖家将本应适用 9610 无票免税的小包零售业务,误按 0110 一般贸易申报,导致无法享受免税及核定征收优惠,面临巨额补税风险。
案例 3:保税进口超限申报。杭州某企业将超单次限值(5000 元)的高档化妆品仍按 1210 优惠税率申报,被海关查获后需补缴税款、滞纳金及罚款。
案例 4:海外仓预退核算逾期。宁波某企业混淆 9810 预退税与 9610 正常退税账目,未在规定期限内完成销售核算,导致已获得的 26 万元预退税款被追回,且正常退税被暂缓。
六、目的国销售税:隐性成本
货物在目的国销售时,须按当地税法缴纳销售税。美国涉及各州 Sales Tax,欧洲涉及 VAT,澳加日涉及 GST。若未在销售额达到起征点前主动注册税号并申报,将面临补税、罚金甚至店铺冻结的风险。企业应将目的国税负计入定价模型,确保合规盈利。
七、延伸:广义出海视角
跨境电商仅是出海形态之一。广义出海还包括 B2B 一般贸易(0110)、境外直接投资设厂(涉及常设机构与利润汇回税务规划)以及服务出海(软件、游戏、咨询等)。随着全球税收透明度提升(如 BEPS、CRS),企业需根据业务实质构建合规的跨境架构。
<全文完>