


继上篇拆解创想三维从 50 万起步到 IPO 的股权进化史后,本文将从经营视角深度复盘这家高速增长的 3D 打印龙头企业:在业务飞速扩张的同时,其财税合规体系如何精准跟进?
本文概要:
一、企业战略:构建 3D 创意生态闭环
二、盈利模式:六大收入来源与全球渠道布局
三、组织架构:人员配置与职能划分
四、股权架构:上市主体的三层设计
五、三流合一:货物流、资金流与税务流解析
一、创想三维的企业战略:做 3D 创意生态闭环
跨境硬件卖家常面临“卖一台设备赚一次钱”的增长瓶颈,复购仅靠耗材难以支撑长期发展。创想三维虽以硬件起家,产品销往全球 140 多个国家,但并未局限于“硬件供货商”角色。
其核心打法是跑通「硬件 - 软件 - 内容 - 成品交易」的商业闭环:用硬件获客,软件留人,内容激活,最终通过成品电商变现。国内牢牢掌握研发与供应链,海外则通过本地团队、海外仓搭建销售与履约体系,做到“业务走到哪,体系就铺到哪”。
生态两大板块:
上游创想云:服务存量创客,提供 AI 建模、切片工具及模型库,解决“怎么设计”的痛点。
下游 Nexbie 海外电商:面向普通消费者,将数字模型转化为可直接购买的实体商品(如手办、摆件),解决“不想买机器但想要成品”的需求。
至此,创想三维已转型为覆盖“从创作到交易”的全球 3D 创意生态平台。
二、创想三维靠什么赚钱,布局哪些销售渠道
招股书显示,创想三维的收入来源共分为六大板块:
1. 硬件(基本盘):3D 打印机、扫描仪、激光雕刻机,为核心起家业务;
2. 耗材:打印线材、树脂等高复购品类;
3. 配件:零部件及改装配件,满足 DIY 与维修需求;
4. 创想云服务:会员订阅、AI 建模及模型交易佣金;
5. Nexbie 平台业务:海外成品售卖,未来计划开放创作者入驻撮合交易;
6. 其他收入:技术服务及废料销售等。
销售渠道布局:海外贡献超七成收入,是绝对主力。
1. 海外渠道:包括亚马逊、eBay、Temu、TikTok 等第三方平台;自建 DTC 独立站;Nexbie 成品渠道;以及全球 2422 家经销商网络。
2. 国内渠道:天猫、京东、抖音等电商平台及线下经销商。
整体逻辑为:自有研发生产,通过集团多主体流转,经由多元渠道触达全球终端用户。

三、创想三维的人员组织架构
截至 2025 年末,创想三维拥有 3129 名全职员工,其中研发人员 743 人,占比近四分之一。这是其获得高新技术企业资质及享受研发费用加计扣除的基础。

组织架构分为三层:
第一层:治理层
董事会共 9 人(5 位执行董事、1 位非执行董事、3 位独立非执行董事)。下设审计委员会,专门审核关联交易、转让定价及财税内控。
第二层:高管层
四位创始人担任执行董事,把控集团战略、供应链及研发,重大决策由此向下传递。
第三层:执行层
划分为四大职能团队:
1. 研发团队:分布深圳、惠州、湖北,支撑硬件及软件技术开发;
2. 供应链运营团队:负责惠州、湖北基地的整机与耗材制造;
3. 销售营销团队:含国内销售及美、德本土团队,负责海外运营与售后;
4. 行政支持团队:财务与法务内控,处理跨国税务、关联交易及转让定价报告。

组织架构的核心逻辑是:人在哪里干活,业务就在哪里发生;利润与成本应归属对应主体。
例如上海创想仅承担内部销售支持,团队小、风险低,因此只能按成本加成收取合理服务费,不能强行归集巨额利润。这体现了转让定价的底层逻辑:干多少活,留多少利。
四、创想三维的上市股权架构
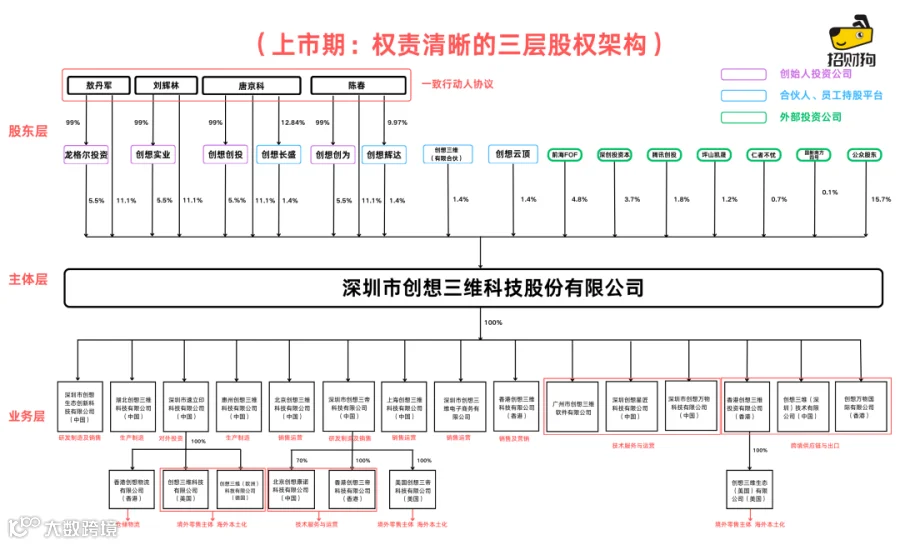
创想三维构建了清晰的三层股权架构:
第一层:股东层(有钱)
功能:兜住本金、引入资本、锁定控制权。
构成:创始团队(直接持股 + 投资公司双轨制)、员工持股平台(分钱不分权)、风投及战略机构(如深创投、腾讯创投)。
第二层:主体层(值钱)
主体:深圳市创想三维科技股份有限公司(港股上市主体)。
功能:对外披露门面、资本运作平台(合并报表、融资并购)、核心采购与出口主体。
第三层:业务层(赚钱)
由母公司控股 15 家一级子公司和 7 家二级子公司,按职能分为五类:
1. 研发制造主体
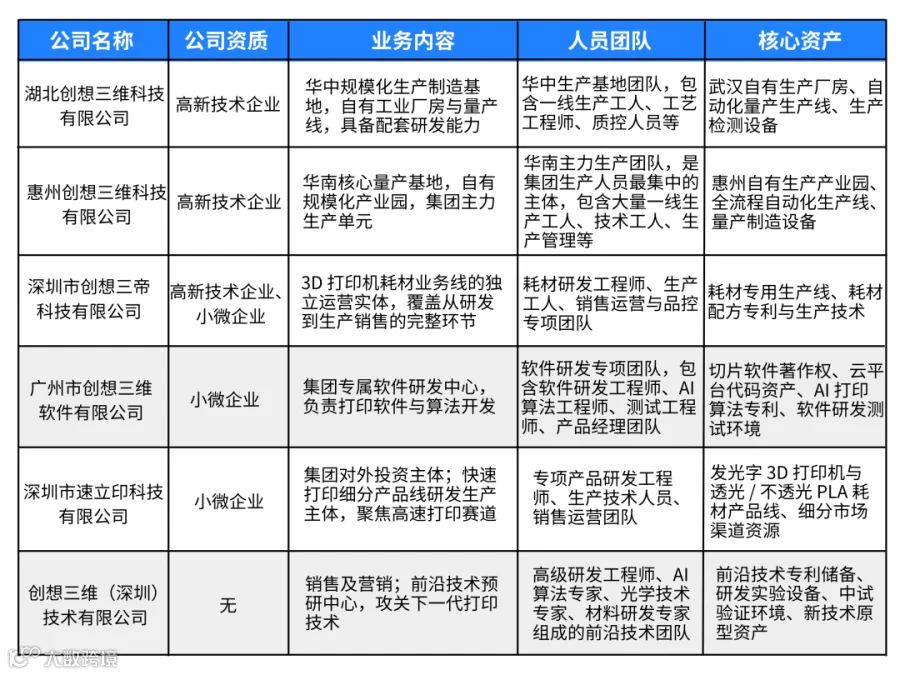
负责产品落地。湖北、惠州基地主打规模化量产,资产为厂房设备;软件及技术公司专攻细分研发,资产为专利与软著。
2. 国内销售和服务主体
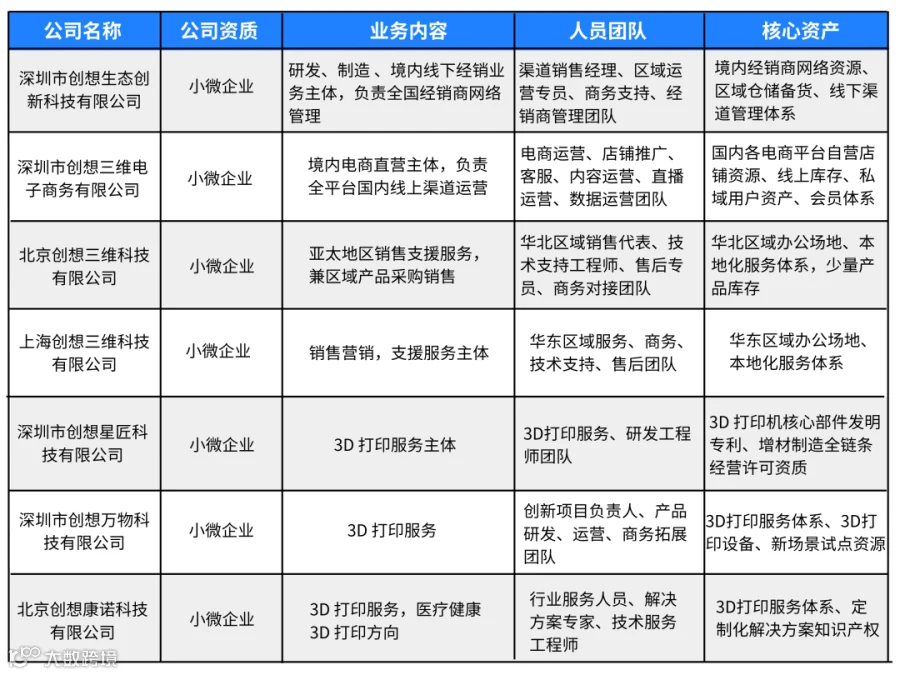
资源随业务配置。北京创想侧重销售支持与区域采购,资产较轻;深圳创想电商面向 C 端卖货,配齐运营、客服及国内仓库存。
3. 跨境销售与出口主体
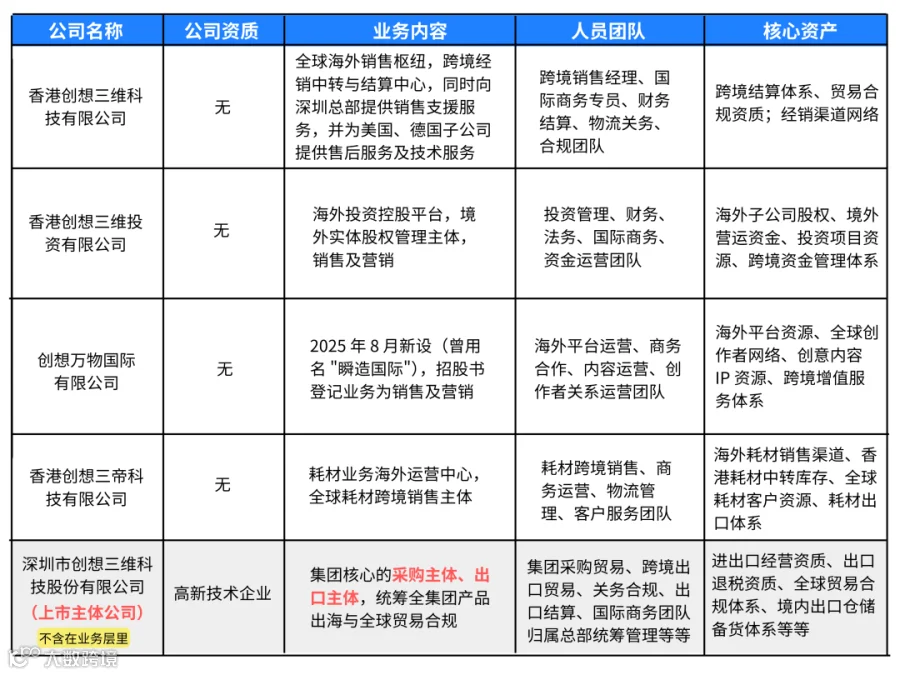
深圳主体将货物卖给香港公司(香港创想科技/投资),后者承担存货跌价、汇率及信用风险,再转售给海外子公司。
4. 海外销售主体
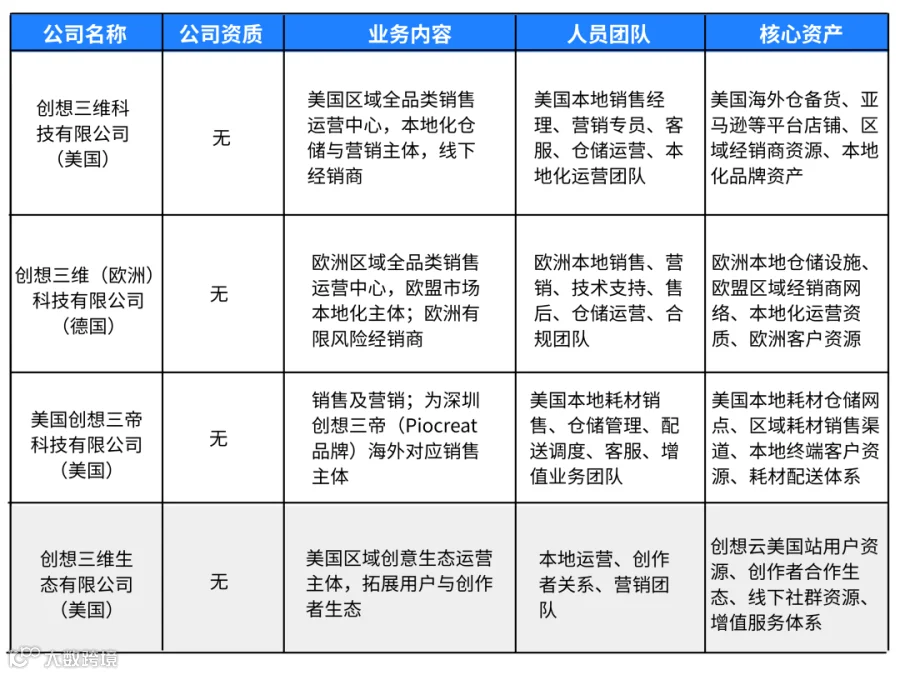
创想美国、德国等主体运营海外仓、平台及独立站,承担当地经营风险,资产主要为海外库存及品牌商标。
5. 物流及其他配套主体
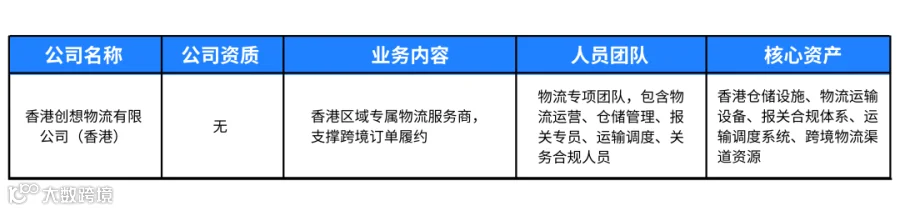
如香港创想物流,仅提供内部仓储协调,不对外营业,团队精简。
总结:每家公司定位清晰,人、财、物配置与业务权责完全对应。
五、创想三维的货物流、资金流、税务流
创想三维实行“国内 + 海外”双线并行,货往下游交付,钱向上游归集。
(一)国内销售流程
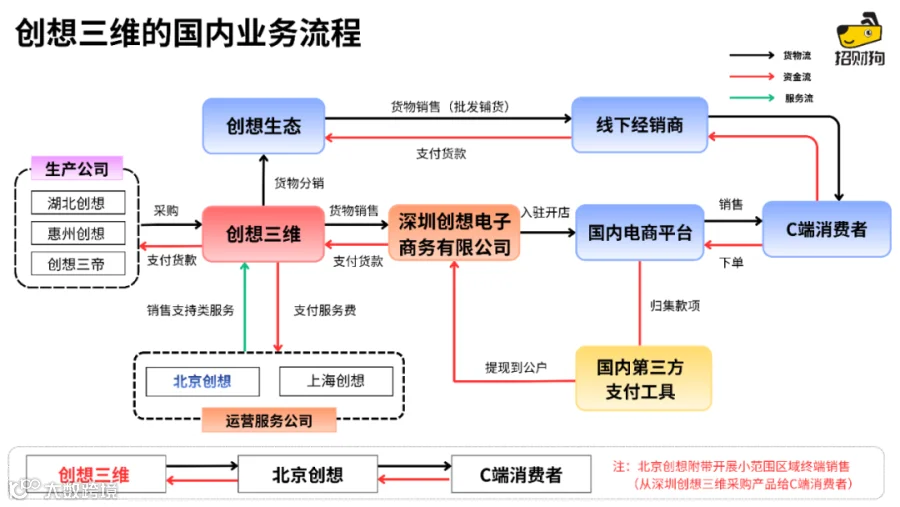
货物流:生产公司(湖北/惠州/深圳三帝)→ 上市总部 → 国内销售公司(北京/电商/生态)→ 线上平台/线下经销商 → 消费者。
资金流:消费者付款至第三方支付 → 销售公司提现 → 内部结算回流至上市总部 → 总部向生产公司支付货款。
服务费:北京、上海创想向总部提供销售支持,按实际工作量结算服务费。
(二)海外销售流程
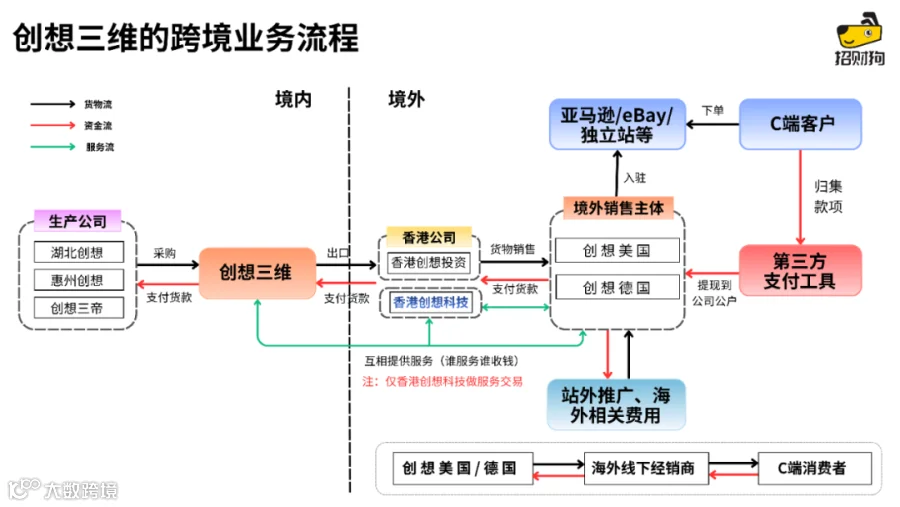
路径:中国生产 → 深圳归集 → 香港中转 → 海外销售。
货物流:生产公司 → 深圳上市主体(报关出口)→ 香港公司 → 海外子公司(美/德)→ 境外消费者。
资金流:境外消费者付款(PayPal 等)→ 海外子公司 → 香港公司 → 深圳总部 → 国内生产公司。
服务费:各主体间互相提供售后、技术及销售支援,遵循“谁服务、谁收费”原则结算。
(三)税务合规解析
1. 境内研发制造公司(湖北/惠州创想等)
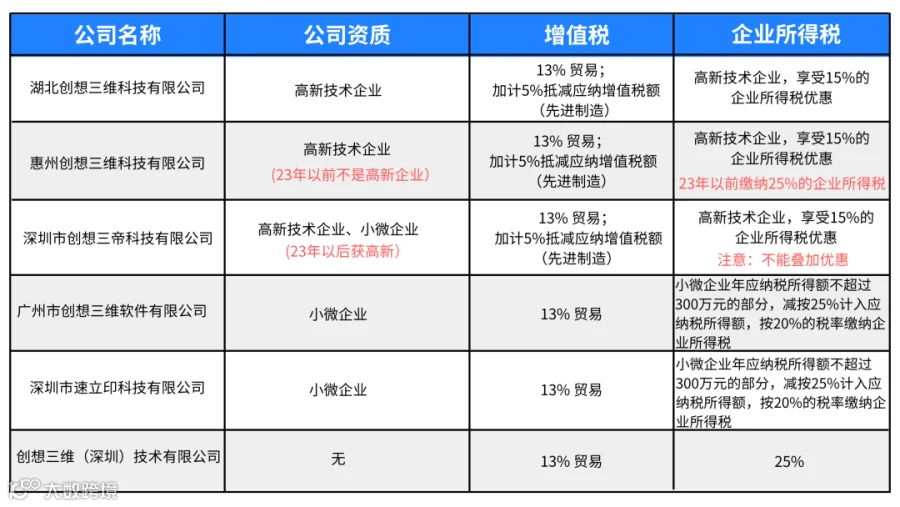
增值税:货物贸易 13%,先进制造业可加计 5% 抵减。
企业所得税:高新技术企业享 15% 优惠税率;部分小规模软件研发公司(如广州创想)符合小微企业标准,实际税负约 5%;其余适用 25%。
2. 境内销售服务公司(北京/上海创想等)
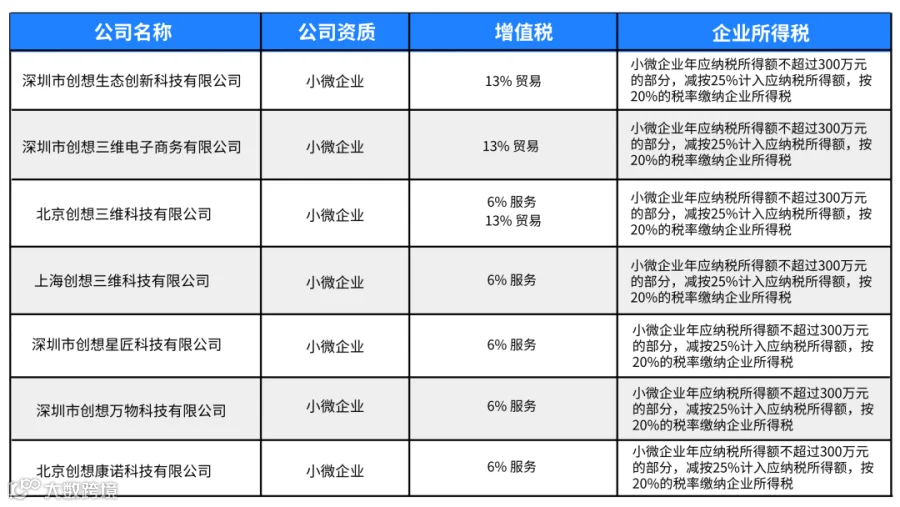
增值税:技术服务 6%,货物销售 13%。
企业所得税:多数公司为小团队运作,符合小微企业标准(利润 300 万内),实际税负约 5%。
3. 境内出口/主体公司(深圳市创想三维科技股份有限公司)
增值税:出口免征并退税;内销 13%;符合条件的跨境服务免税。
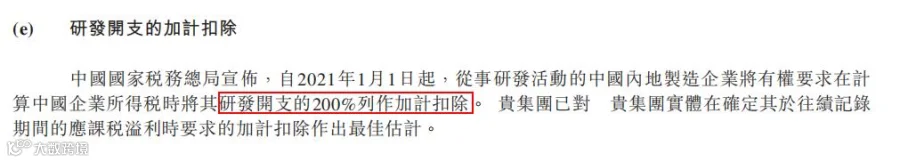
企业所得税:高新技术企业 15% 税率,叠加研发费用 200% 加计扣除。

4. 香港公司
利得税:两级制,首 200 万港元利润税率 8.25%,超出部分 16.5%。
5. 美国、德国海外本土公司
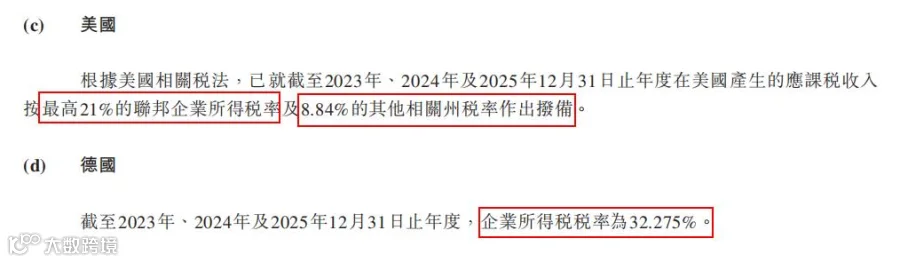
进口与销售:缴纳当地关税、销售税或增值税。
企业所得税:美国按联邦 21%+ 州税率申报;德国综合税率约 32.275%。
结语:
创想三维的合规之道在于“左手抓增长,右手抓合规”。业务拓展到哪里,主体就设立到哪里;人员创造多少价值,利润就留存多少;货流、资金流与税务流严格匹配。这种“搭对主体、算清利润、依法完税”的模式,为跨境从业者提供了极具价值的参考范本。