


易兑今日牌价
▼
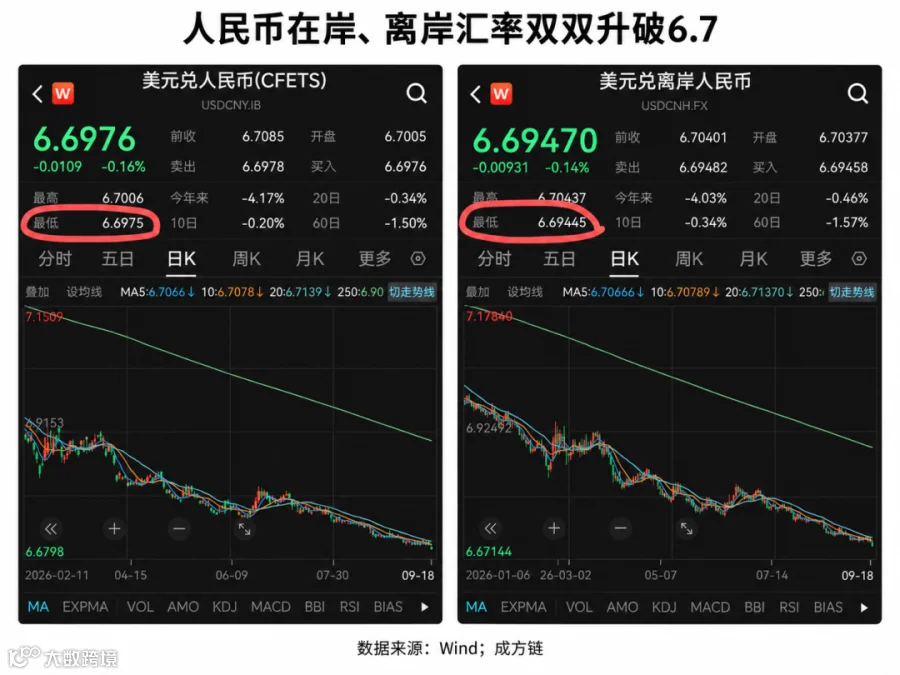
最新数据显示,在岸人民币兑美元最高升至 6.6975,离岸人民币最高触及 6.69445,分别创下自 2023 年 1 月和 2022 年 7 月以来的新高。今年以来,在岸人民币累计升值幅度已超 4%,当日人民币中间价亦上调至 6.7521。
逆势走强的基本面支撑
本轮人民币汇率强势表现背景特殊。美联储昨日将利率上调至 3.75%—4.00% 区间,推动美元指数一度攀升至近五周高位。通常情况下,此类宏观环境对非美货币构成压力,但人民币依然稳健突破 6.7 关口。
首要支撑源于坚实的外汇供求关系。8 月数据显示,我国非银行部门跨境资金净流入达 624 亿美元;银行结汇 2518 亿美元,售汇 2033 亿美元,实现结售汇顺差 485 亿美元。值得注意的是,当月企业外汇收入结汇率为 61.5%,较前 7 个月平均水平低 2.7 个百分点。这表明,人民币上涨并非由企业集中抛售美元驱动,而是得益于贸易顺差及跨境资金的持续流入,为汇率提供了内生性支撑。
在岸与离岸的市场隔离机制
除基本面外,人民币独特的制度设计是理解其韧性的关键。人民币市场分为境内在岸市场(CNY)和境外离岸市场(CNH):
在岸人民币(CNY):实行有管理的浮动汇率制,每日设定中间价,即期汇率围绕中间价上下 2% 波动,且资本项目尚未完全开放。
离岸人民币(CNH):主要在香港交易,市场化程度更高,可自由进行存款、融资及衍生品交易。
尽管两个市场通过贸易结算、沪深港通及债券通等渠道相连,但资金跨境流动仍受严格监管。这种“相通但不完全打通”的机制,使得 CNY 与 CNH 长期趋势一致,但短期可存在价差,有效阻断了离岸市场的剧烈波动直接冲击境内金融体系。
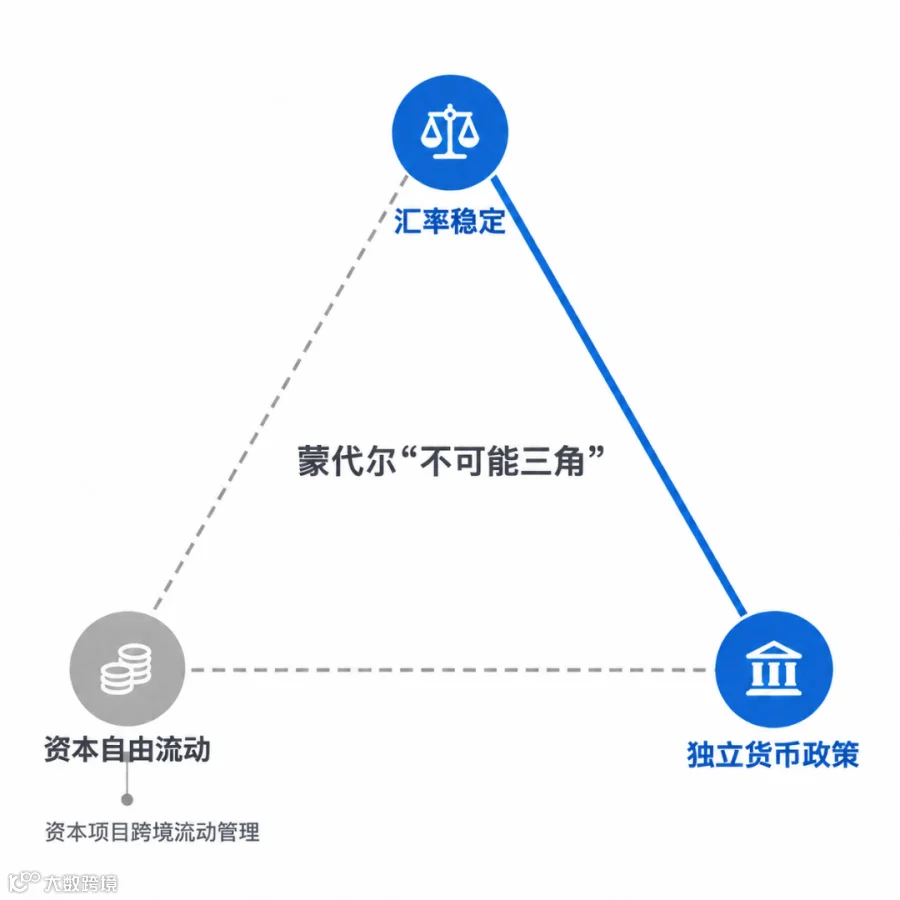
依据蒙代尔“不可能三角”理论,我国选择了汇率稳定与独立的货币政策,而对资本项目实施严格管理。这使得即便美联储大幅加息,我国货币政策无需被动跟随,海外资金也无法无限制地直接冲击境内市场。
相关法规依据包括《资本项目外汇业务指引(2024 年版)》各部分条款,为跨境资金流动提供了明确的规则框架。
香港离岸市场的调节作用
香港作为连接全球市场的关键枢纽及最大的离岸人民币资金池,其流动性状况直接影响做空成本。海外机构做空人民币需先借入人民币,若离岸市场流动性收紧、融资利率上升,将显著增加空头持仓成本,从而抑制投机行为。
央行通过多种工具调控离岸流动性:一是与香港金管局保持 8000 亿元人民币常备货币互换安排,并于 2026 年 7 月将香港金管局人民币业务资金安排额度从 2000 亿元扩至 5000 亿元,提供稳定资金支持;二是常态化发行离岸人民币央行票据,根据需要吸收或释放流动性。这套组合拳确保了离岸市场不会脱离在岸基本面独立疯狂波动。
结语:制度设计的精妙平衡
综上所述,人民币突破 6.7 是多重因素共振的结果:贸易顺差与跨境资金流入奠定了供求基础,美元走势与利差影响了短期交易情绪,而“在岸 + 离岸 + 香港”的三层架构则为汇率波动提供了关键的缓冲垫。
人民币汇率制度的精妙之处在于,既推动人民币走向全球市场,又通过有效的资本管制和流动性调节机制,避免了境内金融体系完全暴露于全球资本流动的冲击之下,实现了开放与稳定的动态平衡。
-END-