


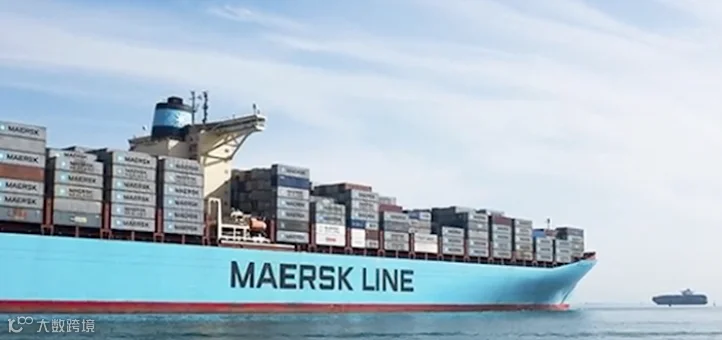
沉寂多年的马士基(Maersk)正重新考量大规模扩充集装箱船队的战略。最新市场消息显示,马士基或启动一项涉及约 40 艘新船的建造计划,若该计划落地,其在建订单规模将跃升至约 205 万 TEU,成为全球第二大集装箱船订单持有者,仅次于地中海航运(MSC)。
40 艘新船计划详解:超大型与双燃料主力
据 Alphaliner 援引船舶经纪市场消息,马士基已邀请中韩船厂参与竞标。该计划核心包含两部分:一是约 20 艘 2.4 万 TEU 及以上的超大型集装箱船(ULCV),二是约 20 艘 1.8 万至 2 万 TEU 级船舶。分析指出,马士基可能采取分步策略,先锁定 10 至 12 艘超大型船舶订单,后续再视情况追加。
据悉,这批新船均将采用 LNG 双燃料动力系统。不过,关于具体承建船厂、最终船型参数、单船造价及交付时间表,马士基官方尚未予以确认。
战略转向:从“船队更新”到“规模扩张”
马士基的造船动作并非突发。今年 2 月,该公司已与中国新时代造船签署协议,订造 8 艘 18,600 TEU 双燃料集装箱船,计划于 2029 年至 2030 年交付。相较于现有的 2.4 万 TEU 级巨轮,该船型尺寸更为紧凑,部署灵活性更高。
若此次 40 艘船的传闻属实,标志着马士基的策略已从单纯的老旧船舶替换,正式转向“船队更新 + 规模扩张”的双轨模式。
管理层预期生变:运力逼近极限
策略调整的背后,是马士基管理层对市场判断的根本性转变。CEO Vincent Clerc 在二季度业绩会上表示,随着"Gemini"合作带来的运营效率提升,现有船队的利用率与资产周转率已接近极限。面对亚洲出口需求强劲、港口拥堵及陆侧基础设施限制导致的全球有效运力压缩,公司认为仅靠更新旧船已不足以维持竞争力,必须增加船舶资产储备。
这与过去几年马士基试图通过拓展物流、仓储等非海运业务来降低周期依赖的谨慎态度形成鲜明对比。
行业影响:新一轮大型船舶订造潮开启
Alphaliner 估算,若 40 艘新船全部落实,马士基将新增约 84 万 TEU 运力,订单簿总数达 134 艘。这一动向也折射出全球班轮公司的集体趋势:近期,达飞轮船(CMA CGM)也被传正在考虑订造约 12 艘 2.4 万 TEU 级 LNG 双燃料集装箱船。
未来展望:长期运力结构重塑
值得注意的是,传闻中的新船多计划于 2029 年以后交付,短期内不会直接改变市场舱位供需。但从长周期看,随着 2.4 万 TEU 级船舶陆续投入亚欧等远洋干线,马士基未来的航线布局、船型配置及联盟运力结构将迎来深度调整。
对于货代及相关从业者而言,关注点不应仅限于造船数量,更需留意新船交付节奏、旧船退出速度以及由此引发的航线网络变化。尽管 40 艘新船目前仍属市场传闻,但结合已确认的 8 艘订单及管理层释放的信号,马士基重启船队规模扩张已成定局。