


编辑 | 杜仲
来源 | 观潮新消费(ID:TideSight)
“国内扫地机的故事已经听完了。”一位长期跟踪清洁电器行业的基金经理如是判断。数据印证了这一观点:奥维云网显示,2026 年上半年国内扫地机器人销量 309 万台,同比减少约 14.9 万台;零售额 98 亿元,同比跌幅 4%。这是继 2023 年后,再次出现量额双降的局面。
终端寒意迅速传导至生产端。追觅多位供应商反馈,今年二季度起欠款集中出现;云鲸则延缓上市计划并主动放缓扩张,导致上游订单缩减。在国内大盘萎缩、上游承压的背景下,品牌方的生存状况成为焦点。
内销失速,尾部玩家集体出局
国内扫地机市场已从百花齐放转入残酷的存量出清阶段,线上市场承压尤为明显。洛图科技数据显示,2026 年上半年扫地机线上销量 243.8 万台,同比下降 11.3%;零售额 78.9 亿元,下滑 6.7%。“强者恒强、弱者淘汰”的格局愈发凸显。
线上 TOP10 品牌合计占据超 95% 的市场份额,梯队分化严重:
- 第一梯队:科沃斯以 34.2% 的份额位居第一,同比增长 4.3 个百分点,增长动力主要来自 T90 PRO、X12 等中高端机型,低端系列不再是引擎;石头科技以 26.1% 的份额位列第二,销量微增 3.86%,同样依赖 P20 Max 等中高端产品;追觅份额下滑 2 个百分点至 12.8%,与前两名断层明显,有掉队风险。
- 第二梯队:小米和云鲸线上销量占比分别为 8.8% 和 6.8%,均同比下滑近 7 个百分点。
- 第三梯队:UWANT、大疆、OKP 等品牌份额均未超过 2%,合计不足 5%。
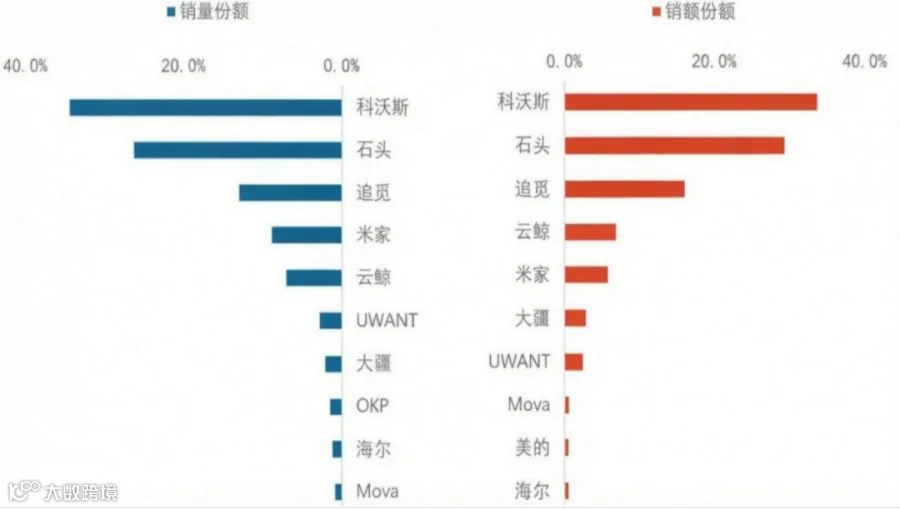
图片来源:洛图科技(RUNTO)
仅半年时间,线上市场便消失了 11 个品牌和 73 款机型,大量缺乏核心技术的白牌与中小厂商被加速出清。这一现象背后是消费者购机逻辑的根本转变:不再满足于“能用就行”,而是追求提升生活品质的智能体验。数据显示,2026 年上半年 3000 元以上中高端机型市场份额从 54.0% 提升至 65.0%,而 2000 元以下入门产品份额收缩至 13.9%。国内市场已正式步入依靠技术与体验厮杀的红海期。
补贴退潮,市场回归理性
两年前,扫地机曾是新中产标配,科沃斯、石头科技、追觅等品牌一度卖断货,云鲸在 2024 年 618 期间 GMV 更是力压群雄。然而到了 2026 年,市场突然“踩刹车”,主要原因有三:
1. 补贴退潮,需求提前透支
2024 年至 2025 年,多地将以旧换新政策覆盖扫地机,北京最高补贴达 2000 元,带动销售额连续大幅增长。经过近两年的刺激,大量刚需和改善型用户已完成换新。2026 年一季度国补大面积中断,价格敏感型用户购买意愿受抑,新增需求无法填补透支缺口。
2. 产品创新不足,缺乏换新理由
经过多年同质化竞争,吸力、厚度等硬件参数逼近物理极限,导航、避障等功能高度趋同。各品牌旗舰款功能描述雷同,参数膨胀但场景应用未有实质性突破。消费者不愿为体验差异不大的高价新品买单。
3. 渗透率瓶颈与信任危机
中国家庭扫地机渗透率仅 5%-7%,一二线城市趋于饱和,下沉市场受高价门槛限制难以突破。更严峻的是信任危机:黑猫投诉平台上扫地机品类投诉总量超 2.4 万条,头部品牌累计投诉超 2.2 万条,涉及避障失灵、基站故障等问题,部分品牌售后解决率不足 30%。
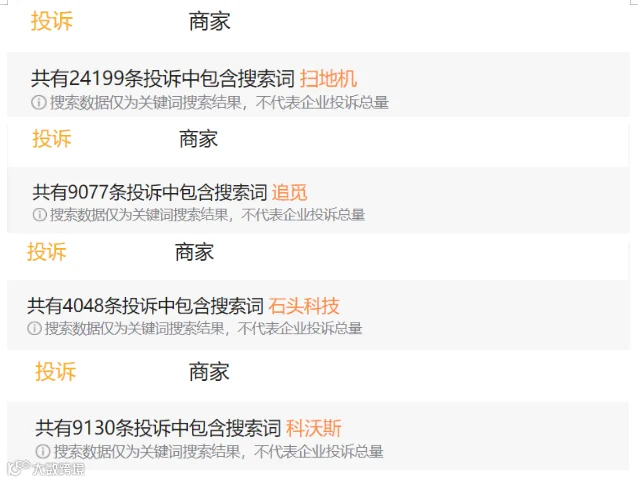
图片来源:黑猫投诉
多重因素叠加,行业依靠补贴和流量托举的黄金时代终结。内销红利消退后,中国品牌纷纷转向海外寻求增量。
出海故事:从“高歌猛进”到“如履薄冰”
中国制造已主导全球家用扫地机赛道。2026 年第一季度,全球前五大品牌均为中国企业,合计占据近七成市场份额。iRobot、Shark 等海外老牌玩家已被挤出一线,份额跌至不足两成。
然而,随着中国玩家势头过猛,海外监管壁垒开始筑高,出海之路变得如履薄冰。
美国 FCC 禁令:冻结产品迭代权
2026 年 7 月底,美国联邦通信委员会(FCC)发布公告,将“外国生产的先进机器人设备”纳入管制清单。扫地机器人因具备自主移动、环境感知及联网功能几乎条条命中。列入清单的设备将无法获得新的 FCC 授权,这意味着依赖快速迭代的中国品牌在美国市场的新品发布将被打断,高端溢价能力遭削弱。
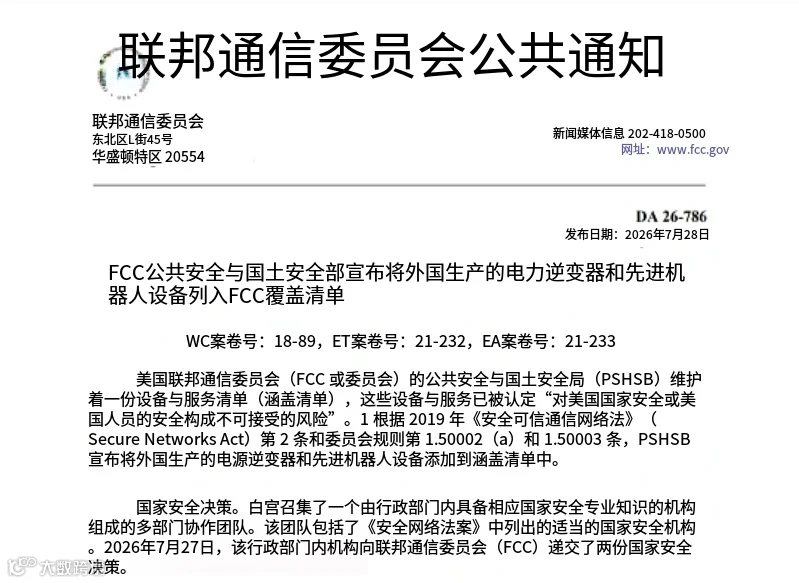
图片来源:美国联邦通信委员会(FCC)
虽然 FCC 提供了豁免通道,但要求产品在美国设计研发组装且 65% 零组件来自美国。鉴于扫地机核心部件高度依赖亚洲供应链,这一豁免对大多数企业而言形同虚设。
欧洲专利战与成本挤压
欧洲市场同样不太平。利用临时禁令制度,科沃斯与石头科技在德国等地互诉专利侵权,导致多款主力机型遭禁售。专利诉讼已成为牵制竞品、消耗资源的常态化手段。
此外,关税与汇率两座大山持续挤压利润。石头科技虽获部分关税退税,但持续性关税成本难逃;科沃斯因持有大量外币资产,受汇率波动影响财务费用率上升。刚性成本攀升使得出海企业的利润越摊越薄。

图片来源:时代周报
当中国制造被列入受限清单、专利诉讼频发,扫地机行业的出海故事已从“高歌猛进”转为“如履薄冰”。出海并非安全牌,在面临贴身肉搏与监管围堵的双重压力下,国内市场依旧是品牌长期发展的基本盘。如何在存量市场中找到新的生存方法论,将是未来竞争胜出的关键。