


近期,一家经营 20 年的老牌纺织大厂即将结业的消息在外贸圈引发广泛关注。
拥有 135 年历史的美国牛仔面料巨头 Cone Denim 宣布,将在 2026 年底前退出中国牛仔布生产业务,其位于浙江嘉兴的康龙纺织也进入了关停倒计时。
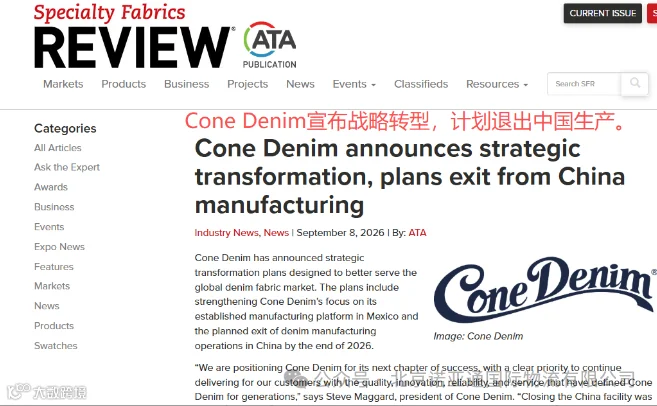
公开资料显示,康龙纺织成立于 2005 年,主营牛仔布及相关织造业务,曾是美国老牌牛仔面料巨头 Cone Denim 在华唯一生产基地,产品全部销往美国,鼎盛时期员工规模逾千人。
9 月 3 日,Cone Denim 对外宣布战略转型,明确要在 2026 年底前退出在中国的牛仔布制造业务,将产能集中到墨西哥,作为面向全球市场的核心生产平台。
Cone Denim 总裁 Steve Maggard 表示:“关闭中国工厂是一个艰难但必要的决定。”母公司 Elevate Textiles 的 CEO Jeffrey P. Pritchett 则称,此举旨在让 Cone Denim 聚焦于最具竞争力的市场和制造平台。
这一案例折射出近年来外贸制造业的典型变局:过去中国工厂依靠完整供应链、成熟体系及成本优势承接全球订单;但随着美国关税政策调整、供应链重构以及客户采购地转移,原本直接面向美国市场的制造产能正加速重新布局。
三座大山压垮代工利润
第一是关税壁垒。近年来美国对华加征关税,逐步抹平了中国产能的成本优势。Cone Denim 的客户主要集中在北美,从墨西哥发货运输周期以天计,相比从中国发货需数周,时效性显著提升。
第二是原材料暴涨。分散染料的核心中间体“还原物”价格从 2025 年末的约 2.5 万元/吨,飙升至 2026 年的 7 万—10 万元/吨,涨幅逼近 300%。该原料在染料生产成本中占比达 20%—30%,而国内合规产能仅 5 万—6 万吨,供给缺乏弹性。今年 8 月底,嘉兴本地已有多家印染企业上调染费。对于低毛利代工企业而言,成本剧增基本抹平了利润空间。
第三是需求疲软。全球服饰消费放缓,牛仔品类需求下降,加之国内纺织产能过剩,纯大批量外贸代工厂首当其冲。
与此同时,国内用工、能源及环保合规成本持续走高,浙江纺织工厂正从“订单外流”滑向“成本逼停”的临界状态。对于嘉兴康龙纺织这类以出口美国为主的外资工厂,成本剪刀差与关税压力的双重叠加,使其在中国维持大规模产能的经济性持续下降。
纺织工厂关停潮席卷全球
嘉兴康龙纺织的关停并非孤例。2026 年以来,纺织行业老牌工厂关停消息接连不断,勾勒出全球纺织供应链深度洗牌的图景。
2026 年 6 月 1 日,深耕宁波 33 年的高端衬衫代工标杆——宁波溢达服装有限公司正式全面停产。这家背靠香港溢达集团的老牌企业,主要服务于 Ralph Lauren、Tommy Hilfiger、Hugo Boss、Nike 等全球高端品牌,年出口百万件衬衫,曾是长三角外贸服装代工行业的旗帜。
海外大型纺织工厂同样黯然退场。拥有 13 年历史、员工超 3000 人的腾辉针织服装厂于 2026 年 9 月底彻底关停。该厂位于缅甸仰光,专为瑞典快时尚巨头 H&M 代工生产针织服装,巅峰时期拥有 5 个大型车间。
业内人士无奈表示:“现在不是比谁赚得多,而是比谁更能撑。”
宏观数据更令人警醒。据国家统计局数据,2026 年 1 至 5 月,全国规模以上纺织服装、服饰业企业共 12545 家,同比净减少 1101 家,降幅达 8.07%;同期纺织业规上企业 20806 家,同比净减少 389 家。
从广东到浙江、从江苏到福建,珠三角和长三角的传统纺织重镇均出现老牌工厂批量退场现象:
上述案例共同指向一个深层逻辑:全球纺织供应链正在经历从“成本驱动”向“关税与合规驱动”的根本性转变。
(本文综合整理自官方媒体及网络新闻)