



各位亚马逊卖家请注意!2026 年 11 月 2 日起,商业责任险的判定逻辑将迎来重大调整。此次政策更新涉及两项核心变化:一是高风险类目取消 1 万美元月销售额的投保门槛;二是中国大陆卖家新保单必须通过“亚马逊保险加速器”(AIA)购买。距离新规落地仅剩不足两个月,所有相关卖家需立即自查筹备。
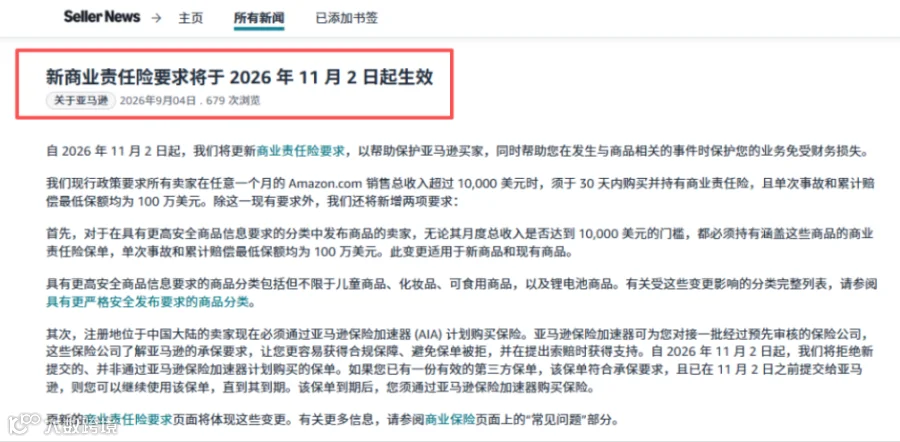
核心重磅:两大保险新规正式落地
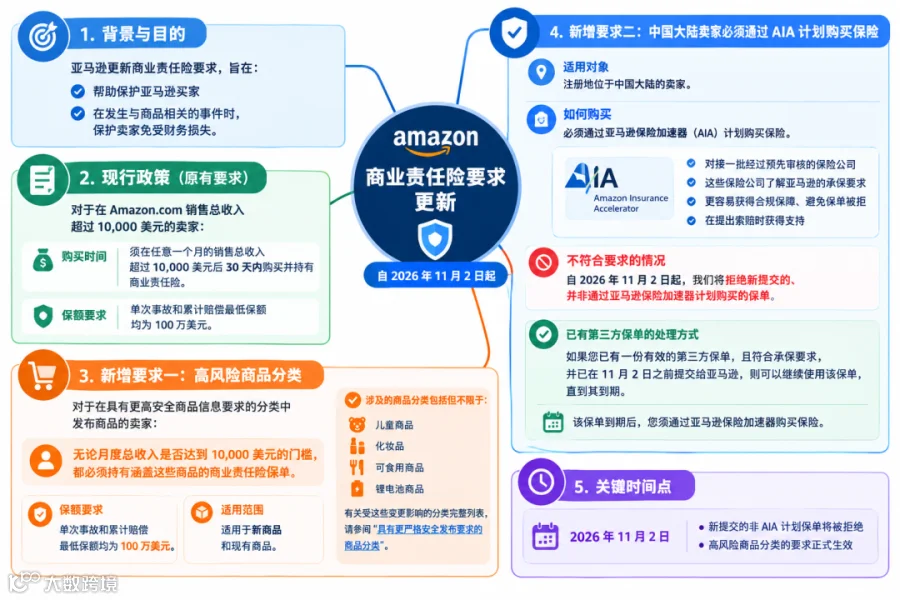
亚马逊现行的商业责任险政策要求是:卖家在任意一个月的销售总收入超过 10,000 美元时,须在 30 天内购买并持有商业责任险。本次更新在原有基础上,新增了两项硬性要求。
第一项:高风险类目,不看销售额也必须投保
如果您销售的商品属于具有强化安全上架要求的类目,无论月销售总收入是否达到 10,000 美元,都必须维持一份商业责任险保单,最低保额为每次事故及累计 100 万美元。这一要求同时适用于新上架商品和已经在售的商品。
核心受影响类目涵盖:
儿童商品:玩具、哺乳枕、儿童床栏等
可食用及可摄入商品:膳食补充剂、口服非处方药等
消防相关商品:灭火器、烟雾报警器等
家用医疗器械:助行架、家用呼吸护理用品等
锂电池商品:电池、锂电池供电设备、便携式电源等
睡眠用品:床垫、成人活动床栏等
交通运输相关产品:汽车、摩托车轮胎
以上仅为部分示例,完整类目可参考亚马逊后台官方清单。
第二项:中国大陆卖家必须通过 AIA 投保
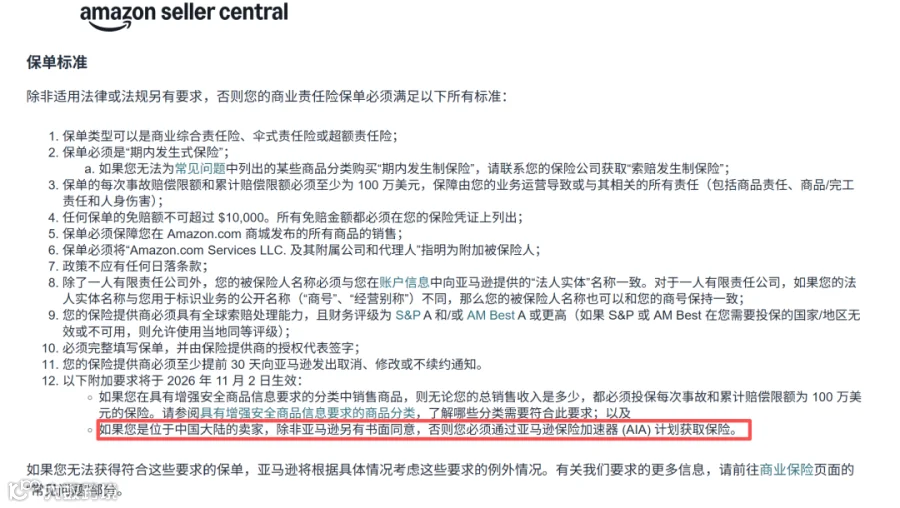
如果您是公司地址位于中国大陆的卖家,必须通过亚马逊保险加速器(AIA)获取保险保单,除非亚马逊另行书面同意。

自 2026 年 11 月 2 日起,并非通过 AIA 获取的新提交保单将被拒绝。如果您在 11 月 2 日之前已有满足保额要求且已提交至亚马逊的有效第三方保单,可以继续使用至到期;到期续保时,需要通过 AIA 获取新保单。
谁需要行动?怎么判断是否继续投保?
如果您公司地址位于中国大陆,从 2026 年 11 月 2 日起,新保单必须通过 AIA 获取。如果您销售的是高风险类目商品,那么必须投保,不再考核销售额。
11 月 2 日之后,决定要不要投保的关键是“商品是否在特定类目里”,而非“卖了多少”。当然,也不是所有链接都值得投保。建议通过以下公式评估:
判断方法:年保费 ÷ 该 ASIN 一年的贡献
- 10% 以内:投保,继续卖。
- 20% 上下:把保费摊进单件成本,重新定价再决定。
- 30% 以上:这条链接的实际意义要重新评估。
特别提醒:只补保险、不补检测,链接一样会出问题。落在类目里的商品,还要提交第三方商品检测报告。
保单标准与合规要求
卖家应主动对照已发布的清单审查商品目录,而不是等待通知邮件。保单必须满足全部 13 项标准,核心要求包括:
- 保单类型为商业综合责任险、伞式责任险或超额责任险;
- 必须是“期内发生式保险”(Occurrence basis);
- 每次事故及累计赔偿限额至少为 100 万美元;
- 免赔额不可超过 10,000 美元,且所有免赔金额必须在保险凭证上列出;
- 保单必须将"Amazon.com Services LLC and its affiliates and assignees"指明为附加被保险人;
- 保单不应有任何日落条款。
上传路径:卖家后台 → 设置 → 账户信息 → 业务信息 → 商业保险 → 上传证明。
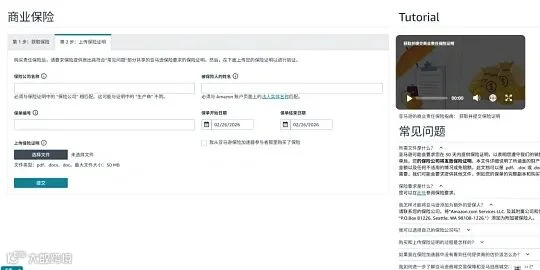
建议卖家梳理现有保单有效期,严格核对保额与附加被保险人资质,避免保单不合规导致 Listing 下架、停售处罚。
新规对卖家的核心影响
亚马逊此次升级保险政策,核心是进一步收紧平台品控与合规体系,填补低销量高危产品的合规漏洞,降低平台运营风险。未来平台合规审核将持续趋严。
未合规 Listing 运营风险剧增
根据亚马逊官方规则,逾期未完成合规,对应 Listing 可能被下架,甚至还可能影响店铺销售权限。尤其是儿童用品、带电产品等,一旦出现人身伤害或财产损失,潜在赔偿金额可能远高于一年的保险成本。
中小卖家合规成本新增
以往无需投保的零销量、低销售额高危类目小卖家,如今必须承担每年 2000-4000 元的投保费用,强制投保将增加店铺固定运营成本。
卖家投保渠道彻底固化
过去,中国卖家可以通过国内保险公司或海外保险公司自行购买保险,后续新保、续保将全部依托 AIA 官方渠道。这意味着一大批现有保单到期后将集中涌入 AIA,届时可能出现投保排队、审核延迟等问题,卡点操作风险极高。
恰逢年终旺季备货、流量冲刺关键阶段,合规是出货和爆单的首要前提。不建议临近截止日期才处理,保单审核需要一定周期,预留 1-2 个月的准备时间,能够有效规避突发风险。建议所有卖家主动前置自查整改,提前完成合规布局,保障店铺稳定运营。