


集运指数持续上行,但市场内部已现显著分化。9 月 18 日最新一期 SCFI 报 3687.83 点,周涨 0.7%,实现八连涨。然而结构显示,北美航线受“十一”黄金周前出货潮推动继续上扬,而欧洲、地中海航线已出现明显回调。Xeneta 数据更为直观:美东现货运价已达 10,948 美元/FEU,距离 2022 年疫情高点仅差 8%。Drewry WCI 数据亦印证此趋势。九月集运市场呈现“北热南冷”格局,涨者真涨,跌者真跌。
一、SCFI 八连涨:总量上扬,结构生变
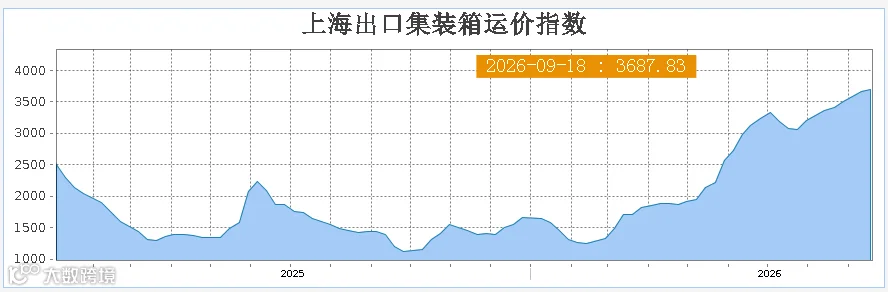
最新一期 SCFI 数据显示(9 月 18 日),综合指数连续第八周上涨,但各航线表现差异巨大:
- 综合指数:3687.83 点,较上周上涨 25.65 点(+0.7%)。
- 美西(FAK):运价持续上行,周涨幅 3.01%。
- 美东(FAK):运价稳步攀升,周涨幅 0.95%。
- 东南亚航线:表现强劲,涨幅接近 10%。
- 欧洲航线:逆势下跌,跌幅 6.48%。
- 地中海航线:同步回调,跌幅 5.34%。
核心结论:本轮 SCFI 上涨主要由北美及部分亚洲近洋航线驱动,欧洲和地中海航线则形成拖累。
二、美东现货运价逼近历史峰值
相较于反映协议价格的 SCFI,现货市场数据更能体现真实温度。
Xeneta 现货数据分析:
- 中国至美东 40 英尺集装箱现货运价已达 10,948 美元/FEU。
- 自 2 月底地缘冲突爆发以来,美东运价累计涨幅超三倍。
- 当前价格距离 2022 年 1 月 11,900 美元的历史高点仅差 952 美元,差距约为 8%。
Xeneta 首席分析师 Peter Sand 指出,关键航线运价已逼近疫情期间高位水平。
Drewry WCI 数据佐证(9 月 17 日):
- 上海至纽约(美东)航线现货运价为 10,394 美元/FEU,周涨幅近 7%。
- 预计“黄金周”前的集中出货潮或将进一步推高价格。

三、欧地航线回调原因解析
欧洲及地中海航线的下跌主要受以下四重因素叠加影响:
1. 货源前置消耗
众多进口商在 6 至 7 月已完成提前备货,透支了传统旺季需求,导致旺季效应提前消化。
2. 红海局势缓和带来运力释放
马士基、赫伯罗特、达飞等头部船公司陆续恢复苏伊士运河航线,绕行好望角的运力逐步回流,舱位供给显著增加。
3. 终端需求复苏乏力
欧洲经济复苏进程缓慢,零售与消费需求未达预期,货量增速未能跟上运力扩张步伐。
4. 超大型船舶集中投入
市场投入大量大型船舶,在货源不足的情况下,充足的舱位导致运价承压下行。
四、市场分化加剧下的航线策略
九月集运市场呈现严重的结构性分化,各航线走势及驱动因素如下:
| 航线 | 走势 | 核心驱动 |
|---|---|---|
| 美西 | 继续上涨 | 黄金周出货潮 + 巴拿马运河水位限制 + 港口拥堵 |
| 美东 | 高位运行 | 涨幅巨大接近历史高点,上涨动能边际减弱 |
| 东南亚 | 大幅上涨(约 10%) | 区域贸易活跃 + 节前出货叠加 |
| 欧洲 | 明显下跌 | 红海复航释放运力 + 需求前置消化 |
| 地中海 | 明显下跌 | 同欧洲航线,货量增速不足 |
风险提示:上述数据为平台指数或现货指数,实际成交报价因船公司、航班及货量不同存在差异。目前美线部分现货报价已现松动迹象,议价空间开始显现,并非所有舱位均在涨价。
五、实操建议:灵活应对旺季窗口
面对“十一”黄金周前的最后出货窗口及市场分化格局,建议采取以下策略:
1. 美线舱位:尽快锁定
黄金周前出货高峰尚未完全释放,美西航线仍有强支撑,拥有确定舱位应果断锁定。
2. 美东价格:关注天花板
当前运价已距历史高点咫尺之遥,高位阶段价格敏感度高,建议适当提前锁价以规避风险。
3. 欧洲航线:无需恐慌抢舱
欧地航线处于下跌通道,发货人可暂缓行动,密切关注船公司空班控舱动态,择机订舱。
4. 东南亚线:尽早行动
该航线涨幅显著且支撑力强,建议提前规划订舱,避免临时缺货。
5. 紧盯空班公告
黄金周前后船公司通常会取消部分航次,导致舱位突然收紧,务必提前确认具体航次安排。
综上所述,九月集运市场表面热闹实则分化严重:北美真涨,欧洲真跌。美东价格已站在历史高位门口,但船公司控舱措施仍在,出货窗口尚存。策略重于情绪:美线宜早锁,欧洲线需观望,东南亚线莫等待。
#SCFI 八连涨 #美东运价高位 #北美航线分化 #黄金周出货潮 #集运市场分化