


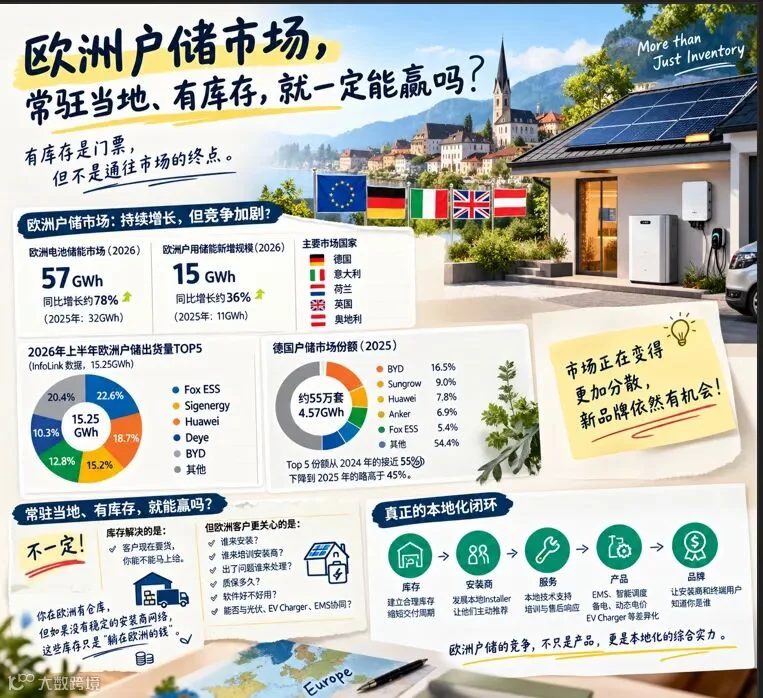
中国储能企业出海欧洲,常有一个误区:认为只要在当地设仓备货,实现快速发货,就能打开市场。然而到了 2026 年,行业共识已逐渐清晰:拥有库存仅是进入欧洲市场的“入场券”,而非赢得竞争的“终极答案”。
欧洲户储市场规模与竞争格局
据 EUPD Research 预测,2026 年欧洲户用储能新增规模将从 2025 年的 11GWh 增长至 15GWh,同比增幅约 36%。德国仍是最大单一市场,紧随其后的是意大利、荷兰、英国和奥地利。整个欧洲电池储能市场预计总规模将达到 57GWh。
市场竞争正加速洗牌。InfoLink 数据显示,2026 年上半年欧洲户储出货量达 15.25GWh,前五名供应商分别为 Fox ESS、Sigenergy、Huawei、Deye 和 BYD。这一数据揭示了一个关键趋势:欧洲户储并非巨头的专属领地。
以德国市场为例,2025 年安装量约为 55 万套,总容量 4.57GWh。其中,BYD 占比约 16.5%,Sungrow 约 9.0%,Huawei 约 7.8%,Anker 约 6.9%,Fox ESS 约 5.4%。值得注意的是,德国户储 Top 5 的市场份额已从 2024 年的近 55% 下降至 2025 年的略高于 45%。这表明市场集中度正在降低,新品牌依然拥有突围机会。
仅有库存不足以制胜,本地化闭环才是关键
常驻当地并建立库存,真的就能确保胜利吗?答案是否定的。库存解决的是“即时交付”问题,但欧洲客户的核心关切远不止于此:谁来安装?如何培训安装商?售后响应机制如何?质保期限多久?软件易用性及与现有逆变器、光伏、充电桩(EV Charger)、能源管理系统(EMS)的协同能力如何?
德国市场调研发现,安装商对终端消费者的品牌选择具有决定性影响。大型安装企业往往与特定品牌建立深度合作,终端客户通常只能在安装商提供的有限品牌列表中进行选择。这意味着,若企业在德国租赁了千平仓库却缺乏稳定的安装商网络,这些库存无异于“躺在欧洲的资金沉淀”。
因此,中国储能企业在欧战略应从单一的“建仓”升级为构建完整的“本地化闭环”:
第一层:库存布局
在德国、荷兰、意大利等核心市场建立合理库存,显著缩短交付周期。
第二层:渠道深耕
持续培育本地安装商(Installer)网络,建立互信关系,使其主动推荐产品。
第三层:服务体系
搭建本地化的技术支持、专业培训及高效售后响应体系。
第四层:产品差异化
跳出单纯的价格竞争,聚焦 EMS、智能调度、备电能力、动态电价策略、EV Charger 整合及家庭能源管理等维度的创新。
第五层:品牌建设
强化品牌认知,让安装商和终端用户铭记品牌价值,而非仅仅将其视为“另一个中国品牌”。
2026 年的欧洲户储市场传递出明确信号:“本地化”绝非简单的物理搬迁仓库,而是将服务、渠道、产品和客户关系真正扎根欧洲。
库存决定销售速度,渠道决定销售持续性,服务决定客户留存率。唯有三者形成闭环,品牌方能在欧洲市场占据一席之地。企业在决策“是否建仓”之前,更应深思:“若仓库今日建成,是否有足够的安装商愿意从中提货?”这或许是中国储能企业进军欧洲前最需厘清的核心命题。