搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
印尼定向下调镍矿价格:一场被动纠错与产业守局
>
印尼定向下调镍矿价格:一场被动纠错与产业守局
Tangshan EZ Voyage
2026-09-20
1
导读:最近印尼突然出台重磅政策,专门把低品位镍矿的官方定价大幅下调,直接带崩带乱了沪镍、伦镍的全球盘面,整个动力电池
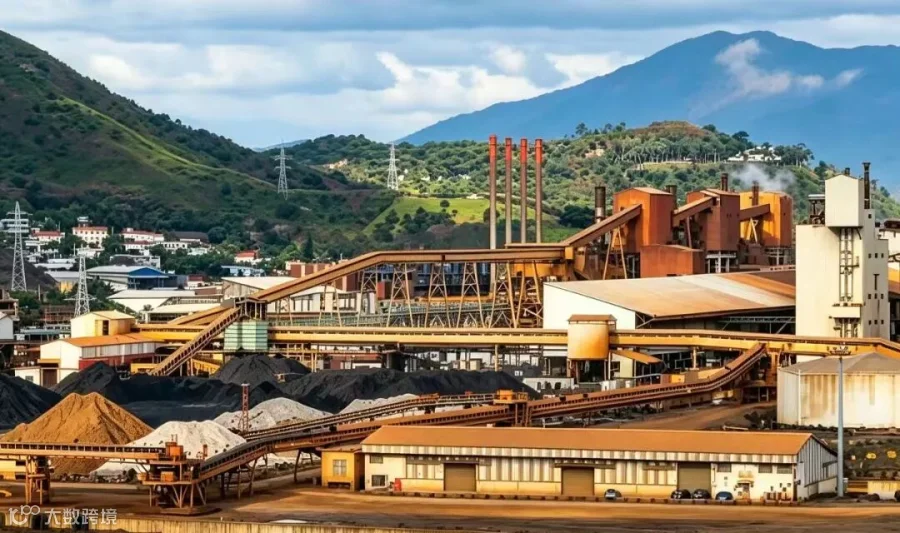
印尼近期突然下调低品位镍矿官方定价,引发沪镍、伦镍盘面剧烈波动,重塑全球动力电池镍产业链格局。此次降价并非单一因素所致,而是短期成本激增、中期政策失误、中长期产业布局调整及长期供需过剩四重逻辑叠加的必然结果。
一、短期导火索:地缘冲突推高硫磺成本,湿法镍企陷入亏损
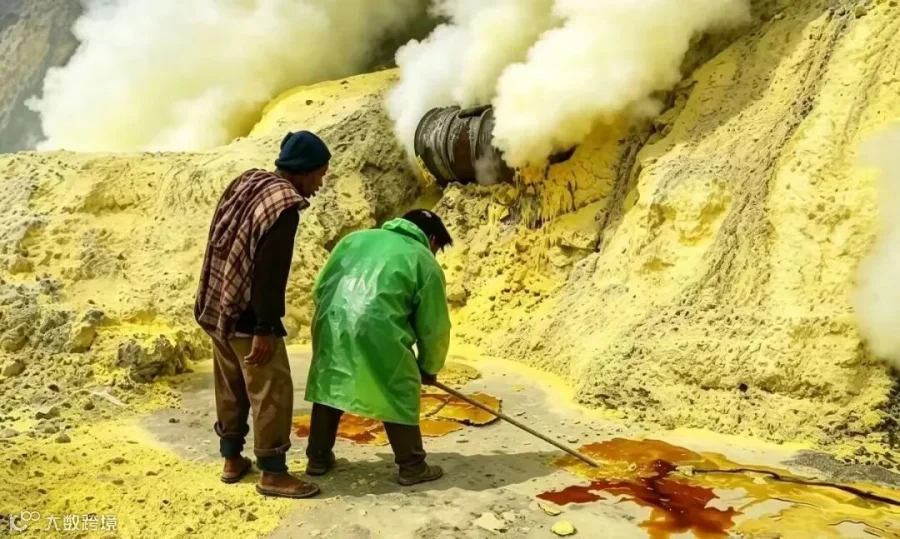
印尼掌控全球约 65% 的镍原料供应,其电池级镍生产主要依赖 HPAL 湿法工艺,而硫磺是该工艺的核心原料。行业标准显示,生产 1 吨纯镍需消耗 9–10 吨硫磺,生产 1 吨 MHP 中间品则需 10–12 吨。由于印尼本土不产硫磺,75% 以上依赖经霍尔木兹海峡从
中东
进口,供应链极其脆弱。
受今年初中东局势紧张影响,航运风险与运费飙升,硫磺价格从年初的 500 美元/吨暴涨至最高 1300 美元/吨,涨幅超 60%。据麦格理测算,此举使印尼每吨镍生产成本增加近 4000 美元,硫磺成本占比高达 35%,导致绝大多数湿法镍厂击穿成本线。
自 5 月起,青山、华友、力勤等头部企业被迫减产,行业整体减产幅度超 10%,华飞项目甚至停工检修。印尼 MHP 产量从 1 月的 4.2 万吨骤降至 6 月的 2.99 万吨。尽管供给收缩曾推动伦镍短暂反弹至 18655 美元/吨,但在下游新能源车需求疲软背景下,高价无法传导,库存积压与亏损加剧,倒逼政府出台救市政策。
二、中期核心症结:政策反复无常致产业危机,紧急纠错成唯一出路
外部成本上涨仅是诱因,印尼政策的朝令夕改才是致命打击。为平衡税收与本土利益,今年频繁变动的定价、配额及监管政策让外资企业难以稳定经营。9 月的大降价,实则是为了挽救产业而对 4 月错误政策的紧急修正。
1. 矿价倒挂:4 月激进涨价致全行业亏损
2026 年 4 月,印尼发布 144 号新规,大幅上调低品位镍矿计税价格并将伴生金属纳入征税范围。1.2% 低品位镍矿基准价从 17.33 美元/湿吨飙升至 44.97 美元/湿吨,涨幅达 160%,远超 28–30 美元的市场成交价。这种“矿山低价卖、高价交税;工厂高价买、成本爆炸”的倒挂局面,致使产业链两端皆亏。直至 9 月 15 日,印尼发布 363 号新规,将该品位矿价砍至 24.89 美元/湿吨,降幅近 45%,精准救助新能源湿法赛道。
2. 配额锐减:原料供应严重不足
2026 年初,印尼将全国镍矿开采总量从 3.79 亿吨削减至 2.5–2.7 亿吨,缩减幅度达 34%。中资关键的韦达湾矿区年度配额更从 4200 万吨暴跌至 1200 万吨,导致该矿区 5 月即耗尽额度停产,引发下游断料。此外,采矿审批改为“一年一审”,增加了经营不确定性,且截至 9 月官方未批复任何新增配额。
3. 监管加码:现金流承压与合规风险
严监管政策进一步压缩企业生存空间:矿产出口资金需 100% 留存本土银行至少 12 个月(仅部分合资企业可豁免至 30% 留存 3 个月);韦达湾矿区因林地违规面临天价罚单及部分矿权收回;酝酿中的“战略矿产国企统一出口”新规更令行业风险倍增。
在政策高压与成本高企的双重夹击下,包括国家级项目 GNI 在内的多家大厂停工或进入债务重组,综合成本最高暴涨 200%。若不紧急降价纠偏,印尼千亿级新能源电池镍产能恐面临崩盘。
三、中长期战略意图:结构性调控,保高端弃低端
此次降价并非全面让利,而是精明的结构性调控:大幅下调 1.2% 以下低品位镍矿(湿法电池镍原料)价格,而维持 1.5% 以上高品位镍矿(不锈钢火法原料)价格不变。
这一策略旨在区分赛道:低品位矿专供高附加值的三元锂电池材料,是印尼在全球新能源领域的话语权核心;高品位矿用于竞争激烈的传统不锈钢行业,利润微薄。面对欧美贸易壁垒,印尼必须通过牺牲部分税收来补贴高端产能,确保其在全球电池镍产业链中的独特优势与定价权。
四、长期底层逻辑:全球产能过剩,降价保开工是必选项
根本原因在于全球镍市已呈严重供过于求态势。随着印尼新产能集中释放及海外矿山复产,2025 年全球原生镍产量同比大增 19.34%,LME 仓单及社会库存突破 31 万吨。与此同时,新能源车增速放缓,高镍电池需求无法消化疯狂扩产的供给。
展望 2026—2027 年,印尼仍有数十万吨湿法新产能落地,过剩格局将进一步固化。对印尼而言,不降价将导致企业大面积倒闭、产业废掉;降价虽减少税收,但能保住产能与全球龙头地位。因此,降价成为止损救企、稳住基本盘、守住资源话语权的唯一最优解。
结语与展望
印尼低品位镍矿大降价是四层逻辑叠加的必然:短期硫磺成本逼迫、中期政策失误纠错、中长期扶持高端产业、长期应对全球过剩。此举短期内或因成本支撑镍价,但长期看,政策纠偏带来的成本下降将压制镍价上涨空间。
未来镍价走势将取决于四大关键变量:中东硫磺价格、印尼政策稳定性、湿法工厂开工率及新能源车真实需求。此次政策剧烈波动也警示市场:资源国在税收、本土保护与全球平衡间的摇摆,将是镍价长期面临的最大不确定性风险。
数据来源:SMM
上海
有色网、Argus Media、印尼能矿部 ESDM、麦格理、Wood Mackenzie、财联社、钛媒体。
免责声明:本文仅为产业现象客观分析,不构成任何投资或产业决策建议。
【声明】内容源于网络
0
0
Tangshan EZ Voyage
各类跨境出海行业相关资讯
内容
10594
粉丝
0
关注
在线咨询
Tangshan EZ Voyage
各类跨境出海行业相关资讯
总阅读
152.4k
粉丝
0
内容
10.6k


 Tangshan EZ Voyage