9 月 18 日,人民币对美元汇率升破 6.7 关口,创下 2023 年 1 月以来最强水平。这是三年半来人民币最“值钱”的时刻。汇率升值究竟是好事还是坏事?对我们的财富有何具体影响?本文将深入拆解人民币汇率运行的底层逻辑与传导机制。
要厘清这一问题,需先明确三个核心维度:汇率的定义与升降判定标准、本轮升值的驱动因素,以及其对个人财富的具体传导路径。
注:本文仅探讨汇率运行规律与机制,不构成任何投资建议,亦不对未来汇率走势进行预测。
01 汇率本质与升降判定
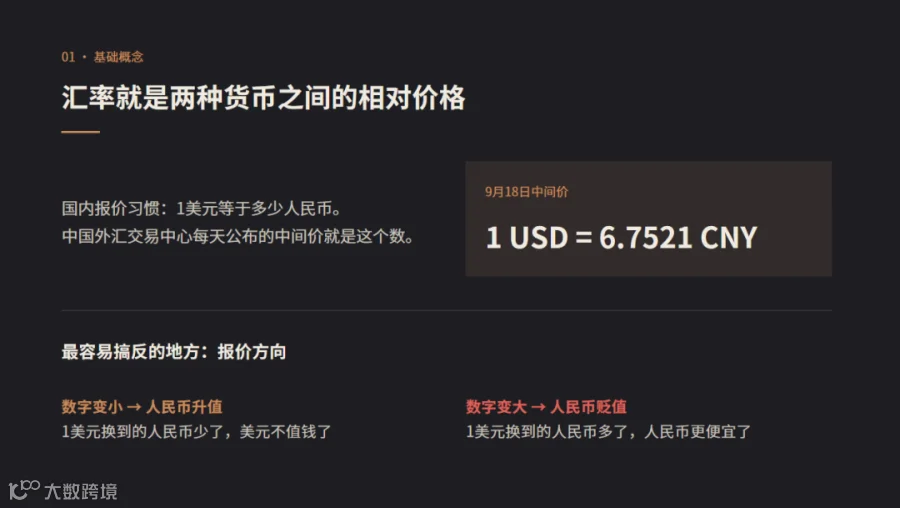
汇率即两种货币之间的相对价格。国内报价习惯为"1 美元兑换多少人民币”。中国外汇交易中心每日公布的中间价即为基准,例如 9 月 18 日的 6.7521,意味着 1 美元可兑换 6.7521 元人民币。
关于升值与贬值的判定,关键在于数字变化方向:
- 数字变小:代表 1 美元兑换的人民币减少,即人民币升值(美元贬值)。
- 数字变大:代表 1 美元兑换的人民币增加,即人民币贬值(美元升值)。
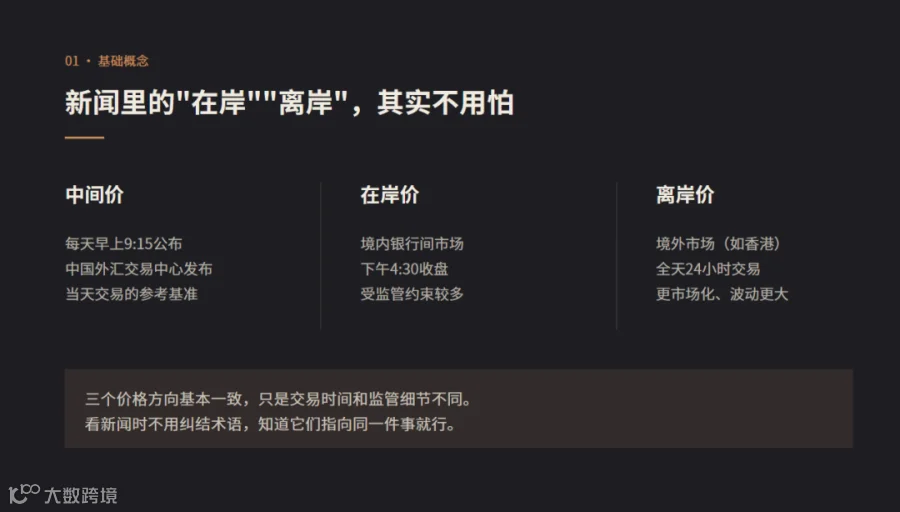
公众常因报价方向产生误解,误以为数字上涨即人民币上涨,实则相反。此外,市场存在“在岸”(境内银行间市场)与“离岸”(境外市场,如香港)之分,两者交易时间与细节虽有差异,但长期趋势基本一致。
02 本轮人民币升值的四大驱动力
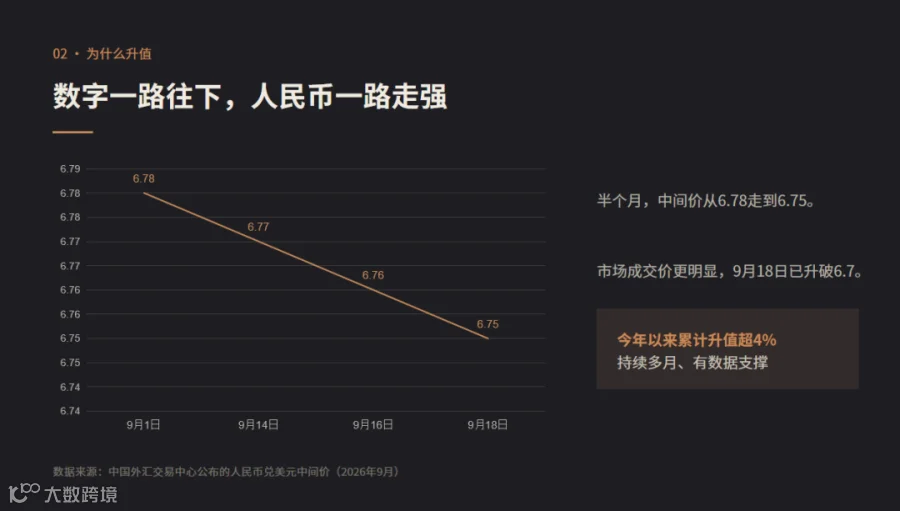
数据显示,9 月以来人民币对美元中间价持续下行,从 6.78 降至 6.75,市场成交价更是触及 6.7。今年以来累计降幅超 4%,这是一轮有数据支撑的持续性升值。
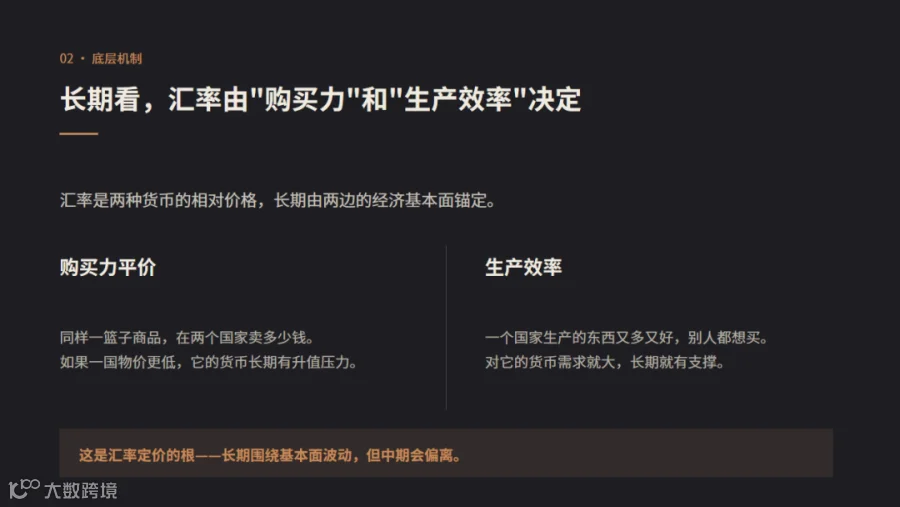
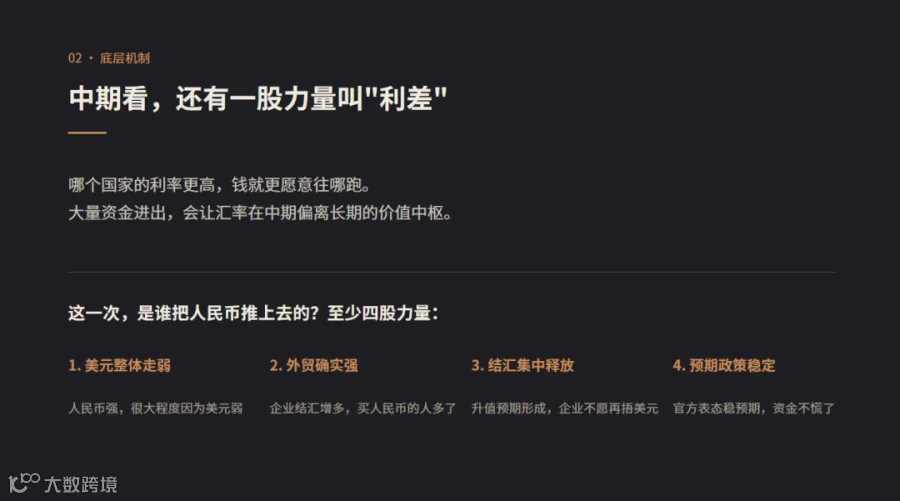
汇率长期由购买力和生产效率决定,中期则受利差影响。本轮升值并非单一因素所致,而是四股力量合力的结果:
1. 美元指数整体走弱
汇率是相对价格。今年以来美元指数表现偏弱,9 月初曾跌至阶段低位。尽管 9 月中旬美元有所反弹,但人民币依然走强,说明国内基本面发挥了主导作用。
2. 外贸出口强劲带动结汇
上半年我国货物贸易进出口总额同比增长 16.9%。外贸活跃意味着企业手中美元增多,为满足工资发放、原料采购等需求,企业将美元兑换为人民币(即“结汇”),增加了市场需求,推高人民币汇率。
3. 升值预期引发的集中结汇
一旦市场形成升值预期,持有美元的企业为避免资产缩水,倾向于提前结汇。这种“羊群效应”进一步放大了买盘力量,加速了人民币升值。
4. 政策定力稳定市场预期
央行多次强调坚持市场在汇率形成中的决定性作用,明确表示无意通过贬值获取贸易竞争优势。官方态度的稳定性消除了非理性恐慌,使资金流向更加理性。
03 汇率变动对财富的具体影响
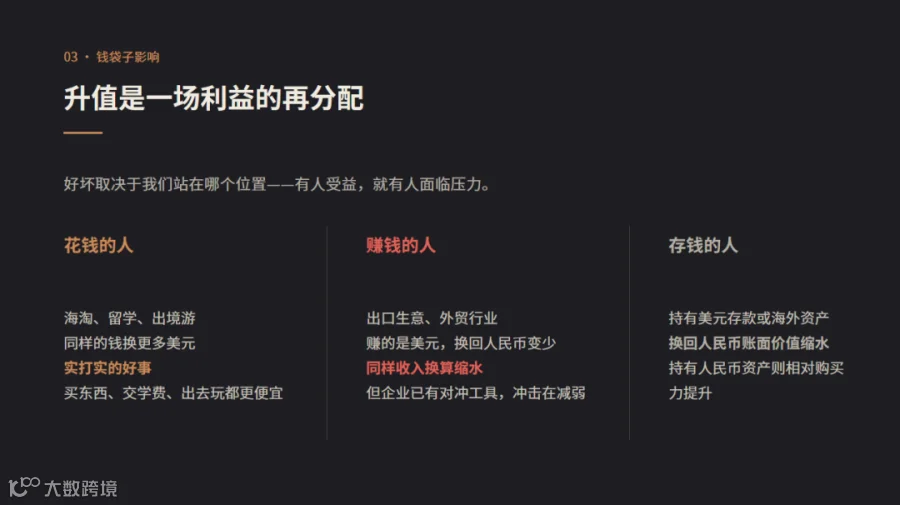
汇率升值本质上是利益的再分配,对不同群体影响截然不同:
利好“花钱的人”
对于有海淘消费、子女留学或出境游计划的人群,人民币升值意味着同等金额的人民币可兑换更多外币,直接降低了购物、学费及旅行成本。
承压“赚钱的人”
对于出口型企业及从业者,收入多为美元,换算成人民币后账面价值缩水。不过,随着出口结构升级及企业汇率风险管理能力增强,实际冲击已大幅减弱,多数企业已通过金融工具进行对冲。
影响“存钱的人”
持有美元存款或海外资产者,其资产折算回人民币的价值会下降;反之,持有人民币资产者的相对购买力得到提升。
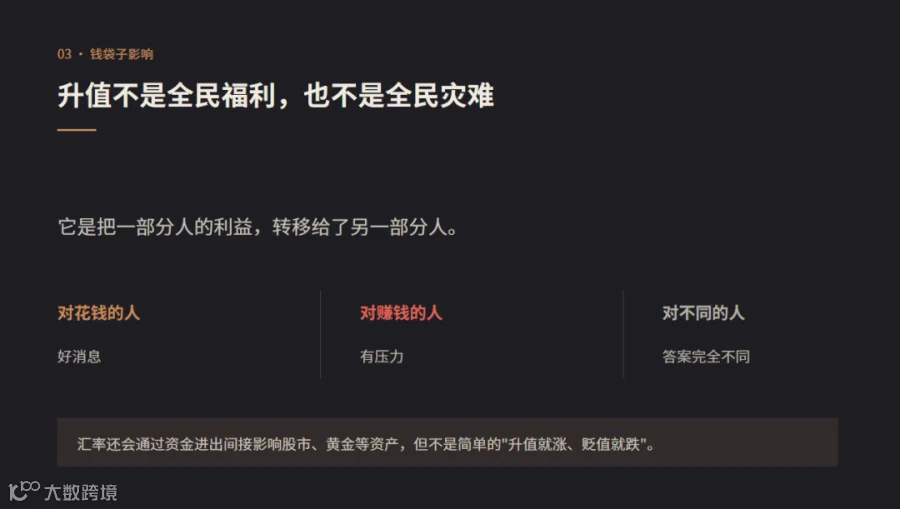
此外,汇率波动还会通过资金流动间接影响股市、黄金等资产价格,但这属于复杂的机制传导,不能简单等同于“升值即涨”。
04 结语:关注机制而非方向
对于国家经济而言,汇率的核心不在于升值或贬值的方向,而在于稳定。剧烈波动会扰乱企业定价与居民消费规划。官方反复强调的“稳”,正是为了规避大起大落带来的系统性风险。
汇率的影响具有滞后性。今日的汇率变动,往往需要数月后才会在购物车、工资条或学费单上显现。普通人无需像赌徒般预测明日涨跌,而应认清自身定位:
- 厘清自己的收入、支出及资产配置中,哪些与美元挂钩?
- 明确自己是汇率变动的受益方还是承压方?
汇率是经济的温度计,而非情绪的赌场。读懂其背后的运行机制,才能在变化来临时从容应对,避免被市场情绪裹挟。
数据来源说明:人民币中间价与即期收盘价源自中国外汇交易中心;美元指数源自新华社;进出口数据源自国家外汇管理局;政策表态源自中国人民银行发布会及 G20 会议记录。