


01 1-8 月牛肉进口配额数量进度表
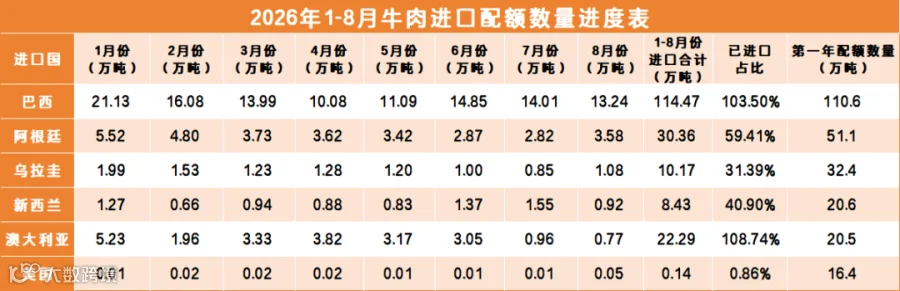
注:海关总署与商务部数据统计口径存在差异。商务部数据以 1 月 1 日开始进口申报为准,海关总署数据以 1 月 1 日申报放行数据为统计口径。
数据来源:海关总署
02 海关最新更新 | 禁止从动物疫病流行国家地区输入的动物及其产品一览表
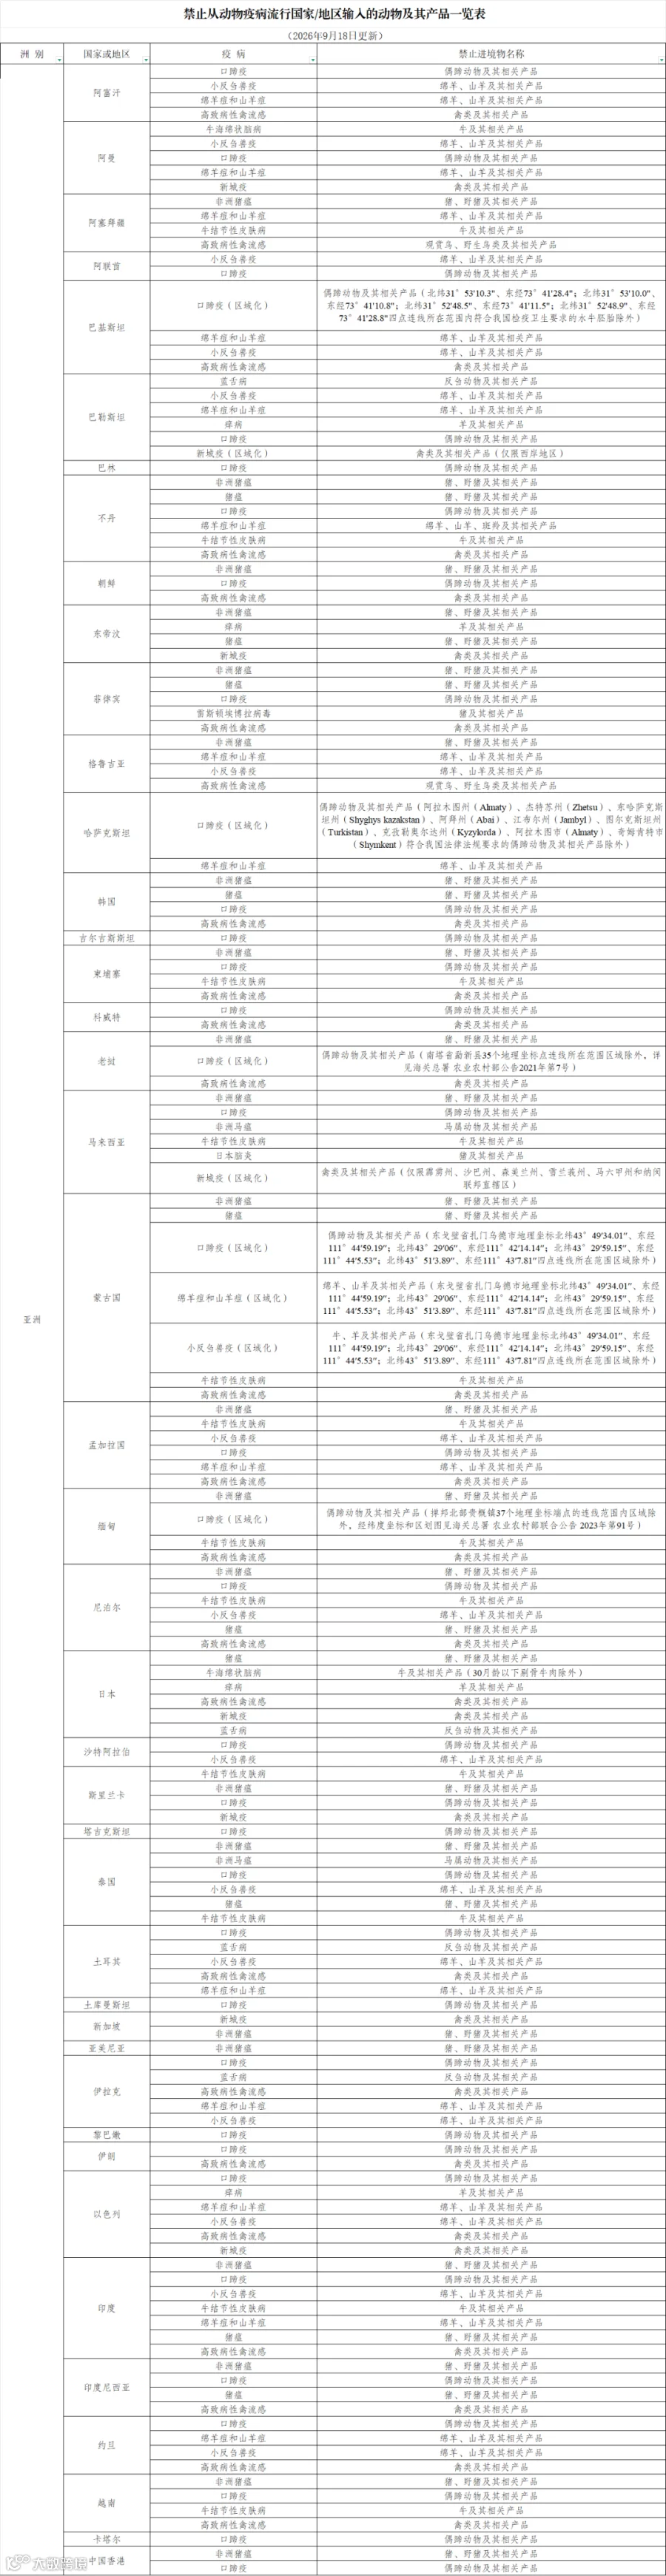
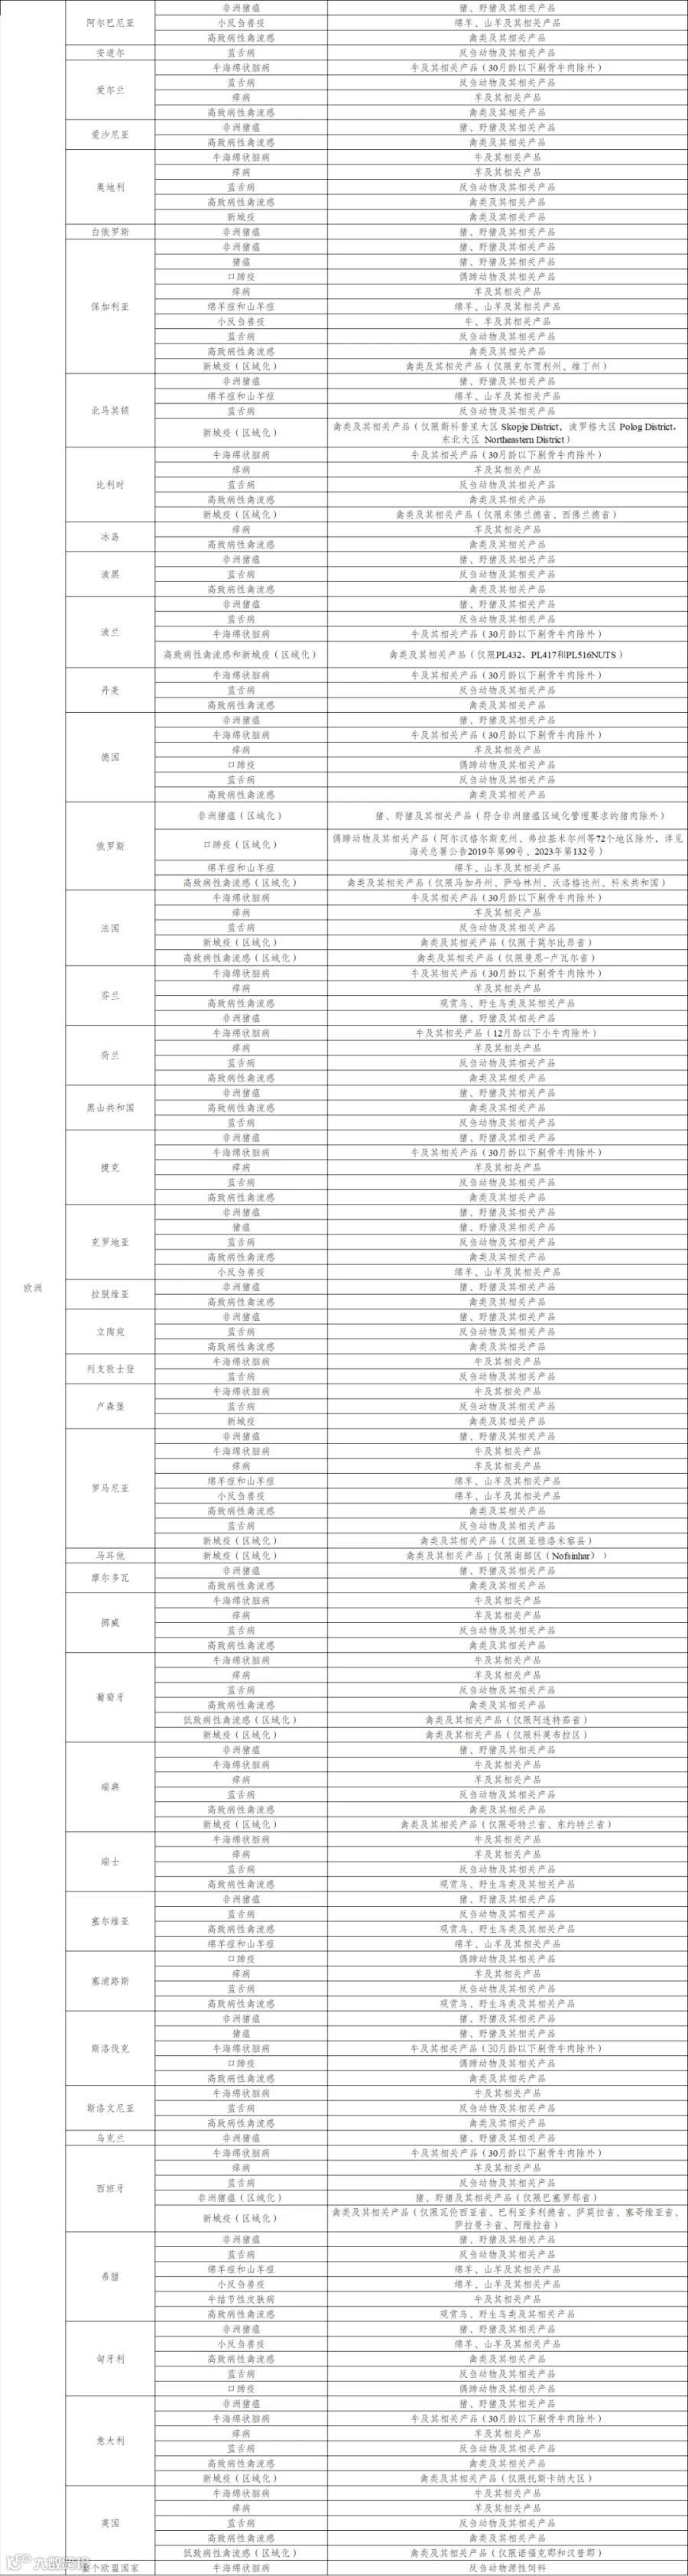
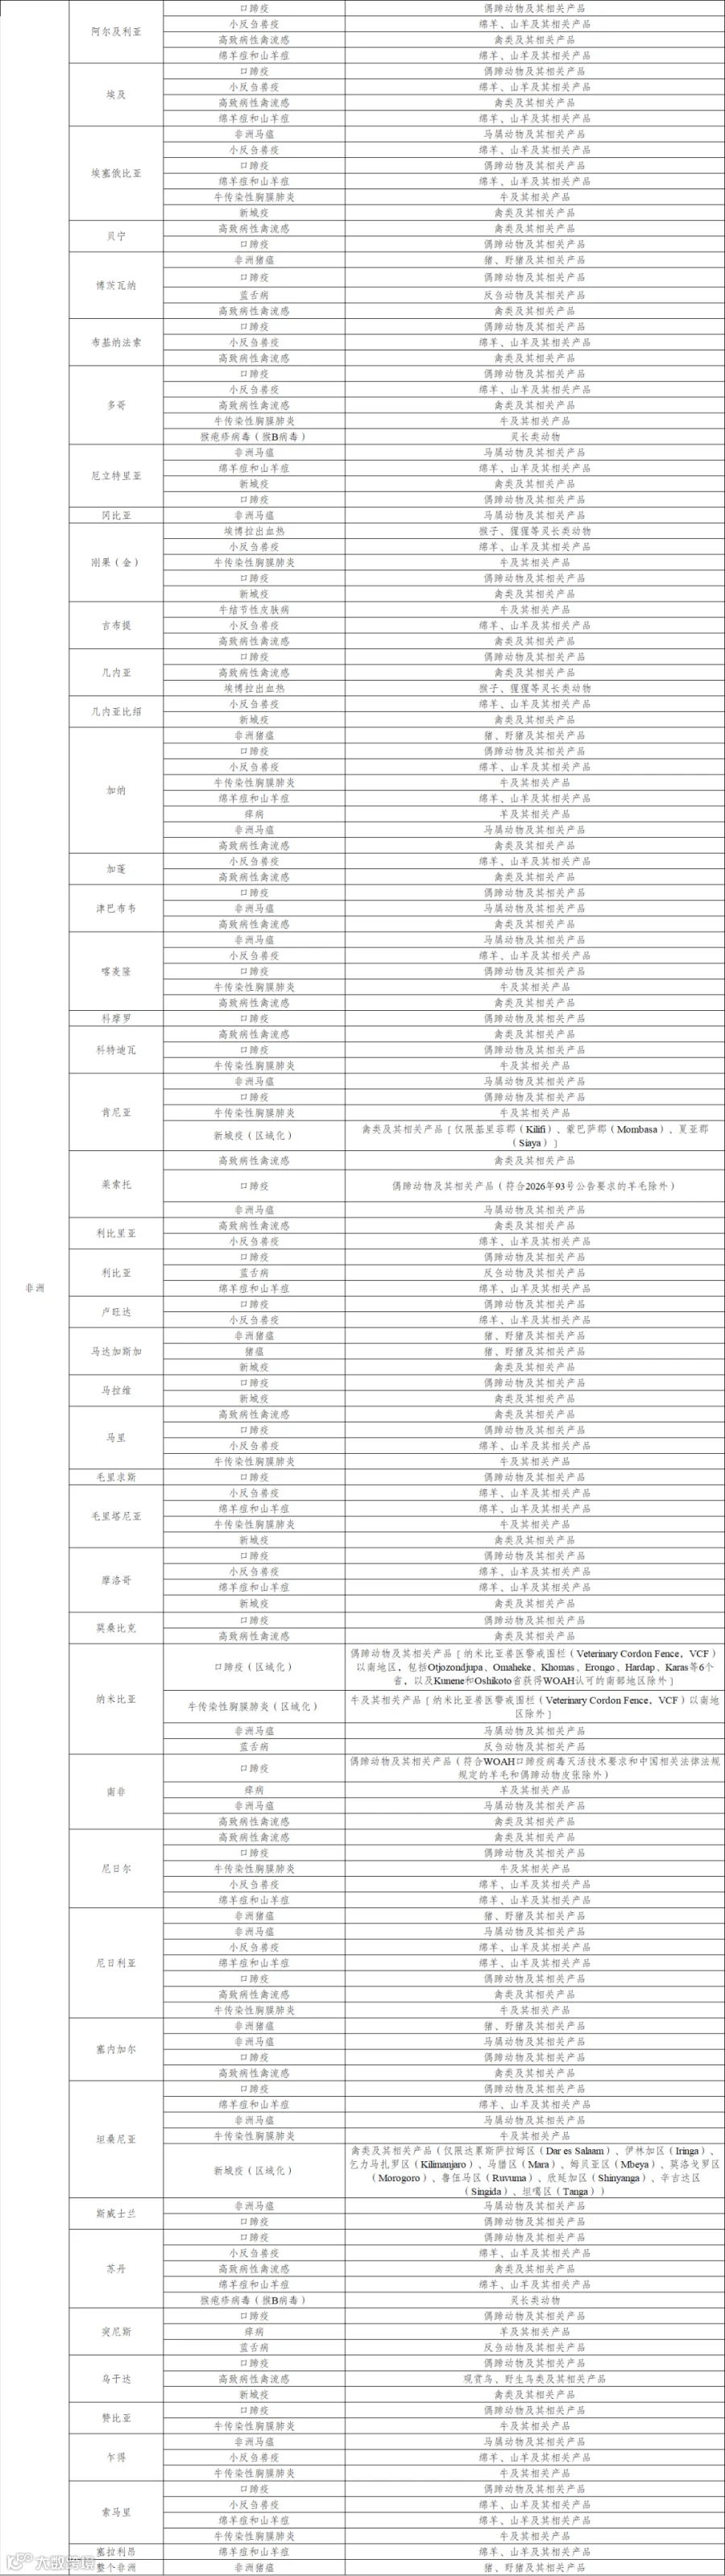
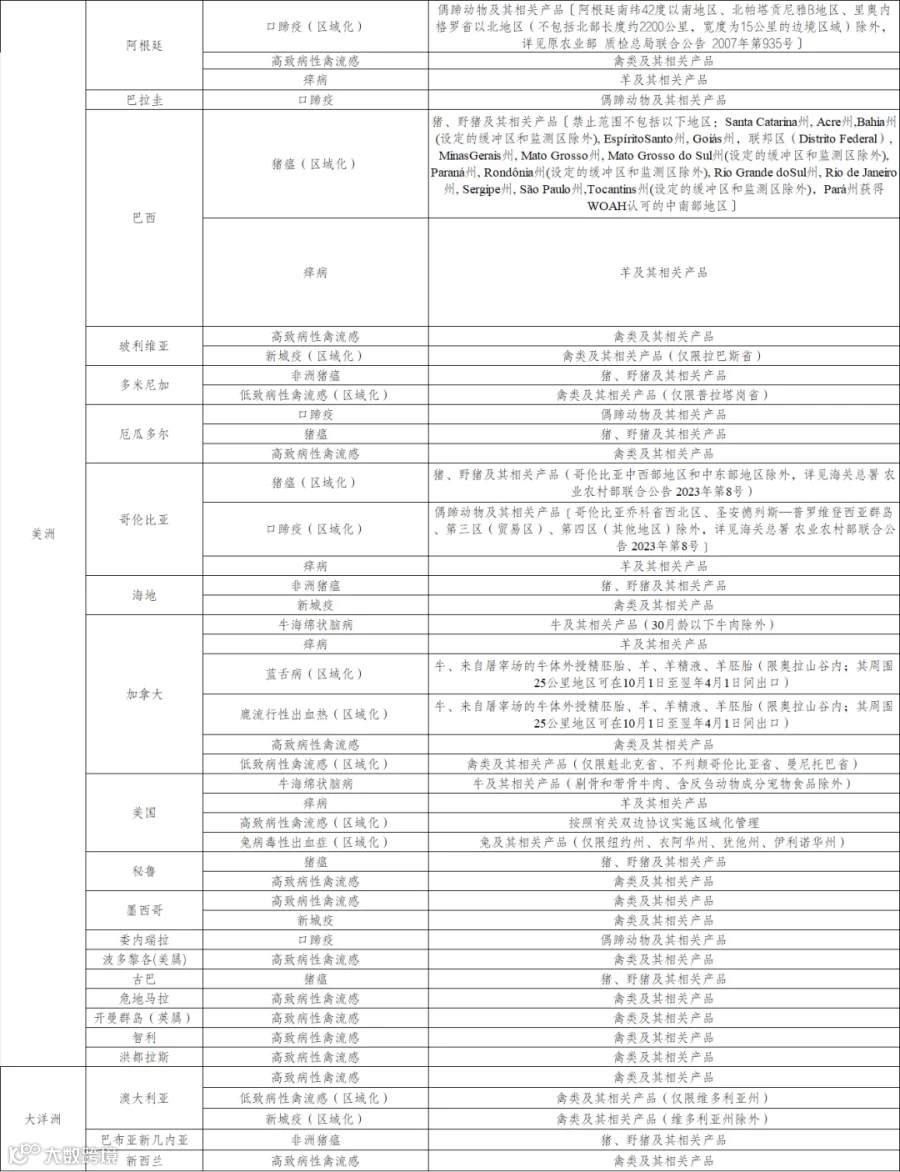
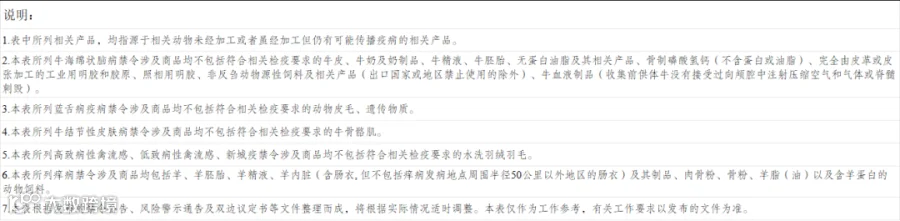
消息来源:动植物检疫司
发布时间:2026 年 9 月 18 日
03 巴西肉类出口工业协会:巴西牛肉有望明年重返欧盟市场
巴西肉类出口工业协会(ABIEC)主席罗伯托·佩罗萨近日表示,巴西牛肉有望在 2027 年上半年恢复对欧盟出口。
针对巴西牛肉对欧出口暂停问题,佩罗萨指出,年内解决难度较大,但明年上半年有望取得突破。欧盟相关限制措施已于 9 月 3 日生效,要求供应国提供符合抗菌药物使用规范的证明文件。因未能按期提交充分证据,巴西已被移出欧盟牛肉、鸡肉、鸡蛋、鱼类及蜂蜜供应国名单。
在牛肉领域,欧盟要求出口方证明肉牛全生命周期符合特定用药规定。尽管欧盟已派团赴巴检查,但仅完成家禽和蜂蜜产业链评估,未涉及肉牛养殖。巴西政府曾提出的过渡方案(初期仅追溯最后 9 个月)未获欧盟认可。
目前,巴西肉类加工企业、养殖户及认证机构已制定新协议并提交农业部,协会正推动更多企业加入。行业建议派遣专家实地核查养牛场操作流程。佩罗萨强调,欧盟尚未派出针对肉牛养殖的最终评估代表团。
巴西谈判策略分两阶段:首先推动欧盟将巴西重新列入准出名单;随后协商建立过渡机制,在完成全生命周期合规认证前恢复出口。若完全按欧盟现行规定调整,考虑到肉牛生产周期,恢复出口或需两年时间。
消息来源:南美侨报网
发布时间:2026 年 9 月 18 日
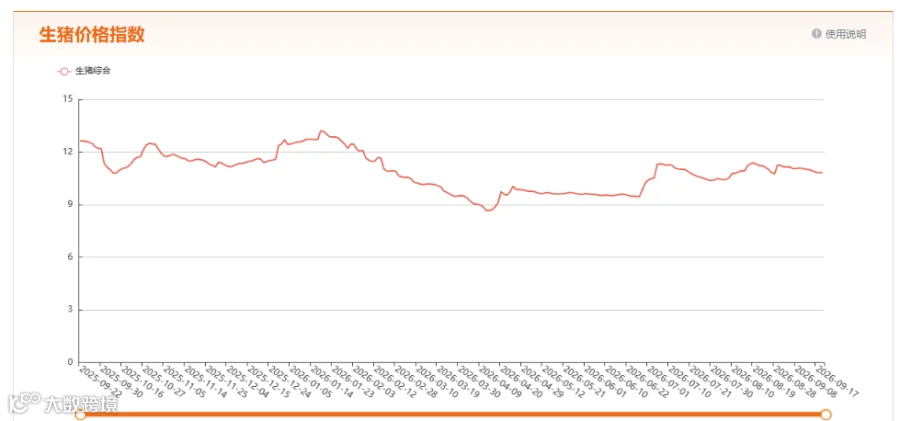
04 今日全国外三元生猪价格指数
2026.09.20 综合指数值
10.82
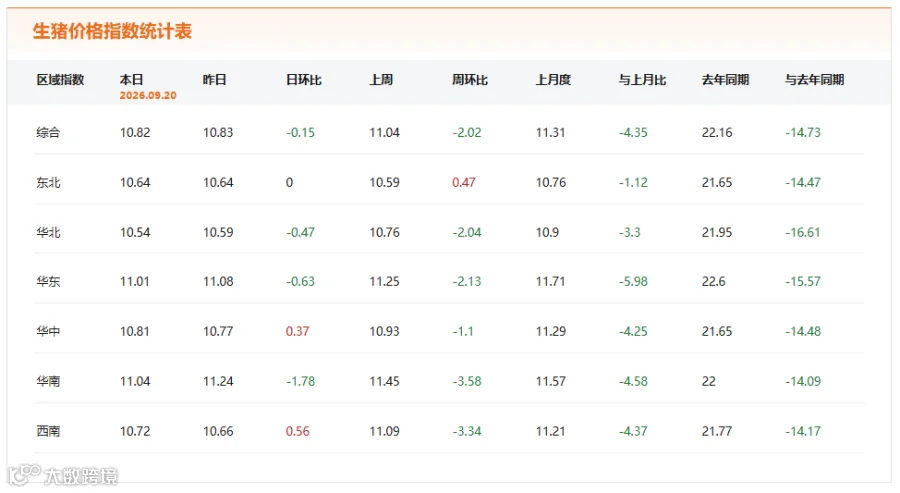
消息来源:中国农业农村信息网
发布时间:2026 年 9 月 20 日
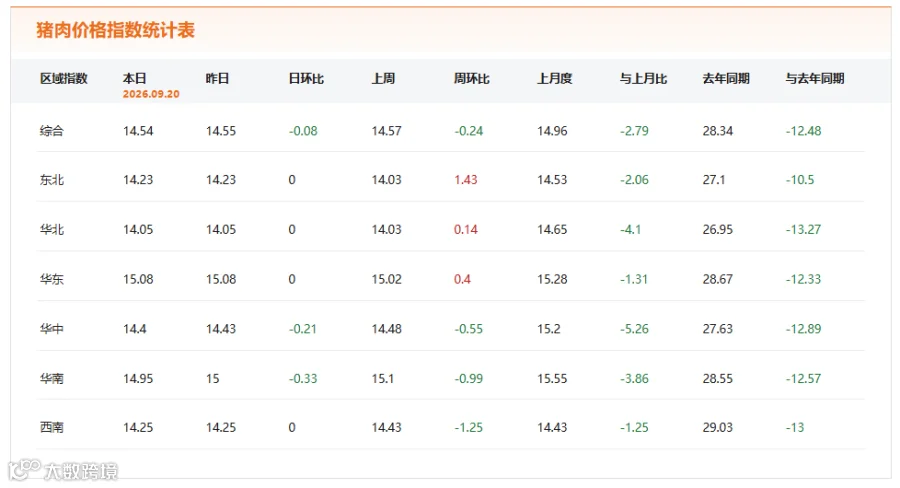
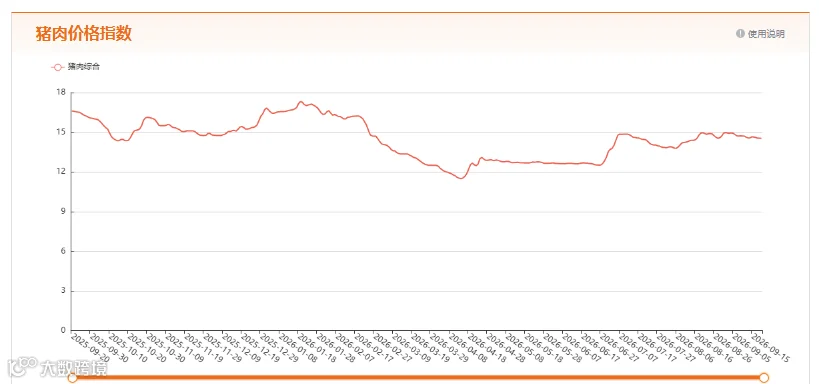
05 今日全国白条猪肉价格指数
2026.09.20 综合指数值
14.54
消息来源:中国农业农村信息网
发布时间:2026 年 9 月 20 日
06 本周猪价震荡下滑,机构称产能去化兑现在后延
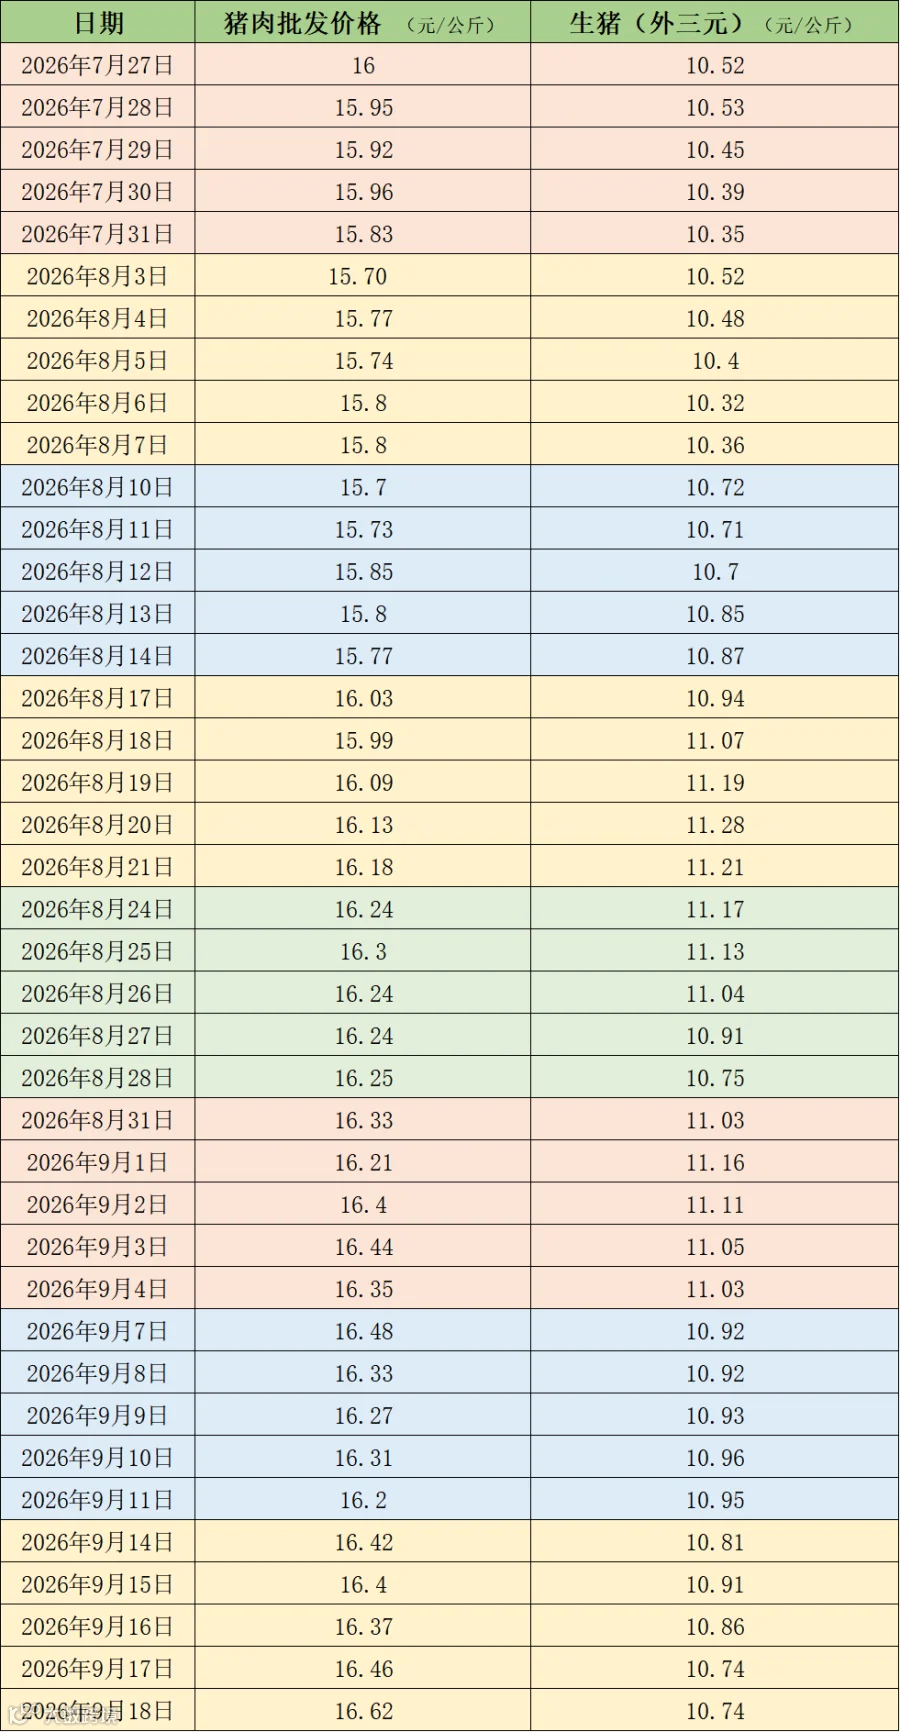
据农业农村部监测,9 月 18 日全国农产品批发市场猪肉均价为 16.62 元/公斤,周环比上涨 2.6%;本周均价 16.45 元/公斤,环比微涨 0.8%。
本周国内生猪价格呈震荡下滑走势,周均价环比微降。据中国养猪网数据,9 月 18 日外三元生猪价格为 10.74 元/公斤,周环比下降 1.9%;本周均价 10.81 元/公斤,环比下降 1.2%。
本周全国生猪交易均重继续微涨。卓创资讯监测显示,全国生猪平均交易体重 124.7 公斤,环比涨 0.13%。重点屠宰企业日均屠宰量 18.25 万头,环比增加 1.48%;平均开工率 37.65%,环比上升 0.7 个百分点。随着气温下降及订单增加,屠宰量及开工率提升。然而,部分区域猪病复发促使养殖端加快出栏,市场供应充裕,而需求端无明显好转,导致供过于求,价格下跌。
国元期货指出,短期生猪市场供给整体偏宽松。前期亏损促使行业出清低效母猪,叠加 9 月规模场出栏增量及秋季育肥增重提速,现货供给充足。虽临近双节养殖端惜售情绪升温,但无法扭转阶段性宽松格局。需求端仅靠备货小幅回暖,终端消费提振乏力,冻品库存去化缓慢,难以支撑猪价强势反弹。
大地期货认为,产能去化兑现在后延。四季度商品猪理论出栏量仍处高位,需求季节性回暖但弹性不足,加之冻品高库存压力,供需格局边际改善幅度有限。猪价中枢较三季度有望上移,但上行空间受限,真正的趋势性反转或需等待 2027 年。
卓创资讯预计,未来一周全国行情或呈“微跌 - 反弹 - 微跌”态势,周均价环比微跌。受国庆备货及局部出栏减少影响,周后期猪价或小幅反弹。
消息来源:澎湃新闻
发布时间:2026 年 9 月 19 日
07 国产冻猪肉:临近消费旺季,四季度价格能否如期反弹
【导语】2025 年至 2026 年上半年,国产冻品猪肉市场整体偏弱;三季度起,受库存与消费差异影响,价格走势分化。展望四季度,传统消费旺季开启虽支撑价格上涨,但受制于高库存及需求不及预期,涨幅或有限。
2026 年上半年国产冻品猪肉价格缓跌为主,三季度走势出现分化
2025 年至 2026 年上半年,国产冻品猪肉价格多呈震荡缓跌走势。三季度以来,不同品类价格分化明显:排类价格于 7 月率先上涨,8 月下旬至 9 月膘油类产品亦上行。截至 9 月 18 日,国产冻品二号肉成交均价 13.57 元/公斤(较年初降 21.21%),肋排成交均价 39.85 元/公斤(较年初涨 10.87%),猪头成交均价 10.14 元/公斤(较年初降 4.02%),前肘成交均价 12.25 元/公斤(较年初降 19.01%),板油成交均价 8.25 元/公斤(较年初降 9.59%)。
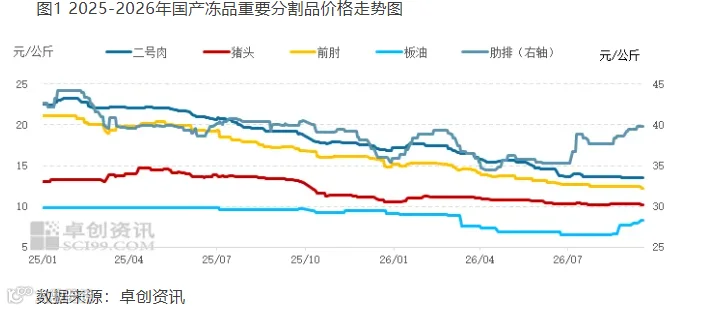
受库存、消费差异影响,肉类、肘类及副产类价格下降,排类、膘油类上涨
号肉类及肘类产品因库存高企、鲜品及进口产品价格偏低导致需求不足,价格维持缓跌。上半年屠宰企业积极分割入库,此类产品消化较慢,库存偏高;加之鲜冻价差收窄及大日期低价货源投放,导致价格持续下降。
猪头价格亦持续走低,主要源于夏季鲜品价格偏低带来的替代效应减弱,且进口猪头库存量大价低,下游采购意向较低。

肋排及膘油类价格出现上涨。冻品排类及膘油类日常以鲜销为主,社会库存极少。7 月以来鲜品肋排价格上涨带动冻品替代效应提升;8 月下旬至今,国际棕榈油等产品上涨增强了膘油类在食品厂的替代作用,叠加秋冬备货需求,共同支撑价格上行。
四季度迎来消费旺季,分割品价格反弹力度分化
展望 2026 年四季度,腌腊加工、春节备货及餐饮宴席需求集中释放,为冻品市场提供支撑,但各品类基本面差异仍将导致价格反弹力度分化:
- 号肉类:受高库存及理性备货制约,叠加鲜品供应充裕,涨幅有限,预计维持低位,难破“十六元”大关。
- 肘类产品:依托稳定熟食备货需求,11-12 月价格稳步抬升,累计最大涨幅或在 15% 以内。
- 副产品:猪头因需求减弱,价格或跌后趋稳;猪蹄需求提升,价格或继续上行。
- 排类及膘油类:需求旺盛但已处阶段性高位,继续上涨空间有限,累计涨幅或在 4%-10%。
综合来看,预计 2026 年四季度国产冻品猪肉分割品价格普遍上行,累计涨幅在 5%-15%;仅猪头价格小幅下降后趋稳,区间或在 9.5-10.5 元/公斤。
消息来源:卓创资讯
发布时间:2026 年 9 月 20 日
08 1—8 月水产品产量 4305.09 万吨
据全国 20 个省(自治区、直辖市)渔业生产统计,2026 年 1—8 月,国内水产品总产量 4305.09 万吨,同比增长 3.93%。其中,海水养殖产量 1652.92 万吨(同比增 5.16%),海洋捕捞产量 433.67 万吨(同比增 0.29%),淡水养殖产量 2167.87 万吨(同比增 3.84%),淡水捕捞产量 50.63 万吨(同比增 0.40%)。
注:统计范围包括北京、天津、河北、辽宁、吉林、黑龙江、上海、江苏、浙江、安徽、福建、江西、山东、湖北、湖南、广东、广西、海南、重庆、四川。
消息来源:渔业渔政管理局
发布时间:2026 年 9 月 20 日
本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。