2026 年 9 月 14 日,曾经的“彩电一哥”*ST 康佳即将退市。这家登陆资本市场三十余年的老牌上市公司,因持续巨额亏损、资不抵债,选择主动申请撤回 A、B 股上市地位,成为 2026 年主动退市板块最受市场关注的案例。
近年来,A 股退市常态化持续深化,多元化退市路径全面落地。据统计,2026 年已有 21 家公司完成退市,涵盖主动退市、财务类强制退市、交易类强制退市、重大违法强制退市四大类型,“应退尽退”已成为资本市场真实运行的底层规则。
*ST 康佳将退市
上市 34 年,曾经红遍全国的彩电巨头康佳,迎来资本市场的终局。
2026 年 9 月 14 日,ST 康佳 A、ST 康佳 B 召开 2026 年第二次临时股东会,以超过 98% 的有效表决权通过《关于以股东会决议方式主动终止公司股票上市事项的议案》。这家深交所老牌 A+B 股上市公司,即将正式告别深交所主板市场。
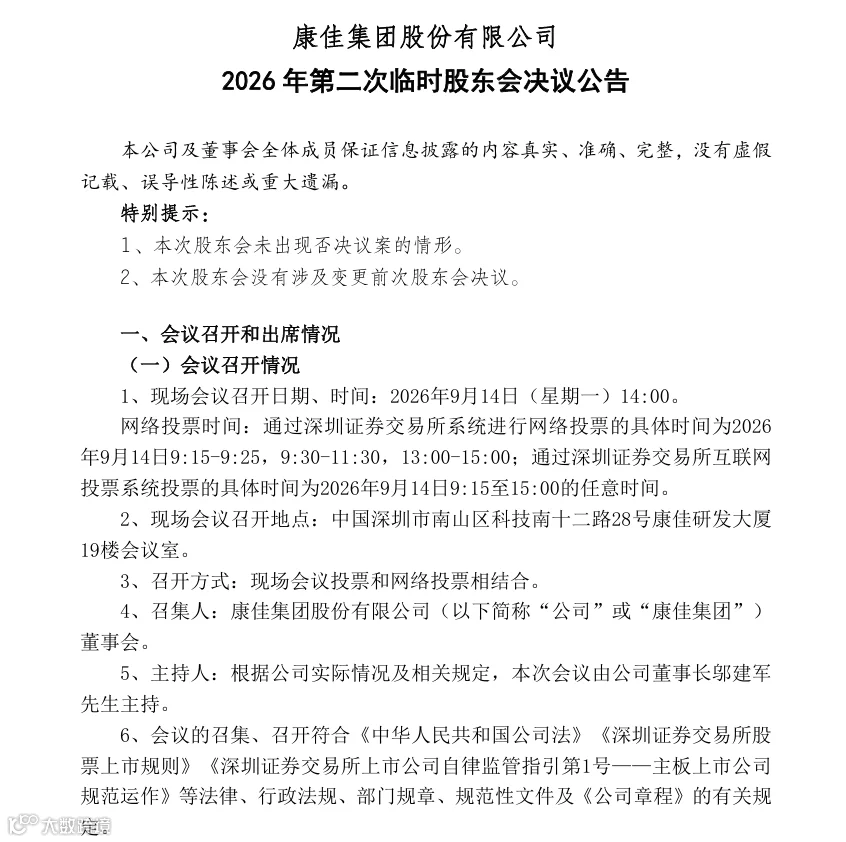
康佳集团 1992 年登陆深交所,是国内最早一批上市企业,巅峰时期稳居国内彩电销量榜首。2025 年年报显示,公司期末归母净资产为 -60.83 亿元,股票被实施退市风险警示。按照 A 股现行退市规则,若 2026 年末净资产继续为负,公司将触发财务类强制退市。与其被动等待交易所强制摘牌,公司选择主动申请撤回上市地位,这是困境企业在现有规则下的理性选择。
康佳 2026 年上半年业绩报告显示,报告期内公司营业收入 38.52 亿元,同比下降 26.60%;归母净亏损 1.73 亿元。2022 年至 2025 年,公司归母净利润分别为 -17.23 亿元、-22.58 亿元、-37.26 亿元和 -125.82 亿元,四年连续亏损超 200 亿元。
针对亏损原因,康佳表示:消费电子业务受上游供应链波动影响,产品成本走高,结构调整及价格策略未能有效对冲成本压力,毛利空间被进一步挤压;半导体业务仍处于产业化初期,虽部分产品实现销售,但未形成规模化及效益化产出,整体经营处于亏损状态。
年内 A 股退市情况
与 2025 年数据对比,2026 年退市市场呈现新特征。截至目前,2026 年共有 21 家公司退市,较 2025 年同期的 24 家同比减少 12.5%。从上市数量来看,2026 年较去年同期增加 43 家,同比增长 61.43%。

退市节奏前低后高
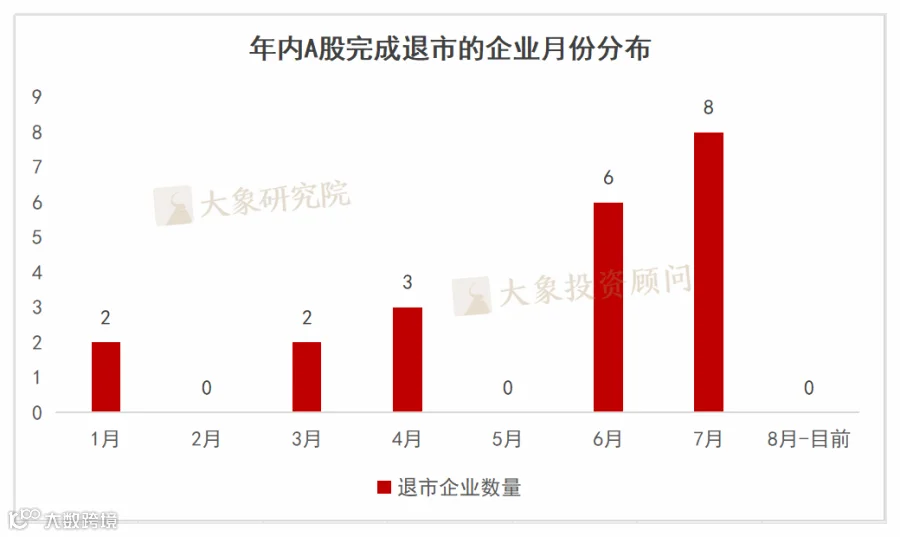
从时间分布看,2026 年退市呈现明显的“前低后高”特征。退市集中爆发在 6 月至 7 月,两个月合计 14 家,占年内退市企业总数的 66.67%。具体而言,2 月、5 月及 8 月至今均无退市企业,而 6 月和 7 月迎来高峰,其余月份维持低位运行。
退市类型分布
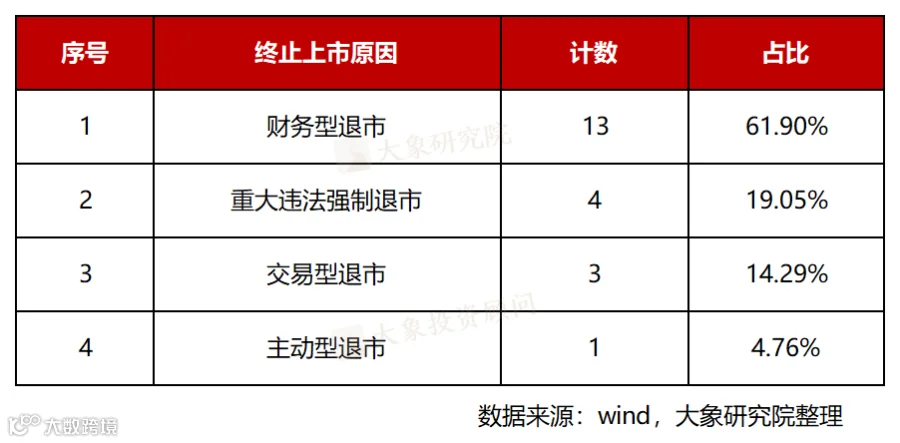
从 21 家退市企业的终止上市原因来看:财务型退市 13 家,占比最高;重大违法强制退市 4 家;交易型退市 3 家;主动型退市 1 家。
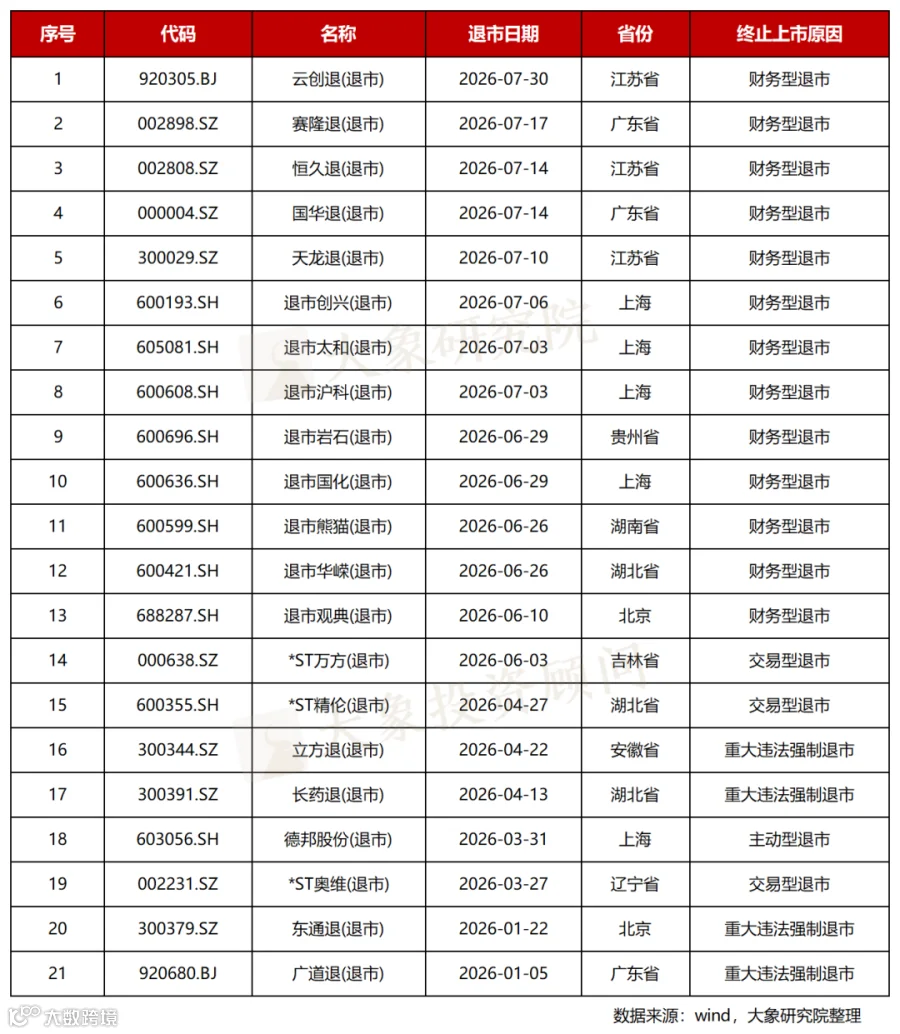
年内 21 家完成退市
从官方退市类型划分来看,财务型退市占据主导,数量占比超六成。深入梳理发现,不少企业的退市并非单一指标触发,背后往往伴随财务合规问题,如财务信息披露违规、审计意见异常等,这些成为推动企业触及退市红线的核心诱因。
财务型退市案例
云创退:因 2025 年度扣非净利润为负且营收低于 5000 万元、年报及内控报告被出具无法表示意见而退市。监管核查发现其存在欺诈发行及多年连续财务造假行为。
赛隆退:2024 年净利润为负、扣除后营收低于 3 亿元被警示,2025 年财报及内控审计报告均被出具无法表示意见。公司主业萎缩,资金链紧张,丧失持续经营能力。
恒久退:2024 年触及营收与利润指标被警示,2025 年年报与内控报告均被出具无法表示意见。原有打印耗材主业大幅萎缩,资产可回收性存疑。
国华退:2024 年被实施退市风险警示,2025 年扣非净利润持续为负、营收不足 3 亿元。公司早年盲目跨界扩张,资金占用问题长期难解。
天龙退:2024 年末净资产为负被警示,2025 年末净资产继续为负且内控审计报告被出具否定意见。光伏设备主业停滞,债务负担沉重。
退市创兴:2025 年财报及内控审计报告均被出具无法表示意见。公司资产真实性及交易商业合理性存在重大疑问,遗留大量债务纠纷。
退市太和:2025 年净利润为负且营收低于 3 亿元,内控审计报告被出具否定意见。监管查实其通过虚构工程项目虚增收入,财务信息严重失真。
退市沪科:2025 年扣非净利润为负、营收低于 3 亿元,财务报告被出具保留意见、内控报告为无法表示意见。老牌沪市公司主业剥离,缺乏稳定盈利业务。
退市岩石:2025 年净利润为负且营收低于 3 亿元,财务报告被出具保留意见、内控审计报告出具否定意见。多次转型未果,资产减值损失巨大。
退市国化:2025 年净利润为负且营收低于 3 亿元,内控审计报告被出具否定意见。公司经营承压,内控体系失效,资金管理存在漏洞。
退市熊猫:2025 年财报被出具无法表示意见,内控审计报告出具否定意见。昔日烟花第一股跨界互金失败,遗留巨额资金纠纷。
退市华嵘:2025 年净利润为负,扣除无关业务后营收低于 3 亿元。主营业务基本停滞,多次资产重组计划落空。
退市观典:2024 年被实施退市风险警示,2025 年财务报告保留意见、内控报告否定意见。作为北交所转板第一股,无人机主业盈利不及预期。
交易型退市案例
*ST 万方:2026 年 3 月 16 日至 4 月 13 日,连续 20 个交易日收盘总市值低于 5 亿元,直接摘牌,不进入退市整理期。
*ST 精伦:2026 年 3 月 9 日至 4 月 3 日,连续 20 个交易日收盘总市值低于 5 亿元,触发市值退市规则。
*ST 奥维:连续 20 个交易日收盘总市值低于 5 亿元,于 2026 年 3 月完成摘牌。
重大违法强制退市案例
立方退:因多年虚增营收、虚构业务流水及利润,性质恶劣,被证监会行政处罚并启动重大违法退市程序。
长药退:存在连续多年财务造假,虚增收入与资产,信息披露存在重大虚假记载,涉事主体移送司法。
东通退:因多年财务造假,虚增营收与利润,触及重大违法强制退市指标。
广道退:存在财务造假、信息披露虚假记载等重大违法行为,被交易所作出终止上市决定。
主动型退市案例
德邦股份:为产业整合实施私有化要约收购,经股东大会审议通过主动退市方案。本次退市属于集团层面资本整合,并非经营恶化导致。
总结及建议
退市制度是资本市场的重要基础,建立常态化退市机制是深化资本市场改革的关键内容。退市新规全面实施后,多元化退市信号更为明朗。
从市场层面看,退市机制如同“净化器”,通过淘汰财务造假、长期亏损的企业,释放资源并引导资金流向优质企业,提升资源配置效率;同时以强制退市惩戒违规行为,震慑市场投机,强化规则权威性。
对上市公司而言,退市压力倒逼企业规范治理、聚焦主业。对投资者而言,短期虽需承受股价波动损失,但长期看,市场环境净化减少了“踩雷”风险,推动投资理念从投机转向价值投资。
未来,随着退市制度与配套机制的不断完善,资本市场将更好地服务实体经济,实现“有进有退、进退有序”的良性循环。

深圳大象投资顾问有限公司,前身创建于 1998 年,总部在深圳,并在北京、杭州、济南设有办公室。大象投顾是中国最早专注于 IPO 咨询的机构,也是目前市场占有率最高的机构。以当年成功过会企业及上市企业数量计算,大象投顾已经连续十几年蝉联 IPO 行业研究及募投项目可行性研究顾问市场份额领导地位。
大象投顾主要为拟上市公司及上市公司提供专业的 IPO 咨询服务、再融资咨询服务及并购咨询服务。具体内容包括:A 股 IPO 行业研究、IPO 募投项目可行性研究、再融资募投项目可行性研究、并购标的可行性研究、港股 IPO 行业顾问、商业尽调、投后项目管理评价等。
截至 2025 年,大象投顾已服务超两千家境内外上市企业,包括影石创新、马可波罗、八马茶业、源杰科技、智微智能、超卓航科、公牛集团、欧派家居、香飘飘、珀莱雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL 科技、利扬芯片、贝泰妮、倍轻松、南网科技、德业股份、开普云、江淮汽车等。业务全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。
大象是家有方法论的咨询公司

业务咨询:189 3866 6566