


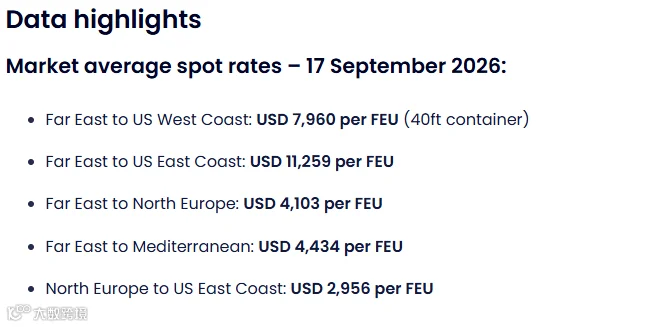
过去半年,全球海运市场的核心特征并非单纯上涨,而是增速失控。Xeneta 最新数据显示,截至 9 月 17 日,远东至美国西海岸即期运价已飙升至 7,960 美元/FEU,远东至美国东海岸更是突破 11,259 美元/FEU。
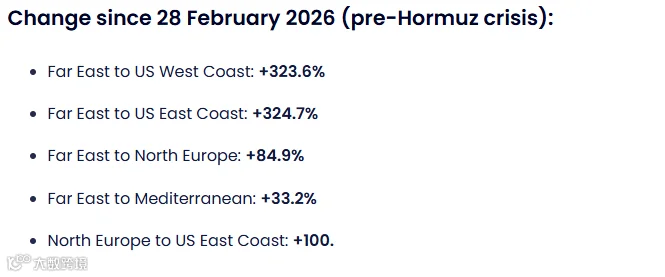
若将时间轴拉回 2 月底,涨幅更为惊人:美西航线上涨 323.6%,美东航线上涨 324.7%。当前运价已重新逼近疫情时期的历史高点,其中美西距离 2022 年峰值仅差 17.9%,美东仅差 11.2%。
图源 | Xeneta
运力增加为何难抑高价?
按市场常规逻辑,高运价应刺激船公司增加运力供给。事实上,9 月份远东至美东航线的运力较 8 月已提升约 6%-7%,但运价并未出现明显回落。
主要原因在于需求的“抢跑”效应。随着中国国庆黄金周临近,货主担忧 10 月初运价进一步攀升,纷纷集中提前出货,导致新增舱位迅速被旺季需求消化。Xeneta 分析师预测,黄金周前后运价仍将维持高位,节后才有机会回落或放缓涨势。
当前市场陷入微妙博弈:船公司在加船,货主在抢运。尽管各方均知晓价格高企,但无人敢轻易观望等待。
美线运价为何领涨全球?
本轮涨价并非全球航线普涨。9 月 17 日数据显示,远东至北欧运价为 4,103 美元/FEU(较 2 月底上涨 84.9%),远东至地中海为 4,434 美元/FEU(上涨 33.2%)。相比之下,美西和美东超过 320% 的涨幅显然高出一个量级。
除旺季需求外,中东局势对全球船舶调度、燃油成本及有效运力的持续冲击是关键因素。即便美线不直接经过相关海域,全球船舶资源的被迫重新调配,最终也会传导至跨太平洋航线,推高美线成本。
美东与美西价差拉大至 3300 美元
9 月 17 日,美东运价(11,259 美元/FEU)与美西运价(7,960 美元/FEU)之间的价差已接近 3,300 美元。这一巨大差额值得卖家重新核算物流账本。
对于非必须直达美东的货物,可评估“美西入境 + 铁路/卡车内陆转运”方案是否更具成本优势。然而,此方案亦存在风险:美西虽海运费较低,但需额外计入内陆运输成本及入仓时效。
在当前环境下,物流决策不能仅对比海运报价,必须综合考量海运、内陆运输、时效要求及库存布局位置,进行全链路成本测算。
高运价下的库存布局策略
对跨境卖家而言,判断“运价贵”已无意义,核心难点在于决策发货时机与目的港选择。针对黑五、网一及圣诞季的核心 SKU,赌短期降价风险极高。
若货物抵达美国后仍需频繁跨区调拨,不仅前端承担高昂海运费,后端还将面临额外的长距离运输成本。因此,运价越高,海外仓与库存前置布局的重要性愈发凸显。
合理的海外仓布局虽无法降低海运费,但能减少货物在美国境内的重复调拨,使核心 SKU 更早靠近订单密集区,从而优化整体履约成本。运价回落尚需时日,而旺季库存布局已无太多试错空间。