

作者 | 中研普华产业研究院
推荐报告 | 《2026-2030 年中国智慧城市行业全景调研与投资趋势预测研究报告》
近日,我国牵头提出的《城市和社区可持续发展 智慧城市运营模型中的人工智能应用 第 2 部分:原则与要素》(ISO 37127-2)国际标准提案,在国际标准化组织(ISO)成功立项。
01 产业链发展分析
智慧城市是运用物联网、云计算、大数据、人工智能等新一代信息技术,对城市运行核心系统进行感测、分析与整合的创新形态。其旨在对民生、公共安全、城市服务及工商业活动等需求做出智能响应,推动城市和谐可持续发展。
我国智慧城市建设历经三个阶段:从初期的基础设施与政务数字化建设,到中期的信息化技术应用与服务能力提升,现已进入第三阶段,即新一代信息通信技术与新型城镇化战略的深度融合,构建“城市数字底座 + 数据要素赋能”的双轮驱动模式。
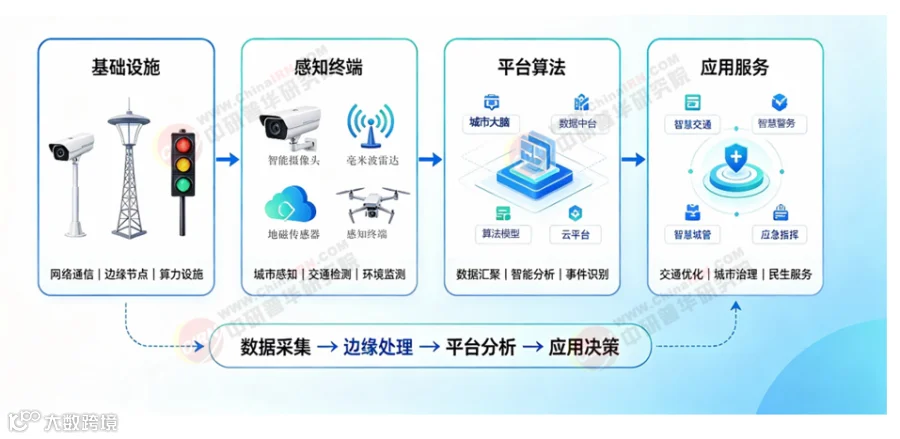
作为庞大的系统工程,智慧城市产业链涵盖硬件设备制造、软件平台、应用解决方案、系统集成及运营服务等细分领域。技术架构上通常划分为感知层、传输层、平台层和应用层。
图表:智慧城市产业链图谱
资料来源:中研普华产业研究院
产业链参与者多元,包括传统安防厂商、AI 公司、云服务商、ICT 厂商、通信运营商及国央企等。
02 全球行业市场规模预测
数据显示,2026 年全球智慧城市市场规模预计达 7987.4 亿美元,至 2032 年将增长至 19109.1 亿美元,2026-2032 年复合年均增长率(CAGR)为 15.56%,行业长期保持高景气增长态势。
增长驱动力主要源于全球城市数字化转型需求的持续释放。感知终端、城市大脑、物联基础设施、智慧交通及安防等项目加速落地,叠加 AI、大数据及空天地一体化通信技术的迭代,不断拓宽应用场景,拉动市场快速扩容。
图表:2026 年到 2032 年全球智慧城市市场规模增长趋势预测
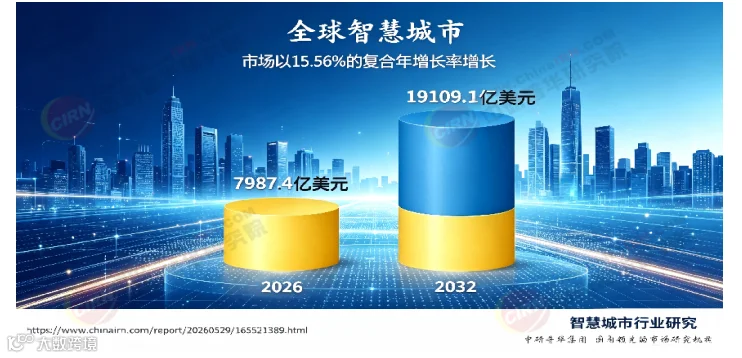
数据来源:GII、中研普华产业研究院
各国智慧城市建设加速推进:
美国:聚焦智慧交通、宽带扩展、电网现代化及公共安全技术,高度重视数据管治与网络安全。
中国:大规模部署城市级系统,整合数字管治、AI、5G、智慧运输及基础设施监控。
德国:专注工业连接、能源转型、智能建筑及注重隐私的城市数据平台。
日本:侧重灾害应对、老龄化解决方案、机器人技术及紧凑型城市规划。
英国:在智慧运输、开放数据、低碳规划及数字孪生方面表现突出。
印度:通过国家城市更新计划,重点推进电子管治、智慧交通及水资源管理。
03 竞争格局及重点企业分析
平台层:科技巨头主导
在城市大脑、政务云及数据中台等平台层,华为、阿里云、腾讯云、百度等科技巨头占据主导地位。在"2026 AI+ 数字城市”优秀方案商 50 强榜单中,上述企业及海康威视、太极股份、科大讯飞等位居前列。
感知层:双强格局稳固
感知层由海康威视与大华股份主导,形成“双强”格局。2025 年海康威视营收达 925 亿元,远超其他上市企业。
业绩分化:盈利向核心环节集中
2025 年年报显示,10 家重点企业业绩分化剧烈。海康威视、大华股份、科大讯飞、浪潮信息保持盈利且利润增长;而太极股份、东软集团、数字政通、南威软件出现亏损。
- 海康威视:归母净利润 141.95 亿元,规模居首,同比增长 18.52%。
- 大华股份:营收 327.44 亿元,净利润 38.82 亿元,利润增速(约 33%)远超营收增速,国内主业回暖带动盈利能力提升。
图表:2025 年中国智慧城市行业重点龙头企业营收及净利润比较
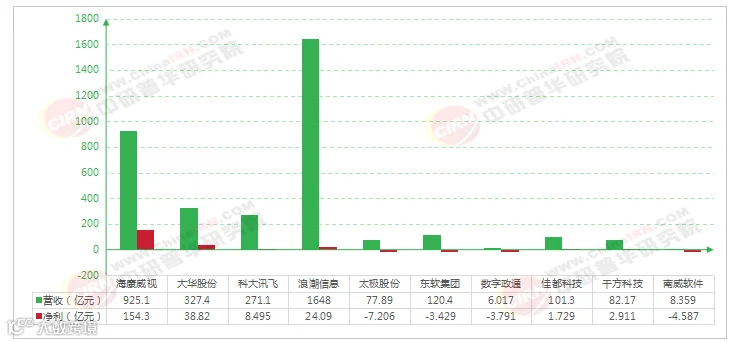
数据来源:相关企业财报、中研普华产业研究院
盈利能力方面,行业利润正加速向具备核心硬件产品和标准化软件能力的环节集中,定制化项目集成模式面临困境。
- 海康威视:2025Q3 毛利率 45.67%,全年净利率约 15.34%,均居首位。
- 大华股份:全年毛利率 40.62%,其中境外毛利率高达 46.54%。
图表:2025 年中国 10 家智慧城市头部企业毛、净利率对比
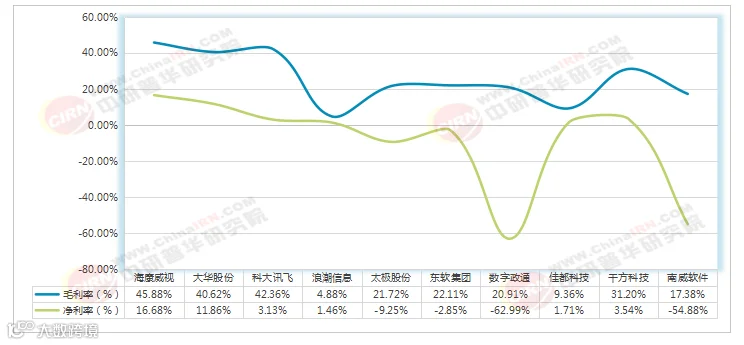
数据来源:相关企业财报、中研普华产业研究院
2026 年上半年,盈利分化进一步加剧。感知层和算力硬件表现强劲,G 端软件集成企业普遍亏损。太极股份营收骤降 53%,东软集团利润总额暴跌 426%,反映地方政府预算收缩对项目制企业的冲击;而浪潮信息利润暴增 269%,彰显算力基础设施的高景气度。
图表:2026 年上半年中国智慧城市重点企业关键指标对比
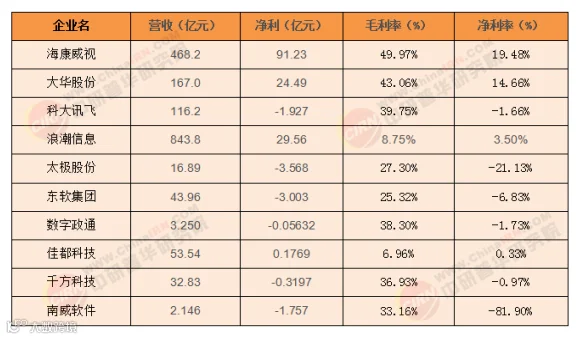
数据来源:相关企业财报、中研普华产业研究院
04 未来 5 年发展趋势预测
随着“十五五”政策推进及海外需求释放,预计 2026-2030 年市场增长具备较强持续性,但节奏将阶段性分化。
国际标准引领治理体系构建
我国牵头的 ISO 37127-2 标准正式立项,16 国专家联合研制,从战略管理(风险监督)、公共服务(普惠融合)、资源管理(数据治理)三个层面构建系统性治理框架,推动建立包容、透明的城市 AI 治理体系。
绿色智慧与细分赛道爆发
在“双碳”目标下,绿色智慧城市成为重要方向。智能电网、智慧建筑和低碳交通等领域将迎来爆发式增长,预计相关产业规模年均增速超 25%。
据测算,2025-2030 年中国智慧城市建设投资将从 2.5 万亿元跨越至 5.7 万亿元,年均增长 12.5%。交通、医疗、安防、教育将成为四大“千亿级”赛道。
图表:2030 年我国城市建设智慧化投入资金投向分布预测
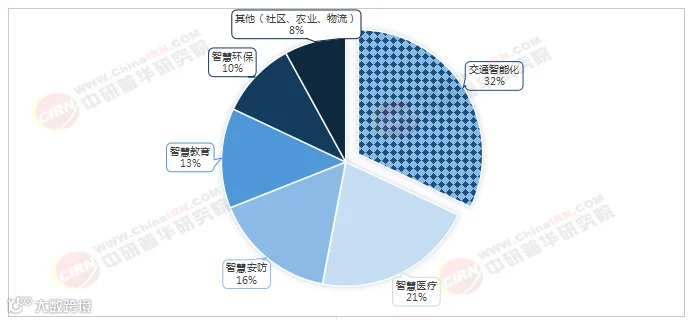
数据来源:政府公开信息、中研普华测算
地下管网智能化带来新增量
预计 2025-2030 年行业市场规模将以年均 15% 的速度增长。“十五五”时期,我国城市地下管网投资规模将超 5 万亿元,其中智能化投入占比 5%-20%,可为传感器、仪表及 AI 信息化企业带来数千亿元增量市场。