


近期,一则关于招聘的聊天记录引发关注:某公司录用了一名技术过硬但背负 150 万房贷、且配偶全职带娃的候选人。HR 对此的评价颇为微妙——“这种人通常比较稳定”。
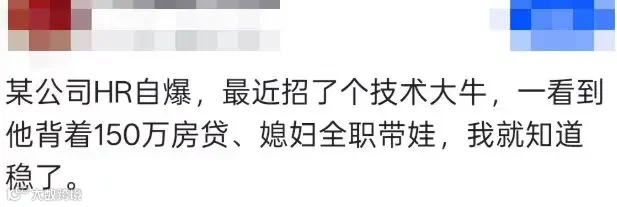
作为在互联网行业深耕多年并转型 AI 自媒体的从业者,我对这一观点深感共鸣。在企业管理视角下,高额房贷与家庭重担往往被解读为极高的离职成本。年轻时或许可以任性“裸辞”,但到了 35 岁,职场人的考量已从“工作是否舒心”转变为对房贷、奖金、子女教育及再就业周期的现实焦虑。
中年职场的隐痛:选择空间的压缩
中年职场焦虑的核心并非单纯年龄增长,而是选择权的丧失。当管理者将员工的经济压力视为“不敢离职”的把柄时,双方的议价能力便发生了根本性倾斜。求职者从探讨“自身价值几何”,被迫降级为评估“能否承受失业风险”。
部分面试环节中,HR 频繁 probing 房产、子女、配偶工作及定居意愿等私人信息。虽然并非所有询问都意在压榨,但经济状况确实会影响对他人的判断。面对加班或不合理要求,拥有半年生活费储备及副业收入的人,与背负高额房贷且单一收入来源的人,其拒绝的底气和选择空间截然不同。
高收入不等于抗风险能力
在 AI 自媒体领域观察发现,许多年入三四十万的程序员依然缺乏安全感。月入四万支出三万五,与月入两万支出八千,是两种完全不同的生存状态。真正的“职场自由度”,取决于工资停发后能支撑多久。这直接决定了你是否有资格拒绝不合理要求、在薪资停滞时敢于面试,或在裁员潮中从容过渡。
普通人如何重构职场护城河
面对不确定性,构建个人底牌至关重要,建议从以下三个维度破局:
建立多元收入曲线
避免让工资成为家庭唯一的现金来源。即便副业初期收益微薄,也能提供“脱离平台仍可市场变现”的心理底气。借助 AI 工具,技术人员可通过接项目、开发小产品、内容创作或知识付费降低副业门槛,覆盖部分生活成本即可显著增加抗风险能力。
打造可迁移的核心能力
警惕将技能异化为“公司专用版”。熟悉内部系统不代表掌握市场竞争力。真正可靠的安全感源于“离开这家公司依然有处可去”。在 AI 重塑研发、运营及管理流程的当下,持续关注外部市场需求,确保带走的能力属于自己,而非局限于公司内部流程。
储备应急流动资金
三十岁后,账户中可随时调用的应急资金比账面收益率更为关键。这笔资金的战略意义在于投资“说不的权利”,确保在职业波动期拥有缓冲空间,维持体面与从容。
结语:重建成年人的安全感
房贷、家庭责任并非原罪,值得警惕的是让“稳定”演变为“无路可退”。35 岁以后,除了职位与薪资,更应建立包含储蓄、核心竞争力和第二赚钱能力的综合底牌。
在职场沟通中,应充分展示能力、经历与项目成果,而对于与工作无关的房贷、存款及家庭财务细节,无需主动暴露。企业招聘的是人才,而非进行家庭资产负债表尽调。成年人终极的安全感,从来不是一家永不裁员的公司,而是即便失去工作,依然具备重新开始的能力。