5.58亿、5.84万㎡、年产能1000台套:易加增材昌平基地投产,金属增材制造的产业化拐点到了吗?

以一场产业化落子为切口,拆解大尺寸多激光的底层工程难题、产业链真实格局与商业化落地真相。
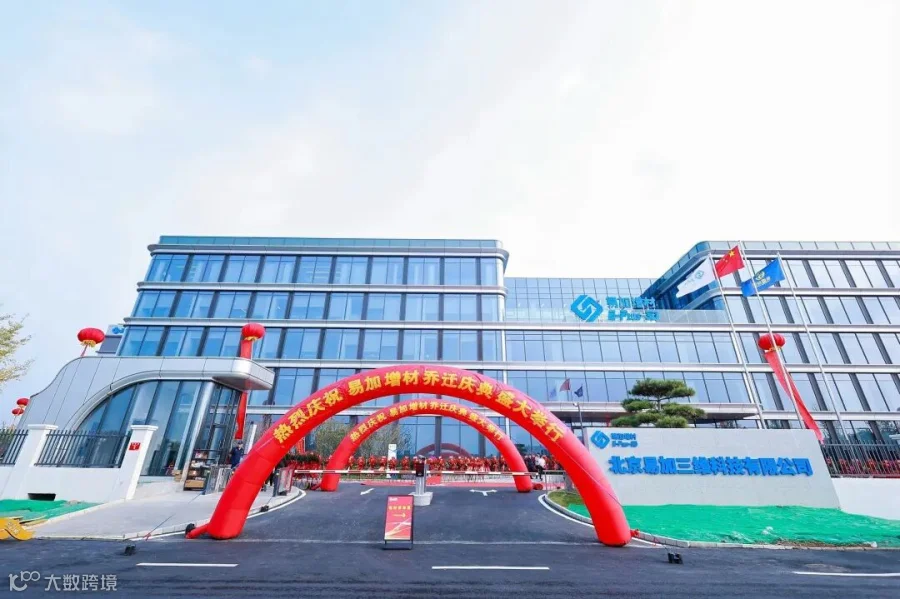
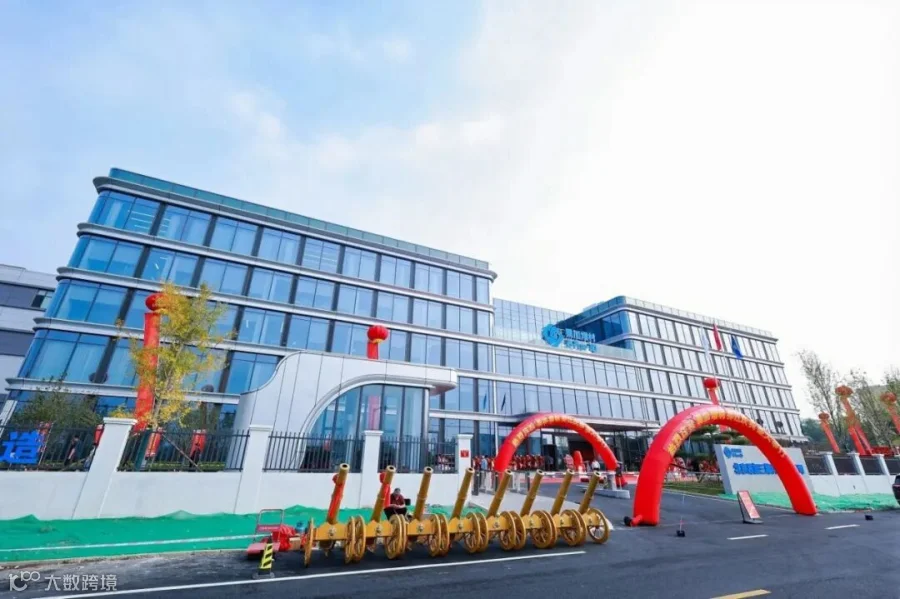
2026年9月18日,易加增材(Eplus3D)北京昌平生产基地正式落成乔迁、投产运营。这座自2025年3月开工、总工期17个月的现代化产业基地,总投资约5.58亿元、总建筑面积约5.84万平方米,是北京市2025年“3个100”重点工程。
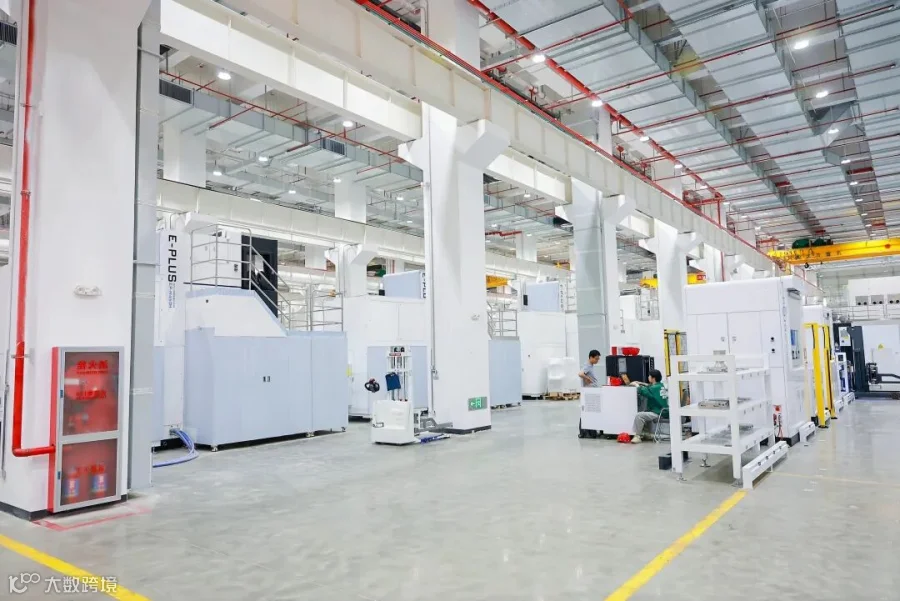
根据项目规划核验及官方公开信息,基地达产后金属增材装备整体年产能可达1000台套,其中M450及以上大尺寸机型规划年产能超300台,达产年产值预期突破21亿元。基地集智能化生产、前沿化研发、精细化检测、一体化仓储与综合配套于一体,硬件配置对标行业顶尖标准,专门配套洁净生产车间、恒温调试工位、独立粉末处理系统与标准化质检实验室。
对易加而言,这是从“小型试制厂房”迈向规模化智慧产线的里程碑;对国内金属增材赛道而言,这是粉末床熔融(MPBF/SLM)装备从实验室样机、小批量交付,正式迈入工业化量产、稳定交付的标志性拐点。
行业舆论惯于将基地投产简化为“扩产能、搬新厂”。但剥离表层营销叙事,本文聚焦真实产业逻辑:技术瓶颈是工程突破还是纸面参数?产业链利润真实流向何处?哪些场景实现真量产、哪些仍停留在示范阶段?本文还原金属增材细分赛道真实水位,为从业者、研发人员、产业决策者提供客观前沿参考。
一、技术底层:大尺寸多激光的难点,从来不是“堆硬件”
行业普遍存在认知误区:认为多激光=叠加激光器、大尺寸=放大成型腔体。实际上,大尺寸多激光SLM是一套高度耦合的系统工程,核心壁垒集中在四大可落地的工程难题,也是国内装备厂商长期攻坚的核心方向。
1. 多激光拼接区精度与力学一致性控制
单激光设备热场、能量场可控性强,零件性能稳定;当设备扩展至4激光、6激光乃至数十激光布局,多光束交汇拼接区域会出现能量叠加、热累积不均,极易产生气孔、裂纹、残余应力超标、力学性能离散等问题,是大尺寸构件报废的核心诱因。
易加增材的核心工程能力体现在多光束协同校准与拼接区算法优化,通过光路高精度校准、振镜同步控制、分区扫描策略、腔体风场协同设计,实现软硬件一体化适配,将拼接区精度偏差与力学一致性控制在工程可接受范围内,保障全幅面大型构件性能均匀、批次稳定。
2. 超大成型腔风场与烟尘闭环管控
金属激光熔融过程会持续产生微细金属烟尘。小幅面设备可依靠基础惰性气流快速排尘;米级大幅面成型腔体内部空间巨大,烟尘滞留、光路遮挡、能量衰减问题会指数级加剧,直接导致长时间打印的大型零件出现批量缺陷。
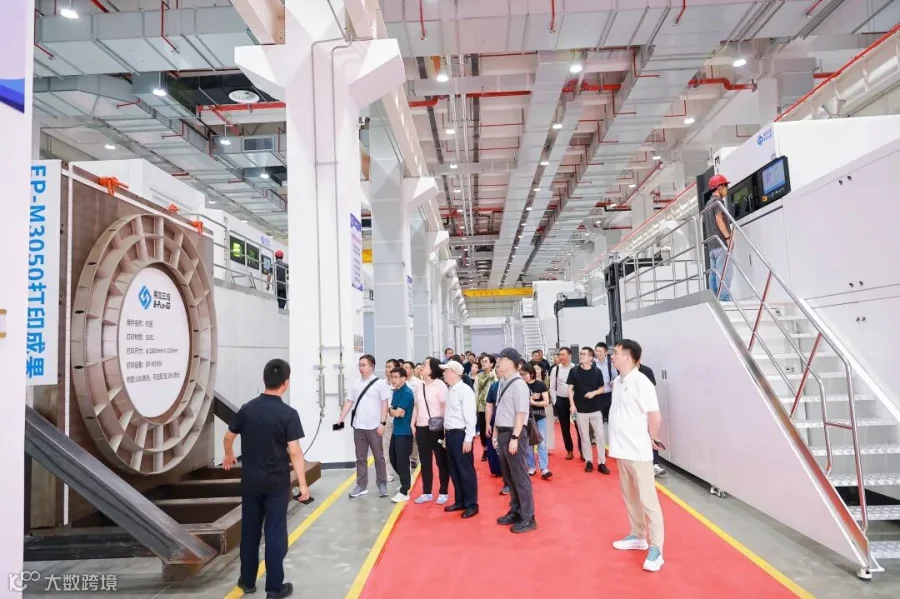
易加EP-M2050、EP-M3050等大尺寸机型,均完成专属流场仿真与匀化风场结构设计,可实现超大腔体烟尘快速、均匀排出,适配上百小时连续稳定成型。这也是行业共性核心难题,航天增材研制的超大尺寸LPBF装备,同样将“超多光束高精度搭接”“超大幅面风场优化”列为核心技术突破点,印证该环节是行业量产通用瓶颈。
3. 恒温洁净装配,解决量产一致性难题
大尺寸设备机架、成型缸、光学模组体积庞大、精度敏感,环境温度微小波动、粉尘附着,都会造成光路偏移、扫描偏差、铺粉不均。实验室样机可依靠资深工程师单机反复调校、逐台适配;但产业化交付的核心要求,是每一台出厂设备的性能可复制、可追溯、可复用。
昌平新基地的核心价值,正是完成工程模式的迭代升级:以洁净车间、恒温调试环境、标准化全项检测流程、独立隔离粉末处理系统,彻底摆脱“工程师手工调机”的样机生产模式,实现大尺寸多激光设备的标准化装配、精密调试与品质管控,同时规避粉末交叉污染、粉尘安全风险,适配航空航天高端零件的材料纯净度要求。
4. 长周期铺粉稳定性与大层厚工艺协同
航空航天大型构件打印周期普遍长达数十至上百小时,双向铺粉机构、刮刀系统的长期稳定性,直接决定成型成败。同时,≥60μm大层厚工艺是降低单件成本、提升成型效率的核心路径,无法依靠单纯提升激光功率实现,需要铺粉系统、粉末材料属性、扫描策略、热场控制全方位协同匹配。
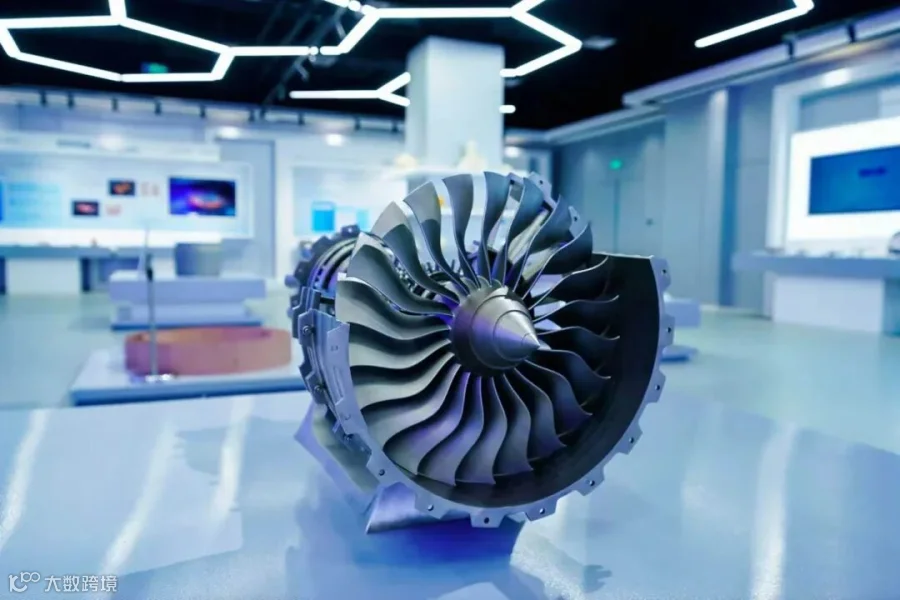
易加产品矩阵覆盖EP-M1250、EP-M1550、EP-M2050、EP-M3050四大超大尺寸系列。其中EP-M2050成型尺寸2058×2058×1100mm,标配36激光、可选配49/64激光,最大成型速度1080cm³/h;2026年TCT展发布的EP-M3050为三米级装备,成型尺寸3050×3050×1200mm(Z向可定制至5000mm),标配100激光、最高可选配256激光,理论成型速度3500cm³/h,可实现2.8米级大型机匣一体化成型。
底层产业结论:小尺寸设备拼激光功率与参数;大尺寸多激光装备拼热场、风场、光路协同、长期稳定性与工业化制造能力。软件算法是核心大脑,标准化量产体系才是产业落地的核心骨架。
二、产业链真格局:告别参数内卷,进入全栈能力竞争
国内金属SLM增材赛道,已彻底告别“谁先发布大尺寸样机”的单点竞争,产业链分层清晰、打法分化明确,竞争逻辑从“参数比拼”转向“供应链稳定+批量交付+工艺落地+质量合规”的全栈比拼。
1. 上游:粉末国产化提速,高端核心器件仍存短板
金属粉末占金属3D打印单件总成本的40%–50%,是第一大耗材。钛合金、镍基高温合金等航空高端粉末,过去长期依赖进口,近年国产替代进度显著提速。有研粉材、顶立科技、中航迈特、西安赛隆等头部企业,依托EIGA、PREP成熟制粉技术,实现航空级粉末批量量产,有效拉低高端粉末采购成本,千吨级产能持续落地。
核心元器件方面,国产光纤激光器、民用级扫描振镜国产化率大幅提升,但超高功率激光器、高速精密振镜、高端光学模组仍高度依赖海外厂商,是当前产业链最核心的卡脖子环节,直接影响高端大尺寸设备的产能释放与长期稳定性。
2. 中游:两大商业模式分化,赛道座次基本定型
国内金属增材设备厂商形成两类成熟打法,无绝对优劣,对应不同的市场与商业模式:
第一类为全产业链IDM模式,以铂力特为代表,自研自产设备、粉末、工艺、零件加工与检测服务,深度绑定航空航天核心客户,资质壁垒、客户壁垒极高,适合锁定高附加值零件订单,但重资产、长周期、规模化放量难度大。
第二类为纯装备研发制造模式,以易加增材为代表,聚焦大尺寸多激光装备整机研发、生产与交付,向下游院所、制造企业输出标准化高端设备,由客户自主开展工艺开发与零件生产。该模式轻资产、可快速规模化放量,核心竞争力集中在设备稳定性、交付效率、售后运维与迭代能力。
行业格局清晰:铂力特、华曙高科为国内第一梯队,综合体量、市场份额领先;易加增材错位卡位超大尺寸、超多激光高端装备赛道,在商业航天、大型结构件装备领域形成差异化优势。
3. 下游:航空航天基本盘稳固,商业航天改写增长逻辑
航空航天是金属增材制造商业化最成熟、规模最大的核心场景,贡献国内超三成市场收入,国防装备现代化带来长期稳定刚需。而当下赛道最大的增量变量,来自高速爆发的商业航天领域。
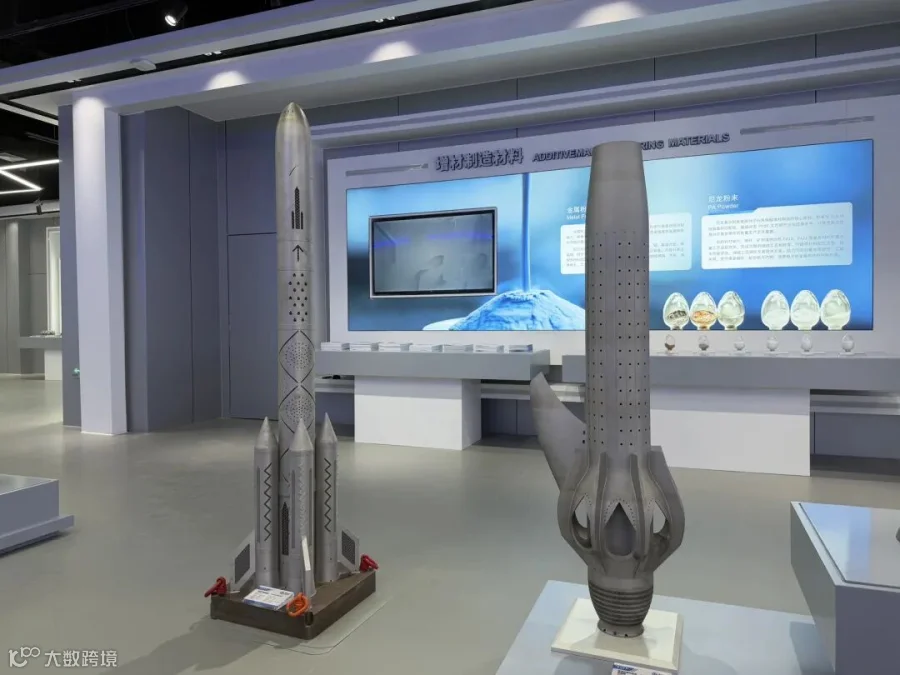
国内蓝箭航天、星河动力、天兵科技、深蓝航天等头部商业火箭企业,已规模化应用金属3D打印制造发动机推力室、喷管、壳体等核心热端、承力构件。通过一体化成型,可大幅减少零部件数量、缩减焊接工序、降低故障点,同时大幅压缩生产周期、控制制造成本,契合商业航天“快速迭代、批量生产、成本可控”的核心需求,成为大尺寸多激光装备的核心增量市场。
三、政策与标准:从野蛮生长到规范化准入,产业成熟度分水岭
金属增材制造已从单纯政策鼓励阶段,进入“政策扶持+标准规范”双轮驱动的成熟发展阶段,标准化体系的完善,是行业从“能用”走向“好用、可量产、可出海”的核心标志。
政策层面,工信部、发改委《增材制造产业高质量发展行动计划(2025—2027年)》明确产业发展目标:2027年国内增材制造产业规模突破1500亿元,培育3-5家全球龙头企业,关键材料自主保障率提升至80%以上,重点推动高端金属增材装备国产化替代。
标准层面,2025年9月国家标准委、工信部印发《工业母机高质量标准体系建设方案》,将粉末床熔融、功能梯度增材制造等核心工艺纳入重点研制方向,计划2026年完成300项以上标准制修订,2030年实现部分增材制造标准国际领先。同时,GB/T 45675-2025等金属打印国标正式落地实施,填补国内制件检测、表征、验收的标准空白。
对行业而言,标准化的核心价值在于降低下游验证成本、破除应用顾虑。航空航天、医疗等强监管领域,长期受制于无统一验收标准,每类零件均需高额、长周期的专项鉴定试验。随着国标、行业认证、NADCAP、AS9100等体系逐步完善,工艺可追溯、质量可复现、产品可认证,将成为高端市场的硬性准入门槛,也是国产装备出海的核心通行证。
四、商业化落地:剥离概念噪音,分场景判定真实成熟度
摒弃“全行业爆发”的营销叙事,以真实量产、投资回报、落地规模为依据,将金属增材应用场景分为三类,精准判断赛道真实水位:
✅ 准规模化落地:商业逻辑闭环、批量应用已成常态
航空航天/商业航天核心构件:行业最硬核、最稳定的刚需市场。一体化成型的发动机、壳体、推力室结构件,减重、提效、降本优势明确,国内商业火箭企业已实现批量采购、稳定量产,是大尺寸多激光设备的核心基本盘。
高端随形冷却模具:内置一体化随形冷却流道,可缩短注塑周期40%以上、提升产品良率,投资回报周期清晰,是工业制造领域落地最成熟、性价比最优的通用场景。
🟡 高速增长、定制化为主:技术成熟,规模化仍待认证突破
医疗齿科、骨科植入物:个性化假体、钴铬牙冠等产品附加值高,工艺链路完整,但受限于医疗强监管、长周期认证体系,以定制化、小批量生产为主,行业增速稳定但难以快速爆发。
🔵 前沿示范阶段:技术可行,产业化条件尚未成熟
核聚变热沉、高端芯片液冷散热、在轨太空原位制造等场景,技术具备颠覆性潜力,但受制于工况验证、成本控制、可靠性测试、配套体系缺失,目前仅停留在科研示范、项目试点阶段,暂无规模化落地条件。
核心客观判断:金属增材制造已全面走出实验室打样阶段,进入小批量、多场景工业化应用周期,但尚不具备替代传统铸造、锻造、机加工通用量产的能力。行业“奇点时刻”是分场景、分领域渐进到来,而非全行业统一爆发。
五、赛道真实痛点与结构性机遇:看懂短板,找准卡位入口
1. 行业核心真实痛点
综合制造成本居高不下:设备采购、高端粉末耗材、热处理、热等静压、机加工、工业CT无损检测等全链路成本叠加,中小企业准入门槛高,仅高附加值复杂结构件具备经济优势。
批次一致性与质量追溯成本高:粉末循环老化、工艺参数波动、环境偏差,易导致批次性能离散,航空航天等高可靠场景,需要全套检测、追溯体系支撑,投入成本巨大。
复合型人才长期缺口:金属增材横跨材料、光学、精密机械、热物理、算法、无损检测多学科,专业人才培养周期长,制约下游工艺落地与行业普及。
核心器件供应链风险:高端光学、精密振镜、超高功率激光器国产化尚未完全突破,外部技术管制下,高端设备产能与品质存在不确定性。
行业认证周期漫长:航空航天构件完整鉴定、测试、认证流程耗时久,是制约小批量应用走向大规模量产的核心时间壁垒。
2. 确定性结构性机遇
赛道持续分化,高端设备供不应求:小尺寸单/双激光设备竞争内卷、价格下行;大尺寸、多激光、高稳定性国产高端装备供给稀缺,进口替代空间巨大。
竞争逻辑彻底切换:行业告别参数内卷,长期稳定性、批次一致性、工艺适配能力、售后运维体系,成为核心竞争力。纸面参数好看,不再是市场准入凭证。
商业模式迭代升级:一次性设备销售利润持续压缩,粉末耗材复购、工艺包迭代、数字孪生、AI缺陷检测、定制化质量解决方案,成为企业长期增长的核心护城河。
场景渐进渗透:以航空航天为核心基本盘,逐步向高端模具、能源装备、精密制造渗透,行业增长是稳步爬坡,而非泡沫式爆发。
六、产业趋势研判:给从业者的五条硬核风向标
基于技术迭代、产业链格局、政策标准、商业化落地现状,给出可落地、可参考的行业趋势判断:
1. 多激光+大幅面是未来5年绝对技术主轴。超大尺寸、超多光束装备迭代不可逆,行业竞争核心聚焦光束拼接精度、熔池在线监控、粉末循环复用、整机长期稳定性四大工程能力。
2. 产业拐点分场景落地,拒绝整体泡沫叙事。航空航天、高端模具已迎来规模化拐点;医疗持续爬坡;能源、太空制造仍为远期赛道,切忌盲目跟风全行业爆发论。
3. 自主可控是长期主线。关键材料、核心元器件国产替代是政策与市场双重确定性方向,也是产业链安全的核心抓手。
4. 标准化+认证能力=高端市场与出海门票。工艺可追溯、质量可认证、体系可复制,是下一阶段头部企业的核心差异化壁垒。
5. 商业模式从“卖硬件”走向“卖全链路方案”。设备一次性收入天花板显著,耗材、服务、工艺迭代、数字化解决方案,构筑企业长期盈利护城河。
七、资本视角与行业启示:产能落地,才是褪去泡沫的开始
客观看待企业发展:易加增材曾于2025年6月30日获科创板IPO受理,拟募资12.05亿元,后于2026年3月24日主动撤回终止审核。这一事件印证了行业资本逻辑的切换:资本市场已告别“看参数、讲故事、炒概念”的泡沫阶段,转而聚焦真实产能、批量交付、工艺落地、合规经营的硬核能力。
昌平5.58亿高端基地的落成投产,是企业穿越资本周期、坚持产业深耕的核心佐证。扩产不是行业终点,而是金属增材制造从样机时代、故事时代,迈入工业化量产时代、品质时代的全新起点。
结语:一场基地投产,照见一条赛道的真实水位
易加增材昌平新基地的落地,绝非简单的企业扩产事件,而是国内金属增材制造产业的微观缩影:产业竞争彻底告别纸面参数比拼,进入产能、品质、交付、工艺、标准、供应链的全方位实力对决。
底层技术上,多激光协同、闭环监控、工业化量产体系,正在彻底解决“能打印、难量产”的行业痛点;产业链上,上游国产替代、中游格局分化、下游场景分层突围,构建起真实的产业增长逻辑;政策标准上,行业告别野蛮生长,进入规范化、高质量发展阶段。
对从业者、研发者、决策者而言,最大的机遇不是追逐风口泡沫,而是剥离市场噪音,精准卡位大尺寸高端装备、国产核心器件、标准化工艺方案、高附加值落地场景等确定性方向。看清产业真实水位,方能精准把握智造赛道的长期机遇。
#金属3D打印 #增材制造 #易加增材 #大尺寸多激光 #粉末床熔融 #SLM #商业航天 #航空航天 #核心器件国产化 #产业化拐点 #产业观察 #趋势研判