


编者:
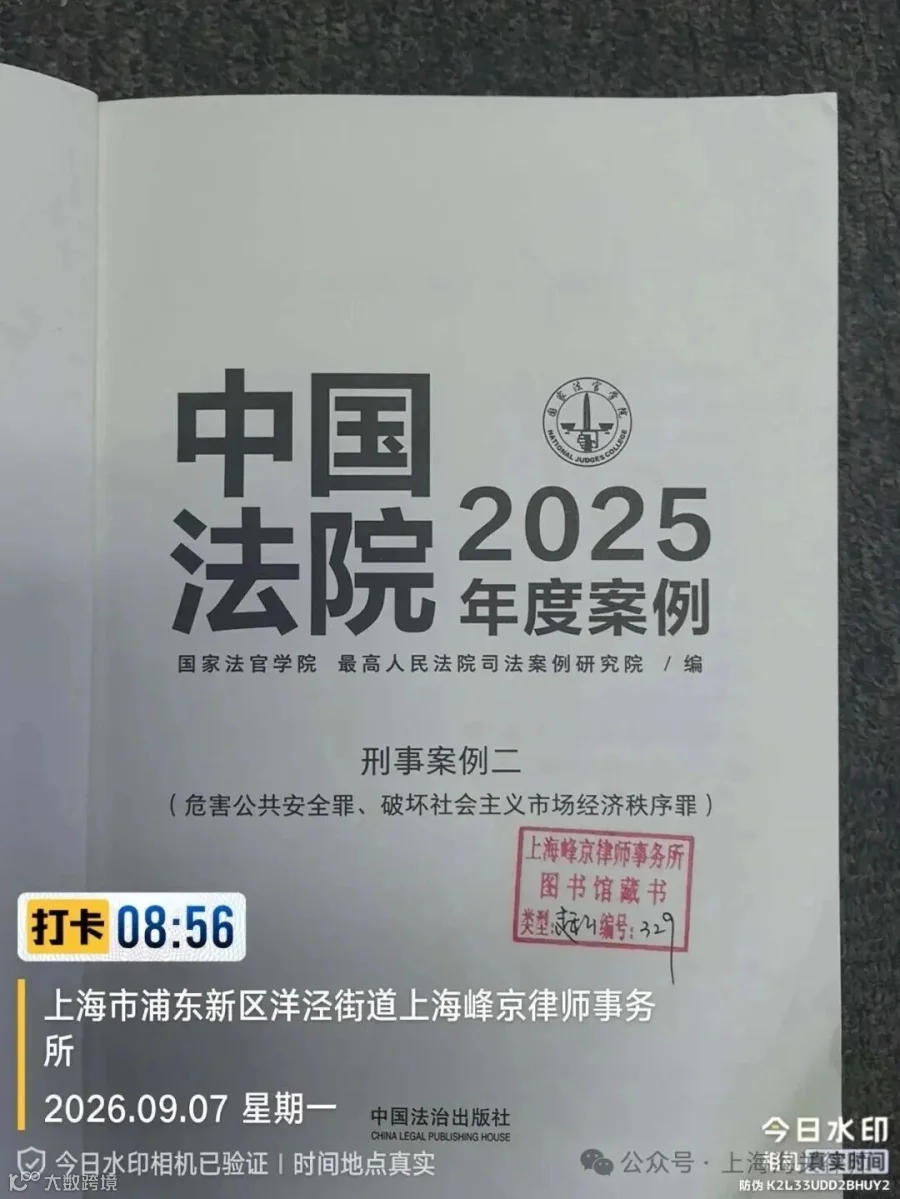
本案入选《中国法院2025年度案例·刑事案例二》,系上海峰京律师事务所主任张严锋律师在汕头海关缉私局、汕头市人民检察院、汕头市中级人民法院承办辩护的一起走私普通货物案,其核实问题为商品归类争议型走私普通货物案,仅有避税主观故意,不必然构成走私犯罪。本案历时2年多,经法院两次开庭审理,后准许广东省汕头市人民检察院撤回对被告单位某公司、被告人陈某的起诉,陈某被释放。撤诉后,汕头市人民检察院对陈某作出不起诉。
司法实践中企业主观上希望适用低税率,不等于就是走私犯罪。本案中张严锋律师通过如下几个方面提出辩护思路:如实申报货物成分前提下,税则规则模糊导致归类分歧,不能直接推定“逃避海关监管”。海关预裁定制度有严格适用边界,未公开的预裁定,仅约束申请人,不能用来追究案外人的刑事责任。办理归类类走私案件,辩护不能仅做主观故意抗辩,应当重点从税则条文、归类技术规则、海关正式文书效力角度切入,论证客观要件缺失。
(以下内容摘自该书107-112页,仅用于研习海关法)
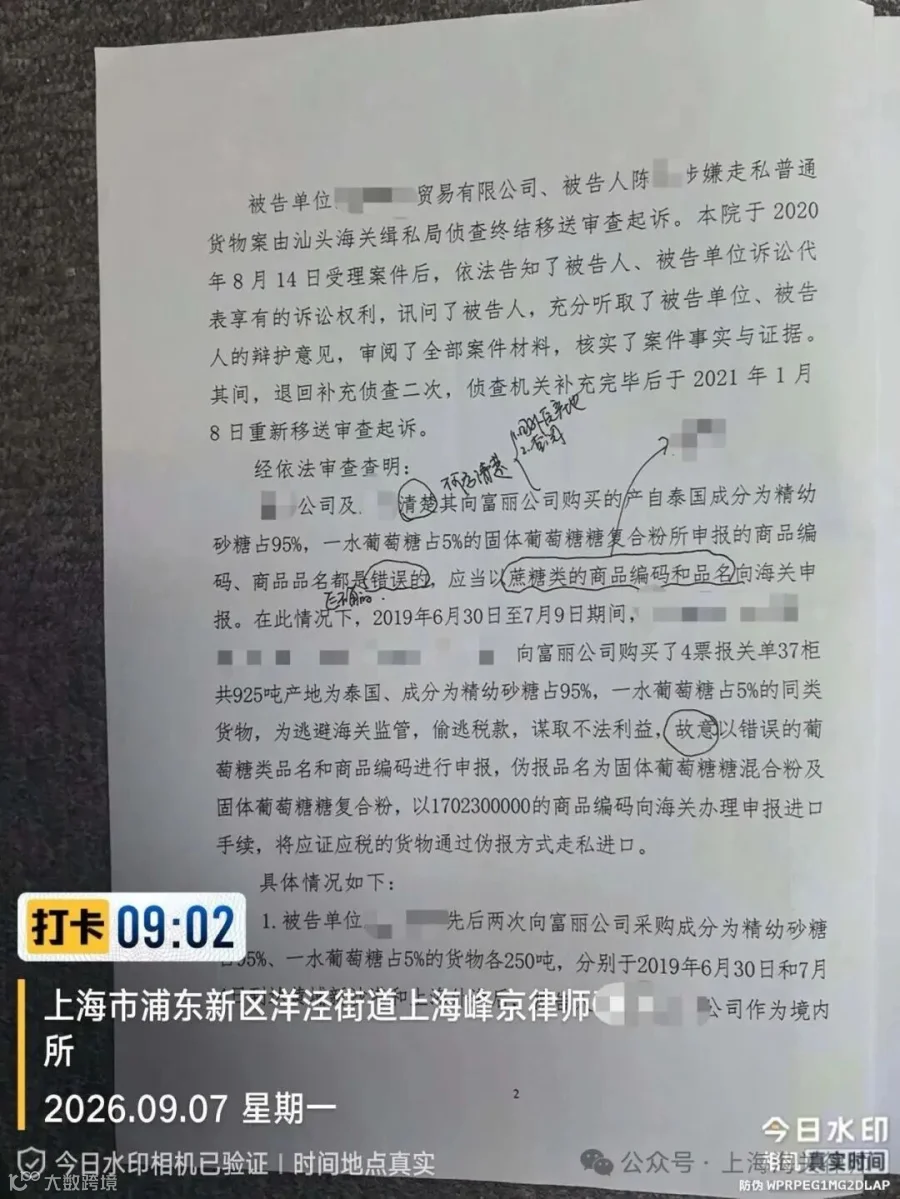
汕头市人民检察院起诉书及主要内容:

被告单位某公司的实际经营者即被告人陈某,其清楚向境外供应商A国某公司购买的,产自A国成分为精幼砂糖占95%,一水葡萄糖占5%的固体葡萄糖复合粉所申报的商品编码、商品品名都是错误的,应当以蔗糖类的商品编码和品名向海关申报。在此情况下,2019年6月30日至7月9日,某公司及陈某以某公司、福建某公司为收货单位,向A国某公司购买了4票报关单37柜共925吨产地为A国、成分为精幼砂糖占95%,一水葡萄糖占5%的同类货物,为逃避海关监管,偷逃税款,谋取不法利益,故意以错误的葡萄糖类品名和商品编码进行申报,伪报品名为固体葡萄糖混合粉及固体葡萄糖复合粉,以17023Xxxx的商品编码向海关办理申报进口手续,将应征应高税的货物通过伪报方式以免征低税货物走私进口。
上海海关、黄埔海关、汕头海关分别就上述4票货物的归类问题请示海关总署京津税管局,京津税管局于2019年11月12日答复涉案货物归入蔗糖类商品编码17019XXXX项下。
综上所述,被告单位某公司、被告人陈某的行为涉嫌走私普通货物罪,涉案货物共37柜,合计925吨,涉嫌偷逃税款人民币共3182860.04元。
法官后语(续上篇):
二、起诉指控某公司、陈某的行为违反“海关法规”,逃避海关监管的证据不足
(一)某公司申报涉案货物进口时,税则规定尚未明确涉案固体葡萄糖混合(复)粉的具体归类
《中华人民共和国进出口税则(2019)》(以下简称《2019税则》)1中税则号列1701中文货品名称为固体甘蔗糖、甜菜糖及化学纯蔗糖。同时,参照中国国家标准化管理委员会发布的白砂糖国家标准(GB/T317一2018),白砂糖因理化要求不同分为4个指标,精制糖为最高标准,蔗糖分含量为99.8%:二级糖为最低标准,蔗糖分含量为99.5%。税则号列1702为其他固体糖,包括化学纯乳糖、麦芽糖、葡萄糖及果糖等,其中税则号17023000为葡萄糖及葡萄糖浆,不含果糖或按重量计干燥状态的果糖含量在20%以下;税则号17024000为葡萄糖及葡萄糖浆,按重量计干燥状态的果糖含量在20%及以上,但在50%以下,不包括转化糖。
经了解,其表示实践中对于归类入1701(蔗糖)的甘蔗糖是允许含有少量的其他糖,但对于少量的把握尚无明确的量化标准,有的海关内部把握为“其他糖的含量可达到5%”。结合海关对某公司、陈某之前货物报关查验的情况来看,本案某公司、陈某等申报进口的固体葡萄糖混合(复)粉(含95%精幼砂糖、5%葡萄糖),海关部门内部对于某公司、陈某在报关申请当时其货物应归类入1701(蔗糖),还是归类入1702(其他固体糖),均存在争议,相关法规尚无明确规定。且涉案货物在报关时,货主单位福建某公司及某公司如实提供了其与A国某公司签订的销售合同,明确申报的货物品名为固体葡萄糖混合(复)粉,产品原料为精制糖、一水葡萄糖复合粉,产品成分为精幼砂糖占95%,一水葡萄糖占5%。某公司不存在蓄意隐瞒、故意伪报货物品名及税则号的行为。(二)海关关于第三方涉商业秘密保护的非公开预裁定对某公司、陈某不产生法律效力
根据《中华人民共和国海关预裁定管理暂行办法》第十五条规定,申请人在预裁定决定有效期内进出口与预裁定决定列明情形相同的货物,应当按照预裁定决定申报,海关予以认可。第十七条规定,除涉及商业秘密的外,海关可以对外公开预裁定决定的内容。说明申请人申请的预裁定只有经海关依法公开,公众获悉后才能遵循申报,预裁定对于申请人以外的其他当事人不具有当然的法律约束力。本案中,根据海关关税处提供的《中华人民共和国海关预裁定申请书》《保密声明》等材料,证明申请人某公司2019年5月24日申请的预归类裁定受商业秘密保护,并没有对外公开。因此,被告人陈某手机微信获悉的某公司预裁定不属于公开资料,对其没有法律约束力。
另,根据《中华人民共和国海关预裁定管理暂行办法》第十条规定,海关对申请人申请预裁定的海关事务应当依据有关法律、行政法规、海关规章以及海关总署公告作出预裁定决定,制发《中华人民共和国海关预裁定决定书》。从中可以看出,海关2019年5月29日在某公司保管货物查验记录上告知某公司申报货物应归类入1701(蔗糖)的行为,不具备海关预裁定的形式要件和实体要件,显然不属于预裁定决定,也没有由海关总署对外公布。因此,该结论告知对其他海关等均无法律约束力,同样对被告单位某公司、被告人陈某也不产生法律约束力,亦不能据此认定某公司、陈某客观上有逃避海关监管的行为。本案审理时《中华人民共和国进出口税则(2021)》(以下简称《2021税则》)1已颁布施行,明确将蔗糖含量超过50%的甘蔗糖、甜菜糖与其他糖的简单固体混合物归类“1702.9012”。本案涉案货物为精幼砂糖95%,一水葡萄糖5%的简单固体混合物,其中精幼砂糖95%属于蔗糖含量超过50%的甘蔗糖,一水葡萄糖5%属于其他糖,根据该税则规定,涉案固体葡萄糖混合(复)粉应归类入1702(其他固体糖)。
综上所述,行为人如实申报涉案货物,利用涉案物品税则号无明确法规规定、海关归类不明的漏洞,故意选择较低税率税则号进行申报的情况下,虽具有规避应征应缴高税额的主观故意,但综合全案证据不足以证实其行为在客观上违反海关法规、逃避海关监管,根据定罪和追究刑事责任应遵循主客观相一致原则,行为人不构成犯罪。且本案审判时,《2021税则》已明确将涉案固体葡萄糖混合(复)粉归类入1702(其他固体糖)中的“1702.9012”,某公司及陈某的行为符合税则规定,不属于“违反海关法规,逃避海关监管”。
附:本案中,某公司分别从上海、广州、厦门、汕头等地进口固体葡萄糖糖混合粉,上海和广州海关采取了扣押货物的行政强制措施,厦门海关作出了担保放行。唯独汕头海关缉私局作出了刑事立案决定,模糊了行政违法和刑事犯罪的界限。
(整理编辑:上海峰京律师事务所 张子涵)
转载·上海海关律师公众号
