热门财税资讯为什么总收不到?
微信推送规则变更,点击顶部蓝字“擎天全税通”进入公众号主页,点击右上角“…”,将“擎天全税通”设为星标⭐️。
2026年以来,跨境电商监管逻辑发生根本性转变。海关、税务不再满足于报关单表面合规,而是将数据穿透至平台交易、资金流向和境外收发货人真实性。税务、外汇部门同步跟进,形成“关、税、汇”三线联查的实质审查体系。
海关:从“单证看得到”到“逻辑说得通”
1.0110境外收发货人:禁止填写“亚马逊”
2026年7月下旬起,广东、杭州、嘉兴、义乌等多地报关行及货代陆续向亚马逊卖家发出通知:0110(一般贸易)报关单中的“境外收货人”一栏,严禁直接填写“Amazon”或FBA仓库名称。
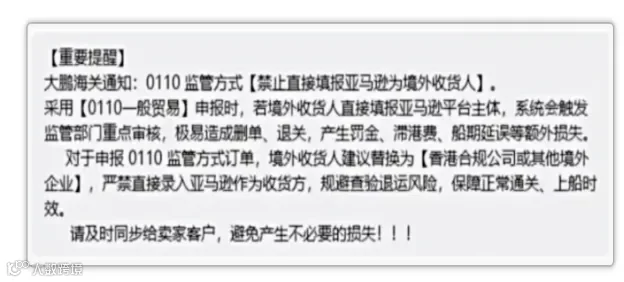
这一要求触及了0110模式的根本逻辑。根据《海关进出口货物报关单填制规范》,境外收货人指“签订并执行出口贸易合同中的买方或合同指定的收货人”。0110是一般贸易,适用于国内企业与境外企业之间已经发生的批量销售,要求货权清晰、买卖双方存在真实购销关系。而亚马逊在FBA模式下只是提供仓储服务的“房东”,既不是合同买方,也不支付货款,将其填入境外收货人栏,属于申报不实。
海关行政处罚条例第十五条对此类申报不实规定了梯度处罚:
①影响海关统计准确性的,警告或1000元以上1万元以下罚款;
②影响国家税款征收的,处漏缴税款30%以上2倍以下罚款;
③影响国家外汇、出口退税管理的,处申报价格10%以上50%以下罚款。
2.真实处罚案例
案例一:9810价格申报不实
2026年2月,深圳某报关公司代理申报一票9810出口“天幕”,申报数量1200个、总价83988美元。海关查验发现实际数量仅51个、总价5100美元。因数量、价格申报不实影响出口退税管理,报关企业被处以罚款55200元。
案例二:借用资质出口
2026年1月,廊坊某贸易公司以自身名义为无出口资质的实际货主申领出口许可证并申报出口热轧卷板,境外销售合同由离岸公司签订。海关认定其境内发货人申报不实影响出口许可证管理,处以罚款10.1万元。
税务:从“数据比对到“差异必须说清楚”
1.关单、平台报送、税务申报数据全面对比
海关申报不合规只是第一步。一旦申报价格、贸易方式、境外收货人出现逻辑漏洞,税务系统的数据比对会将问题进一步放大。
 (报关单与增值税对比)
 (新增值税报表上线后还需要填写线上交易额)
税务机关的比对维度包括:报关单金额与平台销售收入、增值税申报收入与企业所得税申报收入、海关出口数据与增值税申报数据。新增值税报表上线后,企业还需填写线上交易额。
这一系列数据对比的核心目的,不是为了让企业多交税,而是让企业把事实说清楚——报关出口的货值、平台实际销售的收入、银行实际收到的外汇,三者之间的差异从何而来,必须有据可查、有账可对、有逻辑可解释。这正是“实质合规”与“形式合规”的分水岭:形式合规只求单证表面齐全,一旦被追问数据差异和来源,便无从作答;实质合规则要求每一笔差异都能追溯到真实的业务场景,经得起跨部门、跨系统的交叉验证。
2.真实处罚案例
案例一:低报收入
不少跨境企业将店铺经营所得留存于境外账户(如香港离岸账户),仅以“服务费”“样品费”名义划转少量资金至境内,人为压低应纳税所得额。税务机关依据平台结算报告核定收入后,追缴企业所得税及滞纳金。
案例二:0110退税被追回
已有深圳企业反馈,长期以0110报关、境外收货人填亚马逊,遭到税务核查后,过往已享受的出口退税被要求返还。税务部门可能无法认定该业务为合规“出口”,直接视为国内销售,要求补缴13%增值税。
外汇:收汇核销的“最后一环”正在收紧
海关申报和税务申报的问题,最终都会在外汇环节暴露。
1.收汇路径与报关单必须匹配
在0110模式下,外汇收入应来自报关单上的“境外收货人”。若收货人填“亚马逊”,但实际收汇来自境外电商平台或第三方支付网关,银行与外汇管理局将无法完成收汇核销,直接影响企业后续出口收汇的便利性,甚至被列入“关注名单”进行重点监管。
2.买单出口的外汇风险
“买单出口”(无进出口权的企业通过购买他人报关单出口)不仅导致出口数据与收入数据脱节,还会引发外汇收汇难题。买单出口的外汇通常通过地下钱庄结算,存在被外汇管理局认定为“非法套汇”的风险。一旦查实,外汇资金将被冻结,企业还可能面临最高30%的罚款。
结语
2026年各监管部门政策信号高度趋同:跨境电商从“鼓励发展”转向“规范发展” 。这一转向并非某一部门的单点收紧,而是覆盖通关、税务、外汇、市场秩序合规的全链条协同——海关查“逻辑是否说得通”,税务查“数据差异能否解释清”,外汇查“收汇路径是否对得上”,市场监管查“经营主体是否真实”,
形式合规的空间正在快速收窄。过去靠“单证做得漂亮”就能过关的做法,在数据穿透和跨部门比对面前已难以为继。实质审查的核心要求只有一个:企业的业务实质必须能够被验证。只有从业务实质出发,做到关、汇、税三线合规且相互印证,企业才能在监管收紧的周期中稳住基本盘,实现长远发展。
来源:网络

END