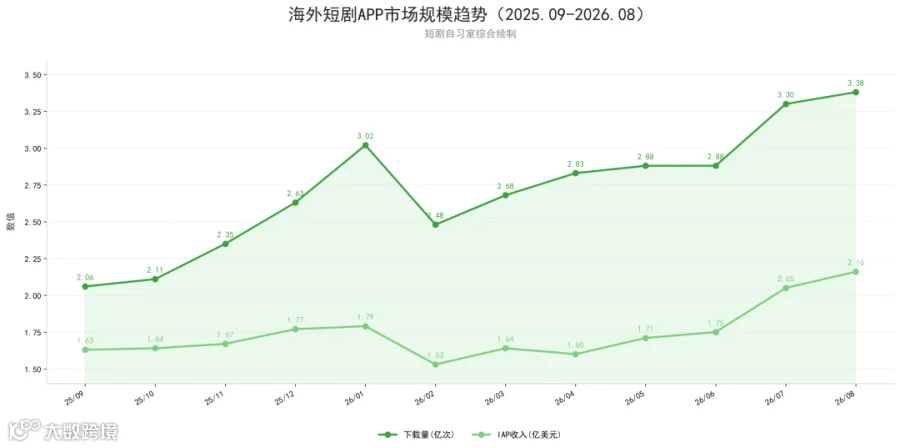
2026年8月,全球海外短剧APP(剔除中国大陆及港澳台)的IAP收入首次突破2.16亿美元,下载量也达到了3.39亿次——两项数据双双刷新了过去12个月的最高纪录。
放在更长的时间轴上看,从去年9月到今年8月,这个品类的月下载量从2.06亿涨到了3.39亿,收入也从1.63亿美元爬到了2.16亿。12个月下来,下载增长了65%,收入增长了33%。规模在涨,但涨法变了——下载跑得比收入快得多,意味着"拉新"的速度远超"变现"的速度。
不过,一个更值得注意的信号是RPD(每下载收入)的回暖。这个数字在去年9月还有0.79美元,之后一路下滑,到今年4月跌到谷底的0.56美元——那段时间,市场像是一个拼命往漏斗里灌水但漏水越来越快的状态。但从5月开始,RPD连续四个月回升,8月回到了0.64美元。换句话说:拉来的用户,开始更愿意花钱了。
这背后可能有季节性因素,也可能与头部产品的内容投入加大有关。无论如何,连续四个月的改善,已经让这个趋势值得被认真对待。
Dramawave登顶下载榜,DramaBox继续统治收入榜
Dramawave以2,961万次下载首次登顶下载榜首,环比暴增47%,相比7月多拿了近950万次下载。这个增量几乎等于全品类当月下载净增长的86%——换句话说,8月海外短剧下载的增长,基本上是Dramawave一家扛起来的。
这还没有算上同属SKYWORK AI旗下的另一款产品FreeReels。8月FreeReels下载1,021万次(排名第8),虽然较7月下滑了23%,但两款产品合计月下载仍接近4,000万次。SKYWORK在流量端已经形成了一个清晰的双APP策略:Dramawave主攻付费变现,FreeReels做免费流量入口。
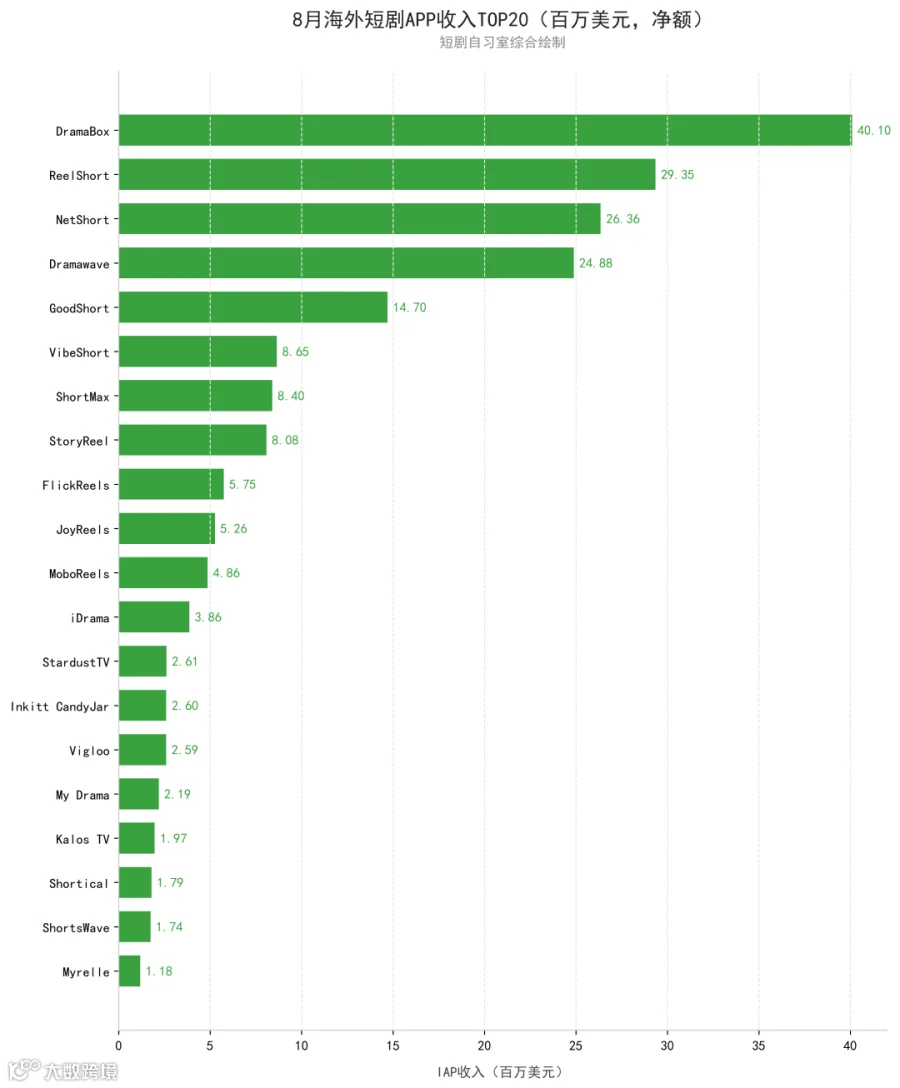
收入端依然是DramaBox的天下。它以4,010万美元继续领跑,环比增长19.3%,份额进一步扩大到18.54%。ReelShort以2,935万美元居次,NetShort超越Dramawave升至第三(2,636万美元,环比+13.9%),Dramawave以2,488万美元退居第四。前四名合计拿走了55.8%的收入,与第五名GoodShort(1,470万美元)之间存在近1,000万美元的巨大断层。
榜单中段的变化更为剧烈。JoyReels以526万美元、环比翻倍的增速从第15名杀入前十(+108.4%),MoboReels环比涨了66%来到第11名,StoryReel增长了49%稳坐第8。与此同时,My Drama跌了38%(从第11跌至第16)、StardustTV跌了22%、ShortMax跌了21%——中腰部的座次正在快速洗牌,有人冲上来,就有人掉下去。
还有一件事值得单独提一下。下载榜和收入榜展示的是"两张截然不同的脸":下载TOP20里充斥着巨量免费型APP——PineDrama下载1,708万但IAP收入为零(纯广告变现模式),Melolo下载1,205万但收入仅52万美元,FreeReels下载1,021万但收入只有6,585美元,BonusTV下载782万但收入仅7.6万美元。这些APP的商业逻辑不在IAP里,如果只看收入排名,你会完全错过它们的存在。
另外,Coin Drama(+193%)和Dramivo(+111%)两款下载量暴增的APP,收入数据均因样本不足而缺失——它们究竟是找到了爆量密码,还是纯靠激励拉新,目前还无法判断。
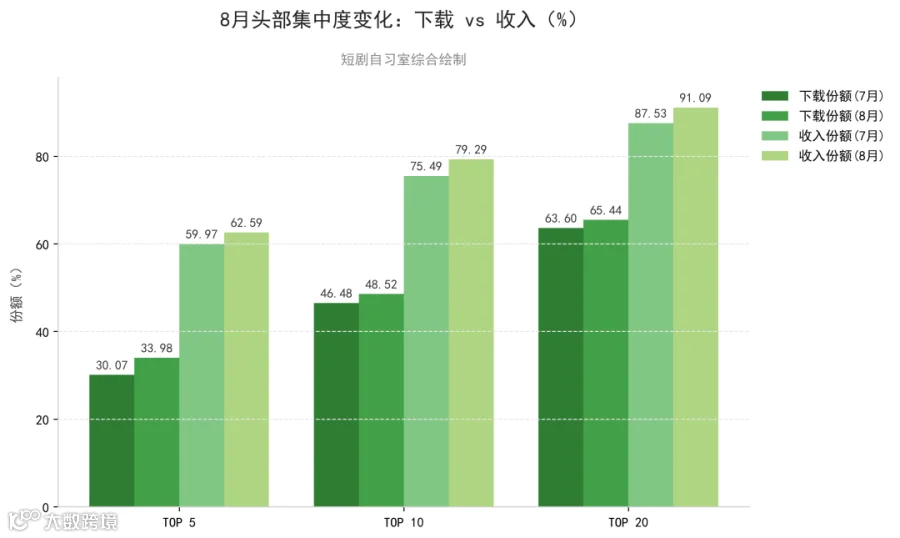
头部的胃口越来越大:TOP20吃下91%的收入
8月的数据揭示了一个不太舒适的真相:市场在增长,但增长的红利几乎全被头部拿走了。
在所有分层中,头部份额都在上升。下载TOP5的份额从30.07%跳到33.98%(+3.91个百分点),收入TOP10从75.49%涨到79.29%(+3.80个百分点)。最夸张的是收入端——TOP20已经拿走了全品类91.09%的收入,TOP20以外的800多款APP,只能分到不到9%的蛋糕。而上个月,这个数字还是12.47%——一个月就少了3.56个百分点。
这不是零和游戏,品类总量确实在增长,中长尾APP也有绝对增长。但它们跑得远没有头部快。DramaBox单月增收648万美元,NetShort增收323万美元——仅这两家的增量就接近品类总增量的九成。头部吃掉了绝大部分增量,留给后面的只是残羹。
如果一个新玩家不能在短时间内进入腰部以上,能分到的增量只会越来越少。这个市场的窗口期,可能比大家想象的要短。
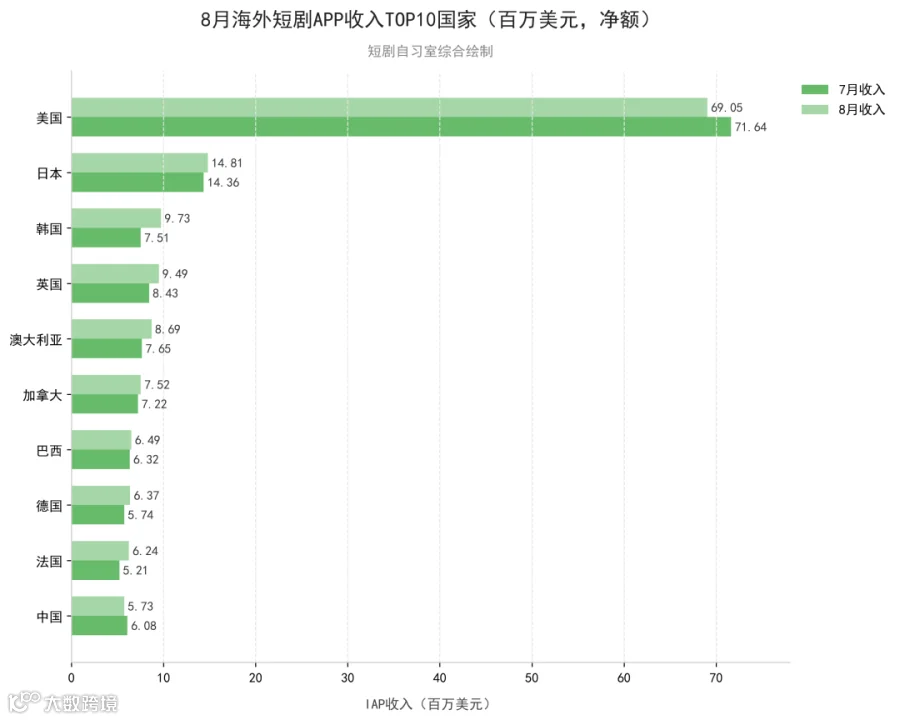
8月的地区数据里,最出人意料的变化发生在美国。
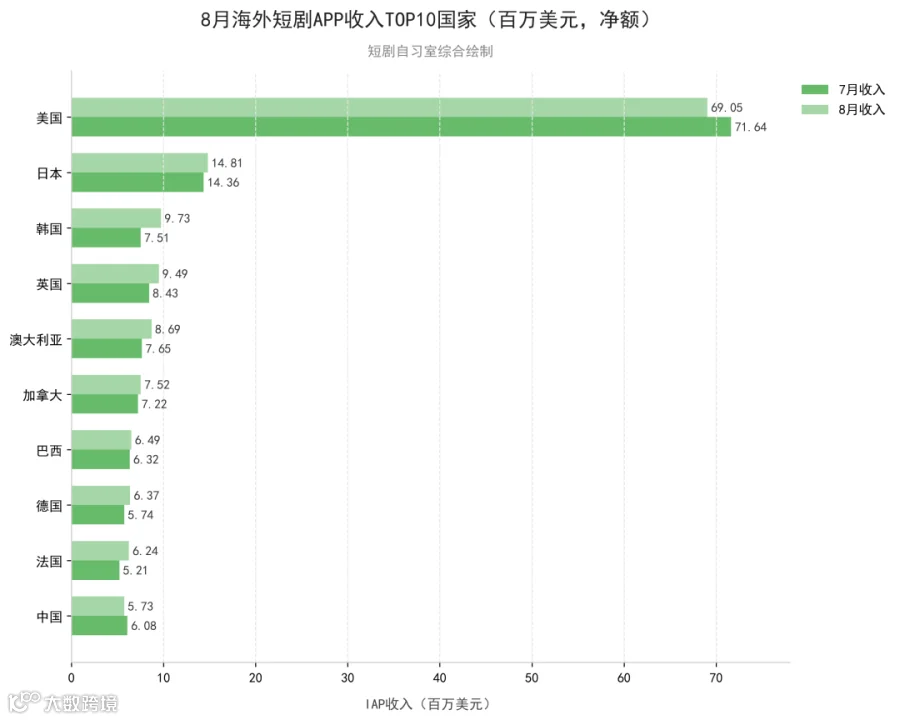
美国仍然是短剧APP最大的单一市场,8月贡献了6,905万美元收入,份额超过30%。但环比下降了3.6%(−259万美元),是TOP10国家中唯一下滑超过百万美元的市场。而与此同时,美国的下载量反而涨了8.3%——下载多了、收入少了,这说明什么?可能是获客成本在上升,也可能是新用户的付费转化不如老用户。不管是哪种情况,都值得对美国市场的投放策略多打一个问号。
增长引擎正在向其他发达市场转移。韩国收入环比飙升29.5%(+221万美元),排名从第5跃升至第3,是所有国家中表现最亮眼的一个。法国涨了19.7%,澳大利亚涨了13.5%,英国涨了12.5%,德国涨了11.1%——如果剔除美国和中国的数据,非美发达国家市场的收入环比增速达到9.8%,几乎是品类整体增速的两倍。
下载增长则集中在另一批市场。菲律宾贡献了246万新增下载(占净增的21%),巴西贡献了209万(18%),巴基斯坦贡献了167万(14%),哥伦比亚贡献了128万(11%)。新兴市场正在成为下载增量的主战场,但它们的ARPU普遍偏低——下载多了,不代表收入会同步跟上。
 用户黏性:Melolo自成一档,ShortMax全面收缩
聊完市场和榜单,我们来看用户。
在14款被重点追踪的头部APP中,Melolo是一个很难归类的存在。它的IAP收入几乎可以忽略不计(8月仅52万美元),但日均使用时长高达88分钟,是样本中位数的5倍以上。每个活跃用户平均每天打开9次,远高于其他APP的3-7次。总使用时长6.35亿小时,是第二名PineDrama的3倍多。D30留存率10.17%,和FreeReels(10.64%)一起构成了唯二留存超过10%的产品。
但Melolo的下载量在下降(8月环比−4.7%),付费占比也在回落(−1.3个百分点)——高黏性还没有转化为直接的收入增长,这是它正在面临的挑战。
另一个极端是ShortMax。8月它的三项使用指标全面下滑:日均时长暴跌30%(从10.3分钟跌到7.2分钟),使用频次下降18%,总使用时长缩水34%。加上此前披露的下载下降33%、收入下降21%,ShortMax是目前样本中唯一一个在所有用户维度上同步收缩的APP。不管原因是什么——是内容供给不足、投放策略调整还是用户流失——这个信号都值得高度警惕。
留存数据方面有一个惊喜。PineDrama的7月安装批次表现亮眼:D1留存从23.7%升到27.0%(+3.3个百分点),D7从10.4%升到11.8%,D30从5.28%升到6.49%。三档留存同步改善,说明产品内功在提升,而非仅仅是投放端的数字游戏。
重点关注:StoryReel的三项同步扩张,JoyReels的美国依赖
有两款APP在8月的表现,值得单独拆开来看。它们代表了两种截然不同的增长路径。
StoryReel是本月少有的"收入、下载、活跃"三项同步高增长的APP。收入808万美元(+49%),下载1,069万次(+65%),MAU从582万涨到902万(+55%),总使用时长更是飙升了71%。虽然时长增长主要来自用户盘扩张而非人均黏性提升(人均日时长仅从12.5分钟涨到13.3分钟),但规模本身的扩张速度已经足够引人注目。
它的增长结构也值得关注。巴西是StoryReel的第一大下载市场,贡献了约303万次下载,占其海外总下载量的28.4%;美国排第二,约177万次(16.6%)。巴西是典型的高下载、低ARPU市场,StoryReel能否将巴西的巨量流量转化为可持续的收入,是接下来需要紧盯的一个观察点。
JoyReels展示了另一种路径——高增长,但高度依赖单一市场。收入从253万跳到526万(+108%),首次进入收入前十。拆开来看,美国一个市场就贡献了约131万美元的增量,占其海外收入增量的近一半。目前美国收入已超过JoyReels海外总收入的53%,集中度相当高。
这既是好消息(证明美国用户愿意为其内容付费),也隐含风险——如果美国市场的投放效率下滑或竞争加剧,收入的波动会被显著放大。更何况,JoyReels的付费获客占比正在从30%快速拉向57%,获客成本只会越来越高。
两款APP放在一起看,正好是当前短剧出海市场的两种典型:一种是靠新兴市场爆量、等待变现验证(StoryReel),一种是靠美国市场深挖付费、但要面对集中度风险(JoyReels)。哪种路径能走得更远,答案可能要到年底才见分晓。
数据说明:本文数据统计范围为App Store与Google Play双平台合并数据,地区剔除中国大陆、香港、澳门及台湾。收入为扣除商店分成及税费后的IAP净额,包含付费下载、应用内购买和订阅,不包含广告变现。基准周期为2026年8月(自然月),数据截至2026年9月19日。RPD按品类总收入除以总下载计算。留存数据以7月安装队列为最新完整批次(D30需满30天观察期)。各APP的MAU分别去重,不可跨APP合计。下载来源中"付费下载"仅包含平台标记的Paid与Paid Search两类,Browser作为独立渠道单列。部分APP因面板样本不足导致个别指标缺失,已在文中标注。
以上就是本文的全部内容。你还发现了海外短剧市场哪些有趣的现象?欢迎在评论区留言探讨~