

很多中小老板在融资时都会碰到同一个卡点:对公流水单薄,授信额度上不去。
过去部分企业靠变通方式补流水,随着应收账款确权监管持续收紧,这类操作风险越来越高,很容易直接被银行拒贷,甚至留下风控记录。
不少人会陷入误区:想提高授信,就得做大流水。但忽略了核心前提——流水必须依托真实贸易,经得起确权核验。一旦应收账款确权环节卡壳,哪怕账面流水好看,银行也不会认可。

先搞懂:现在应收账款确权,严在哪?
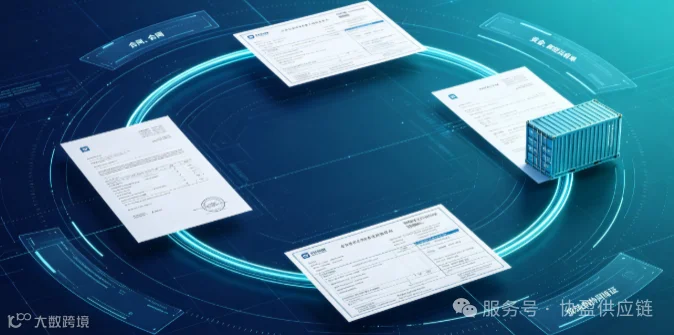
银行现在不再只看合同、发票,会穿透核验贸易闭环:
✅核验交易双方真实合作背景
✅应收账款债权真实性、可回收性确权
✅货物流、资金流、发票流三者匹配
❌单纯资金互转、没有实际货权交付的 “空转流水”,直接判定无效
简单说:没有真实贸易支撑的流水,再大都不算有效经营流水,反而属于高危风控信号。
新合规思路:
用真实贸易增量,做实有效经营流水
核心逻辑不是凭空刷流水,而是把企业本来就在做的贸易业务,规范留存完整凭证,转化成银行认可的有效经营记录。
1. 梳理存量应收账款,完成确权归档 把现有上下游应收款项整理,补齐购销合同、送货单、验收单、对账结算单。提前和采购方确认,支持后续应收账款确权核验。
确权不是临时补材料,是提前固化债权凭证,等要贷款再临时补资料,很容易无法核验。
1. 规范业务结算路径,优先对公结算 很多批发、加工企业习惯个人卡收款,这部分收入很难计入银行授信认定的经营流水。 对于新增贸易订单,逐步调整结算方式,对公账户收付款。个人卡收款业务,也要完整留存业务单据,证明资金对应的真实交易。
2. 稳步拓展合规贸易增量,丰富交易画像 依托企业主营业务拓展新增订单,每一笔新贸易,完整留存三流凭证。持续稳定、可确权的新增贸易,会持续增厚企业经营数据,让银行判断企业经营具备持续性,直接提升授信评估空间。
避坑提醒,这几件事千万别碰
❌不要为了做流水,虚构购销合同、伪造应收账款用于确权,属于融资造假,法律风险极高;
❌短期大额资金快进快出,无配套货单,银行风控会直接预警;
❌只盯着发票,忽略收货验收、对账凭证,应收账款大概率无法确权。
最后总结
授信评估看的不是流水数字大小,而是流水背后可确权、可持续的真实经营能力。
在应收账款确权趋严的环境下,企业想要提升授信空间,最优路径不是包装数据,而是规范现有业务,依托真实贸易沉淀有效经营流水。 把贸易闭环做扎实,授信才会水到渠成。
#企业融资 #应收账款确权 #经营贷 #企业授信 #财税合规
免责声明:本文仅为行业风控科普分享,仅供参考,不构成融资、业务操作及投资建议。文中银行风控为市场通用逻辑,各家机构审批标准存在差异,最终授信以银行官方审核为准。