


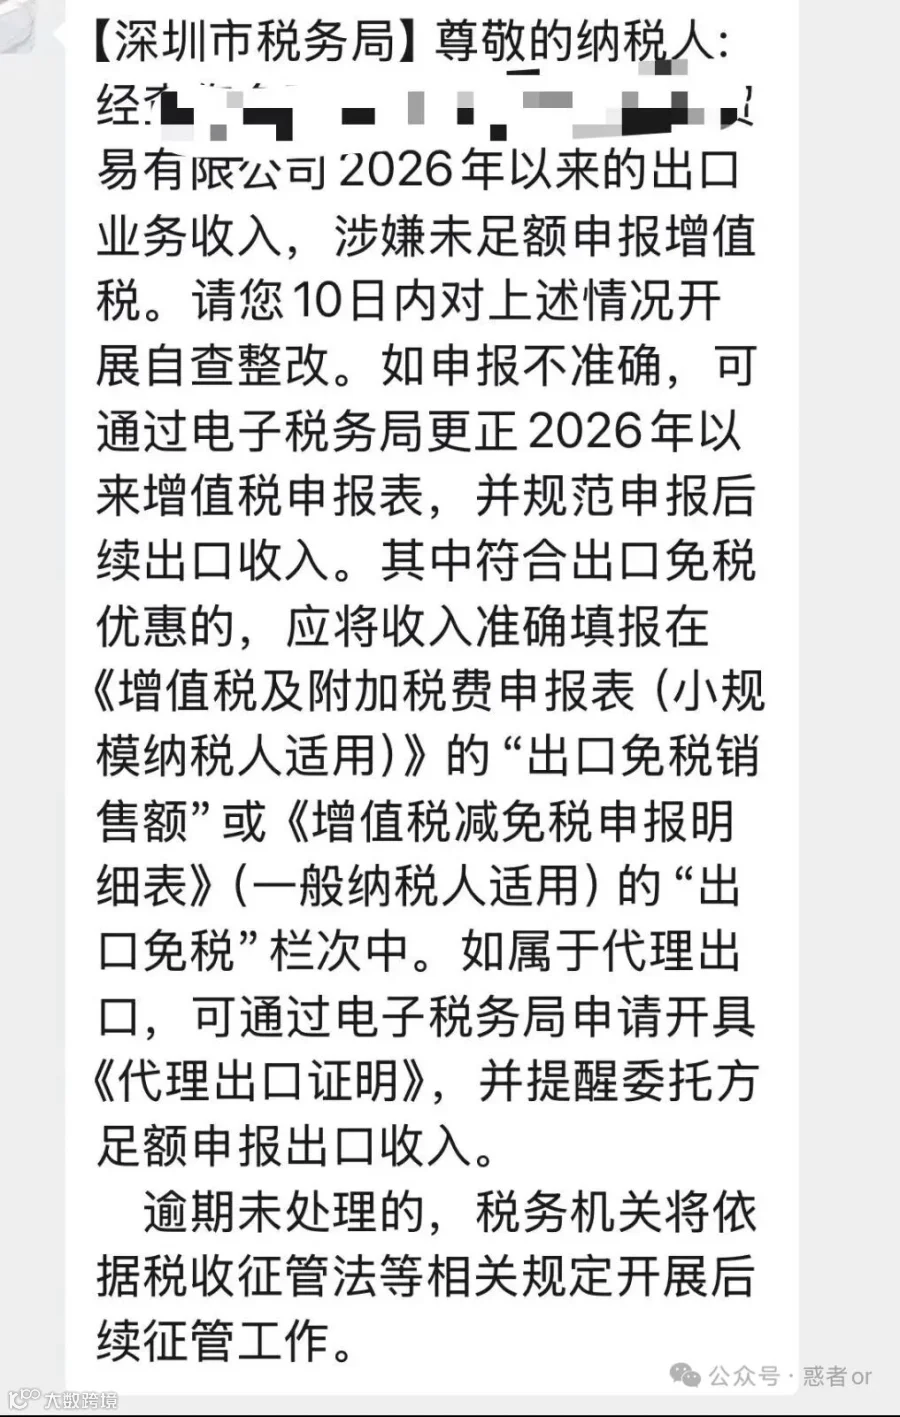
这条短信的触发核心是:税局拿海关推送的报关单FOB金额,比对报关单发货人抬头对应企业的增值税申报出口收入。只要是2026年以来,企业增值税申报的出口收入低于报关单FOB金额,差额就会被视为“涉嫌未足额申报增值税”,从而触发短信。
该比对与跨境电商平台推送的销售数据无关,也不只针对跨境电商。无论是什么报关方式等,只要名下有报关单且申报低于报关FOB,都会收到。
不触发的主要是:全买单出口卖家(含全托管)、外采外销/赛维模式店铺主体等没有自己报关数据的主体;以及申报出口收入≥报关金额的主体。平台销售数据中非自主报关部分,税局也不会算作短信中的出口收入。
原因归结:
数据源:只看海关报关单,不看跨境电商平台销售数据。
比对口径:报关单FOB金额 vs 增值税申报出口收入。
触发规则:申报出口收入 < 报关FOB,差额即疑似未足额申报。
触发主体:谁名下有报关单、且该抬头对应税局,就比对谁;不限跨境电商或出口代码。
不触发逻辑:无自己报关数据、非自主报关、或申报不低于报关的,不进入该预警。
一句话:这是“海关报关单金额”与“增值税出口申报收入”的差额预警,不是平台销售数据预警。
这也说明了,现阶段金税四期的数据比对是多维度的。
从企业所得申报数据,增值税申报数据,海关出口数据,平台销售数据,多维度交叉比对。后面不排除还会纳入第三方收款数据进行交叉验证。总而言之,平台电商现在还想钻税务漏洞,海关漏洞空间是越来越小,风险越来越高。
与此同时,电商企业在选择合规模式的时候也要思考更加全面,尽量选着落地难度低,未来可能触发预警风险低的模式来搭建。
赛维模式因为店铺归集原因,后期极容易因为店铺主体申报收入数据与平台推送数据不符,出现税务风险预警。
9810模式下,可能面临的税务风险预警就更多了,报关单价到底怎么定没有同一官方口径,按平台销售金额报,还是按销售回款额报。不管怎么报,单价过高极易触发海关审价,同时报关金额、平台销售额、实际收汇额三者天然不一致导致后期税务核销难度太大,财务工作量飙升。
如果涉及9810退税,以上难点将成倍放大,现阶段根本就不适合多品类,多店铺的跨境电商。
以上两种模式,虽说真实业务背景下,提供材料可以解除,但是准备材料本身以及提供材料与税局沟通本身就极大消耗人力,精力。而且时刻担心受怕,生怕半夜收到税务风险短信,本身就是以上模式最大的短板。
这也是为什么我们相较以上两种模式更加推荐外采外销的核心原因,就是因为税务逻辑简单,同时能适配绝大部分跨境电商客户。亚马逊单店合规模式解析--境外采购+1039/0110
它既满足了单店合规的要求,做到了店铺收入申报与平台推送数据一致,还规避掉因为自营报关出口的国内增值税的应税行为,避免增值税申报与店铺收入,海关数据,外汇数据不一致的问题。哪怕面临税务检查,需要准备的解释资料,也极简单。卖家也不需要所谓专业的机构来指导税务工作,大大减少了人力和精力乃至金钱的投入,以及后续可能面临的麻烦。
目前来看,外采外销是绝大部分跨境电商税务难题的最优解。虽然它并不完美,但是它难度最低,需要借助的外力最少,且后期维护成本及风险提示概率最低。