

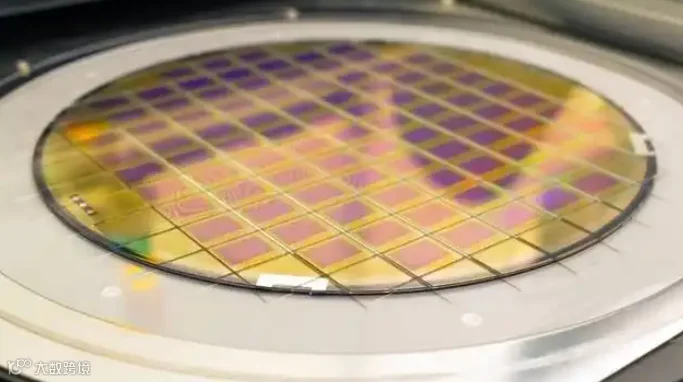
半导体硅片是由高纯单晶硅切割加工而成的圆形薄片,作为集成电路制造的基底材料,芯片的所有器件电路都在硅片表面加工制备,是半导体产业最上游的核心基材。其技术壁垒极高,且大尺寸化(12英寸为主流)、强周期属性显著。在国产替代与全球半导体周期复苏的背景下,硅片环节是最具“卖铲人”属性的核心赛道。
本文基于8家核心上市公司截至2026年6月30日的最新经营数据,为您深度拆解各家的核心优势、经营亮点与潜在投资逻辑。
一、 核心数据全景对比(2026年H1)
|
|
|
|
|
|
|
|
|---|---|---|---|---|---|---|
| 沪硅产业 |
|
|
|
|
|
|
| 立昂微 |
|
|
|
+166.11% |
|
盈利强劲修复 |
| TCL中环 |
|
|
|
|
|
|
| 西安奕材 |
|
|
|
+14.98% |
|
|
| 有研硅 |
|
|
|
+25.71% |
|
高质量增长 |
| 上海合晶 |
|
|
|
|
|
|
| 中晶科技 |
|
|
|
+61.47% |
|
小而美高增 |
| 神工股份 |
|
|
|
|
|
|
注:TCL中环净利润同比增长24.47%但净利润为负,表明亏损额较去年同期有所扩大;西安奕材净利润同比增长为正,代表亏损收窄。
二、 投资主线与逻辑拆解
基于上述数据,当前半导体硅片板块内部分化严重,可梳理为以下三条清晰的投资主线:
🟢 主线一:盈利兑现型(业绩确定性高)
代表公司:立昂微、有研硅、中晶科技这类公司不仅营收保持20%+增长,净利润更是大幅攀升,说明产品结构调整见效、产能释放顺利,具备穿越周期的盈利能力。
🟡 主线二:困境反转型(大硅片突破+减亏拐点)
代表公司:沪硅产业、西安奕材、TCL中环这类公司重资产投入大,短期利润承压,但营收增长或亏损收窄趋势明显,一旦行业周期向上或产能爬坡完成,利润弹性极大。
🔵 主线三:细分差异化(特色工艺+一体化)
代表公司:上海合晶、神工股份避开大硅片红海,在重掺外延、大直径硅材料、硅零部件等利基市场建立壁垒,受整体周期波动影响相对较小。
三、 核心公司深度剖析
1. 立昂微(605358):重掺硅片龙头,盈利弹性全面释放
-
核心亮点:重掺硅片出货量国内领先,12英寸重掺硅外延片产能已达15万片/月,技术壁垒极高。 -
经营解读:2026年上半年营收20.94亿(+25.72%),归母净利润8397万(+166.11%),是板块内盈利修复最强劲的标的之一。半导体硅片业务贡献近70%营收,功率器件芯片协同发展。 -
投资逻辑:重掺硅片是功率器件和模拟芯片的关键基材,随着新能源车、工业控制需求回暖,公司产能利用率提升直接带动利润倍增,是“量价齐升”逻辑的首选标的。
2. 有研硅(688432):并购增厚实力,12英寸产能跃迁
-
核心亮点:拟收购山东有研艾斯71.89%股权及山东有研半导体14.98%股权,整合后12英寸产能将达15万片/月,跻身国内第一梯队。 -
经营解读:营收6.648亿(+21.20%),净利润1.328亿(+25.71%),盈利能力稳健。产品结构优质:半导体硅抛光片占52.83%,刻蚀设备用硅材料占39.12%,抗风险能力强。 -
投资逻辑:通过并购快速补齐12英寸大硅片短板,形成“8英寸成熟+12英寸先进”的全尺寸布局,且当前利润基数扎实,属于“攻守兼备”的稳健成长标的。
3. 沪硅产业(688126):国产硅片绝对龙头,全品类矩阵的战略价值
-
核心亮点:国内唯一实现“全尺寸、全品类”覆盖的半导体硅片龙头,12英寸大硅片国产替代核心担当。 -
经营解读:营收23.17亿(+36.51%),增速板块第一,但净利润为-9.652亿,亏损扩大。半导体硅片收入占比高达96.63%,几乎百分百纯正。 -
投资逻辑:当前亏损主要源于12英寸产能爬坡期的折旧压力及研发投入。作为“国家队”选手,其产品已进入主流晶圆厂供应链,营收高增验证客户导入顺利。适合长线资金布局,等待规模效应显现后的利润拐点。
4. 西安奕材(688783):12英寸大陆第一,减亏拐点已现
-
核心亮点:专注12英寸硅片,产能全球前六、中国大陆第一,纯正的12英寸大硅片标的。 -
经营解读:营收15.89亿(+22%),净利润-2.893亿,但同比增长14.98%(即亏损收窄)。测试片和抛光片合计占比近70%,产品结构持续优化。 -
投资逻辑:亏损收窄是最大亮点,说明单位生产成本下降或良率提升。随着12英寸硅片在大陆晶圆厂的渗透率加速,公司作为产能龙头,有望率先实现单季度扭亏,具备高赔率的反转潜力。
5. 中晶科技(003026):一体化制造“小而美”,业绩高增典范
-
核心亮点:具备从晶棒、研磨片、抛光片到功率芯片器件的全链条一体化制造能力,产业链控制力强。 -
经营解读:营收2.678亿(+23.30%),净利润4156万(+61.47%),利润增速远超营收,盈利能力提升显著。单晶硅片占51.54%,功率芯片及器件占30.81%。 -
投资逻辑:一体化模式在硅片涨价周期中能最大化利润留存,当前业绩高增验证了其特色工艺的市场竞争力,是中小市值中成长性突出的标的。
6. TCL中环(002129):光伏承压下的半导体“隐形期权”
-
核心亮点:以单晶硅技术为起点,大尺寸半导体硅片和光伏硅片双线布局,半导体业务具备技术同源性优势。 -
经营解读:总营收143.1亿(板块最高),但净利润-32.04亿,主要受光伏业务拖累。半导体光伏材料及组件占比72.42%。 -
投资逻辑:市场主要定价其光伏周期,但公司在半导体大硅片领域的积累被严重低估。若光伏业务触底反弹,或半导体硅片独立分拆/估值重塑,将带来巨大的预期差修复空间。
7. 上海合晶(688585):外延片一体化专家,静待周期春风
-
核心亮点:中国少数具备从晶体成长、衬底成型到外延生长全流程生产能力的半导体硅外延片制造商。 -
经营解读:营收5.930亿(-5.13%),净利润2674万(-55.22%),短期承压。产品销售占83.69%,受托加工占16.31%。 -
投资逻辑:外延片是硅片中的高附加值环节,公司技术闭环优势明显。当前业绩下滑主要受行业去库存影响,一旦半导体周期进入主动补库阶段,公司业绩弹性较大。
8. 神工股份(688233):大直径硅材料隐形冠军,拓展新曲线
-
核心亮点:主营大直径硅材料、硅零部件及半导体大尺寸硅片,在刻蚀机用硅电极材料领域全球领先。 -
经营解读:营收2.164亿(+3.78%),净利润4109万(-15.87%)。大直径硅材料占62.45%,硅零部件占31.88%。 -
投资逻辑:主业大直径硅材料需求稳定,硅零部件业务随晶圆厂扩产而放量,同时积极切入大尺寸硅片赛道,形成“传统业务现金牛+新业务增长极”的双轮驱动。
四、 风险提示:
-
全球半导体下行周期拉长风险; -
12英寸硅片产能爬坡不及预期风险; -
国际贸易摩擦导致设备/材料进口受限风险; -
本文基于公开财报数据整理,不构成任何投资建议。