

引言:被忽视的德国经济真相
提到德国经济,你首先想到什么?
奔驰、宝马、西门子、大众——这些闪耀的全球品牌,是德国经济的"面子"。但德国经济的"里子",却是另一幅图景:
全球3406家"隐形冠军"企业中,德国独占1573家,占比接近一半。排名第二的美国只有350家,日本283家。德国每百万居民拥有16家隐形冠军,这一密度是全球平均水平的10倍以上。

德国隐形冠军:低调却不可替代的全球制造力量
什么意思?
意思是在德国,平均不到6万人,就有一家在某个细分领域做到全球前三的企业。它们的名字你大概率从未听过——伍尔特、通快、布里塔、斯来福临——但它们的产品,却撑起了全球制造业的骨架。
一家生产螺丝的公司,年营收超过100亿欧元;一家做滤水器的公司,占据全球市场85%的份额;一家只有几百人的工厂,供应着全球70%的汽车凸轮轴加工设备。
这些企业没有上过新闻头条,没有CEO在达沃斯侃侃而谈,甚至它们的总部常常藏在德国某个偏远的小镇里。但它们在产业链的最深处,掌握着说一不二的定价权。
今天,我们来拆解这个现象:为什么全球一半的隐形冠军在德国?
一、什么是"隐形冠军"?
"隐形冠军"这个概念,由德国管理学家Hermann Simon在1986年提出。
当时他在研究德国出口数据,发现一个反常现象:德国60%-70%的出口是由中小企业贡献的,远高于其他发达国家。这些企业营收不大、名声不响,却在各自的细分市场里做到了世界第一或第二。
西蒙给它们定了三条标准:
1.
全球市场份额前两位(或某一大洲第一)
2.
年营业额不超过50亿美元(早期标准是10亿)
3.
公众认知度极低
注意第三条——"隐形"不是指企业刻意低调,而是指它们的产品天然隐身于产业链深处。
你每天都在用它们的产品,只是你不知道。你喝的啤酒里可能有巴斯公司的啤酒花,你看的舞台剧用的可能是格拉尔兹的幕布,你家里螺丝的紧固件标准可能来自伍尔特的模具。
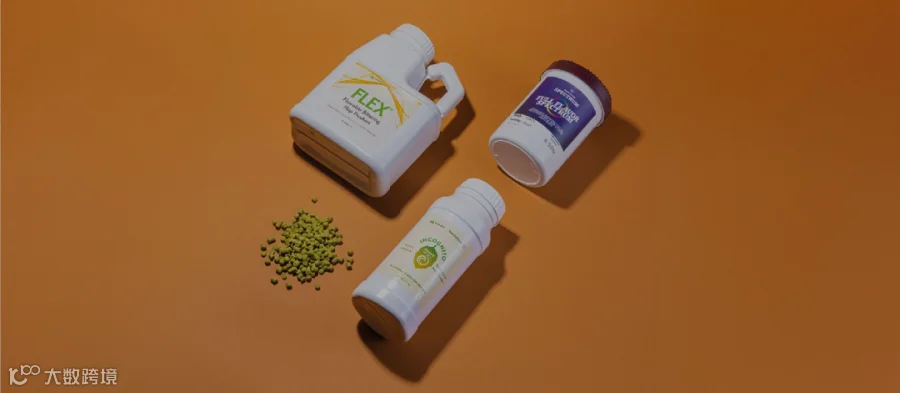
巴斯公司的啤酒花
这些企业生产的不是面向消费者的终端产品,而是嵌入其他产品中的关键零部件、核心设备或基础材料。它们隐形的本质,是产业链分工的必然结果——越往上游走,离消费者越远,话语权却可能越大。
截至2025年,全球符合西蒙标准的隐形冠军约4000家。其中:
德国:约1870家(约47%,仍为最大来源)
中国:约450家(约11%,增长最快;
美国:约360家(约9%,)
日本:约290家(约7%)
二、德国隐形冠军的"军团图谱"
要理解德国隐形冠军的力量,要看它们的行业分布和生态位。
德国隐形冠军的行业分布高度集中:
•
机械工程与制造:37%
•
电子电气:11%
•
金属加工:10%
•
化工与制药:6%
•
医疗技术:6%
•
其他(汽车配件、食品、纺织等):30%
86%的德国隐形冠军集中在工业领域。这个占比的背后,实际上是德国的产业结构决定了隐形冠军的"栖息地"。
典型案例:螺丝以及光刻机
1. 伍尔特(Würth):螺丝大王的100亿欧元帝国
1954年,阿道夫·伍尔特在德国巴登-符腾堡州的一个小镇上创立了这家公司。当时只有几名员工,产品只有一种:螺丝。
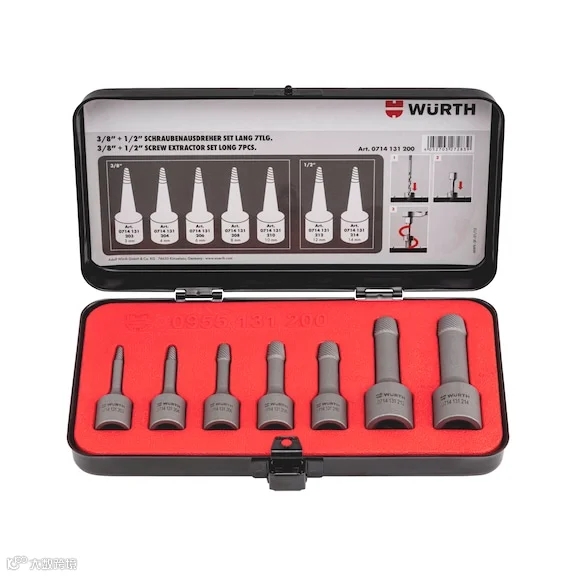
70年后的今天,伍尔特拥有超过5万名员工,年销售额超过100亿欧元,是全球装配和紧固件业务的绝对领导者。从家具到飞机,全球制造业的螺丝紧固件标准,很大程度上由伍尔特定义。
它成功的秘诀?70年只做一件事:让螺丝这个"最简单的工业零件",变得不可替代。
2. 通快(TRUMPF):激光切割机的全球霸主
通快的激光切割机全球市占率第一,新能源电池壳体生产线市占率60%。特斯拉4680电池生产线的核心设备就来自通快。
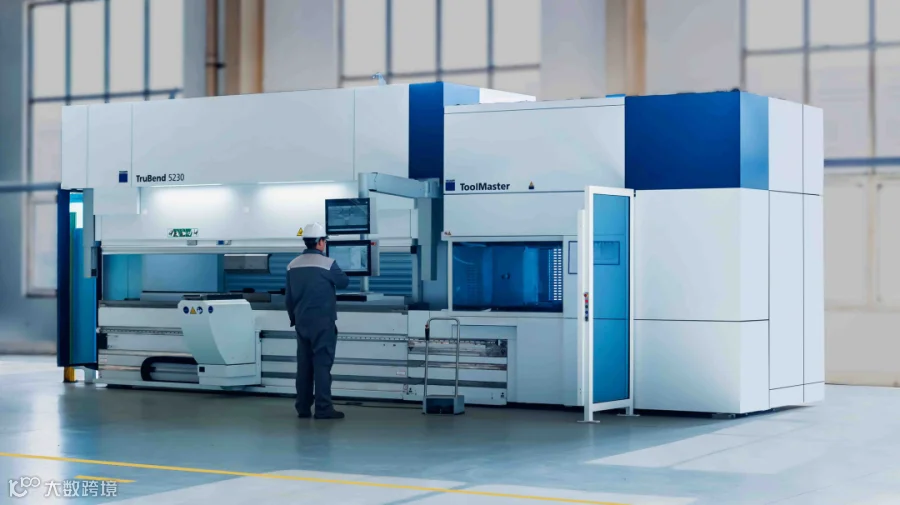
它的3D激光切割速度达到120米/分钟,是行业平均水平的2倍。它的商业模式也极具引领性——设备+耗材捆绑销售,激光器寿命到期必须换原厂,毛利率高达70%。
3. 斯来福临(Körber Schleifring):光刻机背后的"隐形隐形冠军"
如果你认为ASML是光刻机的王者,那斯来福临就是"王者的供应商"。它的精密磨床加工精度达到0.01微米(相当于头发丝的1/7000),是EUV光刻机光学部件的唯一供应商。

没有斯来福临,ASML造不出光刻机。没有光刻机,全球芯片产业停摆。
这就是隐形冠军的可怕之处——它们不在聚光灯下,但聚光灯下的人离不开它们。
4. 布里塔(Brita):滤水壶背后的85%全球份额
全球滤水器市场85%的份额,属于这家成立于1966年的德国公司。它的产品你可能在超市见过,但你不知道的是,全球几乎所有高端滤水设备的核心技术,都绕不开布里塔的专利壁垒。

三、为什么是德国?七层土壤的"耦合效应"
德国隐形冠军的数量之多,绝非单一因素所致。西蒙教授研究了30多年,总结出七大深层土壤。这些因素单独看都不独特,但合在一起,就构成了全球独一无二的"隐形冠军生态系统"。
第一层土壤:历史上的"小国邦联",逼出了国际化基因
这是最容易被忽视,却最关键的因素。
德国直到1871年才统一。在此之前,它是23个君主国和3个共和国的松散集合,每个"国家"都有自己的货币、关税和法规。
什么意思?
意思是任何一家想做大生意的德国企业,从出生第一天起就必须学会跨国经营。国内市场太小,不出国就活不下去。
这种对国际化的迫切渴望,融入了德国企业家的血液。与国外同行相比,德国企业往往更早、在规模更小的时候就开启出口。数据显示,德国隐形冠军的海外销售额占比普遍超过50%。
一个悖论诞生了:国内市场的不统一,反而培养了全球市场的统一者。
第二层土壤:制造业占GDP 22%
在主要发达国家中,德国的制造业占GDP比重是最高的之一(约22%),远高于美国(11%)、英国(9%)和法国(10%)。
这不是没有代价的——德国工人的时薪远高于中国、东南亚。但德国的选择是:不跟低成本国家拼价格,而是拼技术、拼精度、拼不可替代性。
德国中小企业的研发投入是英法同类企业的两倍以上。它们不追求规模,追求单位产品的技术密度。
当其他国家把制造业外包出去的时候,德国选择了"死守"——守住制造业最值钱的环节:研发设计、精密制造、核心工艺。
第三层土壤:产业集群
德国有几十个世界级产业集群:
•
索林根:刀具之都,全球高端刀具的核心产地
•
施韦因富特:轴承之城,全球轴承技术的制高点
•
黑森林地区:400多家医疗技术公司
•
哥廷根:39家测量技术制造商,源自高斯数学传统
•
纽伦堡:铅笔产业,从书写工具到精密仪器
这些集群不是政府规划出来的,而是几百年自然演化的结果。一家企业崛起,带动上下游配套;配套成熟,吸引更多企业;人才汇聚,创新加速——形成正循环。
产业集群的本质,是把"比较优势"变成"绝对优势"。
第四层土壤:双元制职业教育
德国的双元制职业教育,可能是全世界最被低估的竞争力来源。
学生一半时间在学校学理论,一半时间在企业实训。毕业后,85%的双元制学生进入中小企业。
这意味着什么?
意味着德国隐形冠军拥有源源不断的、高度匹配企业需求的技术工人。这些工人不是"低端劳动力",而是经过系统训练的"产业工匠"——他们懂理论、能操作、会解决问题。
在德国,高级技工的收入可以超过普通白领。这不是因为和其他欧洲国家一样工会强硬,而是因为德国企业的利润率足以支撑高工资——而高利润,来自技术和效率,不是低成本。
第五层土壤:家族企业传统
德国约370万家企业中,95%是家族企业。这些企业的特点是:不追求短期增长,追求代际传承。
伍尔特从1954年做到今天,三代人只做螺丝。通快成立于1923年,百年间只做机床和激光。布里塔1966年创立,近60年只做滤水。
这种"慢"不是保守,是一种战略定力——在一个细分领域持续投入,直到建立不可逾越的技术壁垒。
家族企业的另一个优势是决策快、周期长。不用每季度向华尔街解释财报,不用为了短期股价牺牲长期研发。一个家族企业可以连续10年投入一个看不到回报的技术方向——这在上市公司几乎不可能。
第六层土壤:企业家集群
西蒙发现一个有趣现象:在德国某些地区,隐形冠军不是零星出现,而是成群出现。
在一个只有7户村民的小村庄里,走出了5位企业家,且企业规模都具备隐形冠军的基本条件。他们的成功秘诀?互相效仿、互相鼓励。
这种"企业家集群"不同于产业集群——它们的纽带不是行业,而是社交网络。一个成功案例会激发更多模仿者,形成一种"创业文化"的土壤。
第七层土壤:德国制造的品牌红利
讽刺的是,"德国制造"(Made in Germany)最初是英国人在1887年强制要求标注的劣质产品警告标签。
但德国企业用100年时间,把这个耻辱的标签变成了全球最值钱的品质认证。今天的"德国制造"四个字,本身就是定价权——同样的产品,贴上德国标签,价格可以贵30%。
这种品牌红利,为隐形冠军提供了溢价空间——它们不需要花钱做消费者广告,"德国制造"就是最有力的信任背书。
四、隐形冠军的成功密码:可复制的基因
说了这么多德国的"土壤",那隐形冠军本身的成功密码是什么?它们做对了什么,让它们能在细分市场建立统治地位?
密码一:"一尺宽,万丈深"——极致专注
隐形冠军的核心战略,是放弃广度,追求深度。
伍尔特70年只做螺丝。通快100年只做机床和激光。格拉尔兹只做舞台幕布。
它们不追求多元化,不追逐风口,而是在一个极窄的领域里,把技术、工艺、服务做到竞争对手无法企及的深度。
这种专注的结果是:在细分市场建立垄断地位,获得定价权。
密码二:贴近客户——"嵌入客户的生产流程"
隐形冠军通过深度技术服务获取客户。
它们往往与客户共同开发产品,把设备、零部件嵌入客户的生产流程中。一旦嵌入,替换成本极高——因为你替换的不只是一个供应商,而是一整套工艺、标准和培训体系。
隐形冠军卖的从来不是产品,是"退出壁垒"。
密码三:持续创新——研发投入占比普遍超过8%
别被"传统制造业"的标签骗了。德国隐形冠军的研发投入占比普遍在8%-15%,远高于制造业平均水平。
斯来福临的纳米级磨削技术、通快的AI预测性维护——这些不是"传统企业"能做出的东西。
隐形冠军的"隐",是隐于产业链深处;"冠军",是靠持续创新守住的。
密码四:全球化布局——"扎根世界"
德国隐形冠军的国际化程度极高。它们不是在德国生产、卖到全球,而是在全球主要市场建立生产基地、研发中心和服务网络。
伍尔特在全球80多个国家有分公司。通快在中国、美国、日本都有工厂。这种"本地化"不是成本驱动的,而是客户粘性驱动的——离客户越近,服务响应越快,替换难度越大。
结尾:看不见的,才是根基
回到文章开头的问题:为什么全球一半的隐形冠军在德国?
答案是:德国用200年时间,培育了一套让"小巨人"自然生长的生态系统。
这个系统里有传承百年的工匠精神,有企业与学校无缝衔接的人才流水线,有"宁做鸡头不做凤尾"的企业家文化,有把"德国制造"四个字变成品质信仰的品牌积累。
这些因素单独看,没有哪个是德国独有的。但它们合在一起,就构成了全球独一无二的"隐形冠军土壤"。
今天的中国,拥有全球最完整的制造业体系、最大的工程师红利、最活跃的市场需求。我们能不能培育出自己的隐形冠军?
能。但前提是:我们要学会尊重"慢",尊重"小",尊重那些藏在产业链深处、默默无闻却不可替代的"小巨人"。
因为一个国家制造业的真正实力,从来不在于它有多少世界500强,而在于它有多少"你看不见、却离不开"的企业。
关于作者:20年供应链+物流老兵,曾穿梭于麦肯锡、BCG的会议室,也曾在宝洁、亚马逊的仓库里搬过箱子。专注拆解供应链背后的商业逻辑。欢迎关注《供应链纵横》。