
2026年中报季落地,中国头部上市男装企业的业绩表现呈现出极为深刻的分化态势。
有的企业凭借多品牌策略与精细化运营实现了营收与利润的稳健双增,而部分传统品牌则在直接面对DTC转型阵痛、库存消化等多重挤压下陷入增收不增利甚至由盈转亏的困境。同一个市场环境,交出的却是两张答卷。
从今年上半年的财报数据来看,九家代表性上市男装企业已清晰地划分为三档阵营:
第一档:收入与净利润双增
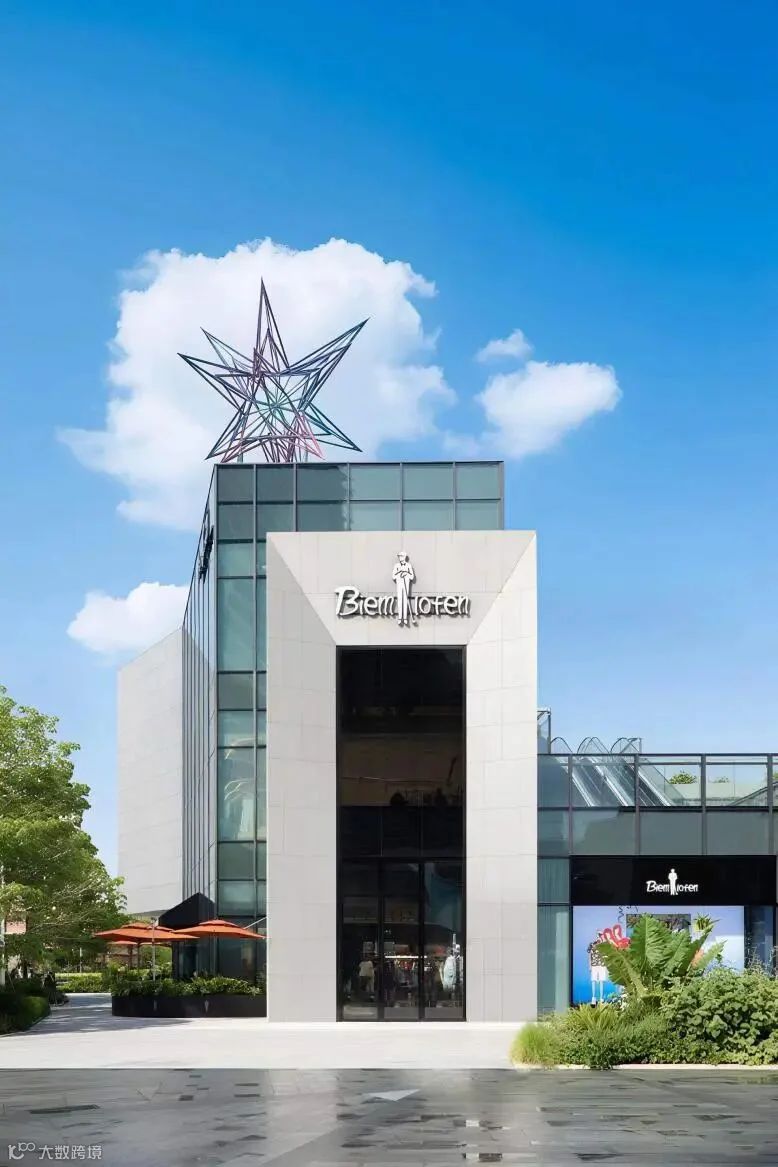
比音勒芬上半年实现营业收入26.01亿元(同比增长23.66%),归母净利润达4.91亿元(同比增长18.41%);报喜鸟紧随其后,营业收入达26.29亿元(同比增长9.96%),归母净利润达2.91亿元(同比增长47.71%)。两家企业依托高毛利细分赛道与多品牌第二曲线,展现出极强的抗周期韧性。
第二档:收入稳步增长
海澜之家上半年营收首次突破120亿元大关,录得124.20亿元(同比增长7.38%),归母净利润为14.88亿元,主品牌基本盘强劲且存货大幅去化;雅戈尔时尚板块实现营业收入37.95亿元(同比增长3.00%),毛利率持续修复;卡宾实现营业收入4.53亿元(同比增长7.24%),毛利率同比提升2.5个百分点至46.30%。

第三档:收入承压、盈亏割裂
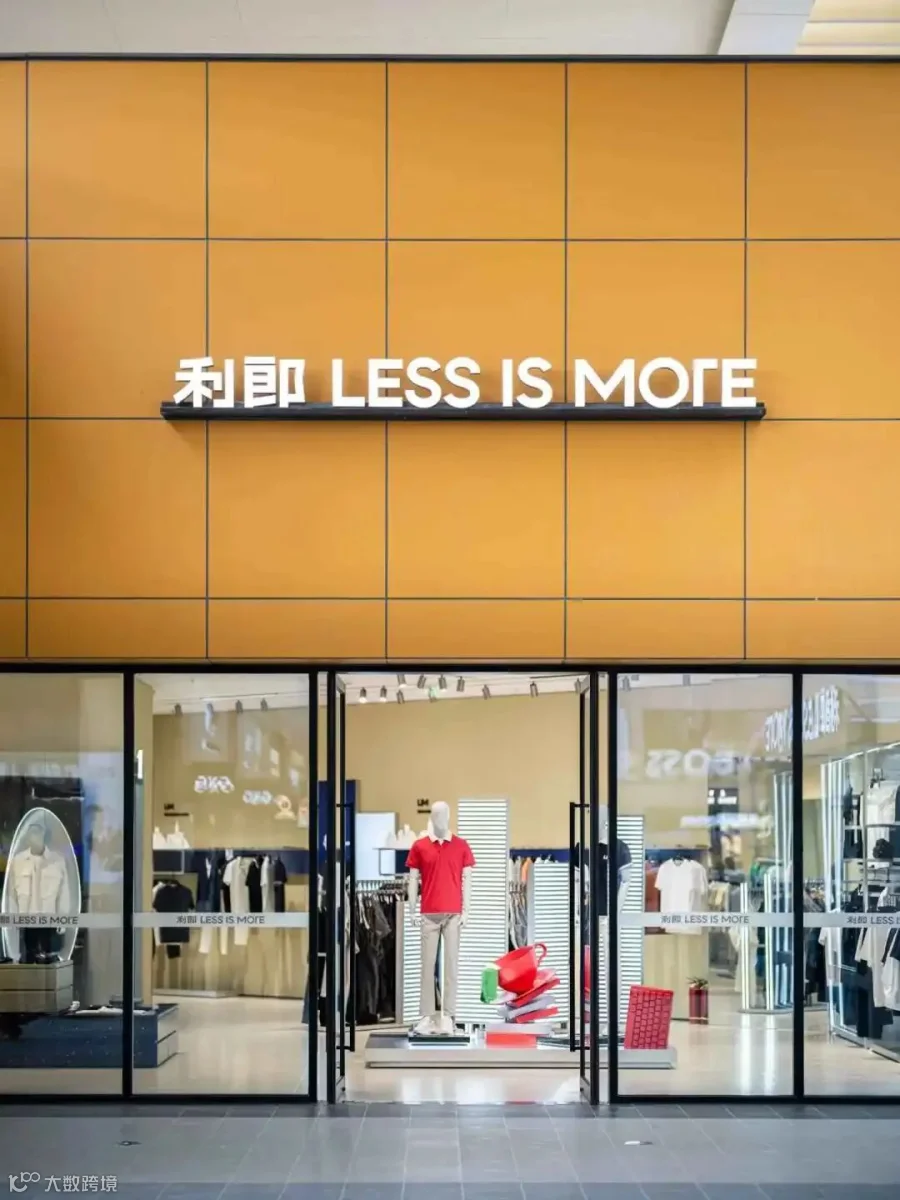
中国利郎营收同比增长19.50%至20.65亿元,但受DTC转型费用拖累净利润下滑11.20%;红豆股份营收下滑10.79%至10.29亿元,归母净利润亏损9439.40万元;七匹狼归母净利润录得亏损2730.21万元(同比止盈转亏)。
过去决定男装集团规模的是:开多少店、进多少城市、增加多少品类;现在决定利润质量的,则越来越取决于品牌组合结构与渠道单店产出。增长不再单纯依赖“做大”,而开始更多来自内部结构性调整。
🔵 “加法”:多元副牌反超,长成增长主线
多品牌集团化讲了多年故事,真正决定其价值的是不同品牌能否形成有效的增长接力。2026年中报显示,部分头部集团通过外引或授权国际品牌成功跑出了第二增长曲线。
报喜鸟:授权品牌体量反超主品牌
上半年报喜鸟本土主品牌实现营收6.10亿元(同比微降2.23%),受制于传统商务正装的弱复苏;而其授权运营的英伦休闲品牌 哈吉斯(HAZZYS)录得营收10.54亿元(同比增长13.18%),占集团总营收比重达40.1%,体量已是主品牌的1.7倍,成为集团第一大创收支柱。
海澜之家:向全球化服饰集团深化
海澜之家主品牌HLA实现营收94.05亿元(同比增长12.03%),基本盘稳固;包含女装OVV、童装英氏(YeeHoO)在内的“其他品牌”实现营收19.40亿元(同比增长29.34%)。同时,集团通过控股子公司斯搏兹独家代理阿迪达斯FCC系列(授权门店达723家)并与京东落地61家城市奥莱,切入折扣零售与运动赛道;海外市场营收大增47.16%至3.03亿元(门店扩至167家),多元矩阵效应初显。
雅戈尔:时尚多品牌占比持续拉升
雅戈尔主品牌YOUNGOR营收下滑3.83%至23.99亿元;而包含高端时尚童装 Bonpoint、UNDEFEATED 等在内的“其他品牌”实现营收8.50亿元(同比增长5.91%),占品牌服装业务营收比重拉升至26.15%。
🟢 “减法”:收缩低效网点,向大单品与高效渠道归集
当依靠“铺门店换规模”的旧模式失效时,行业开始坚决推行“减法”。这种减法不是衰退式收缩,而是将资源重新向高毛利、高坪效业务集中。
七匹狼:上半年主动关闭低效门店127家、新开43家,净关店84家(门店收缩至1622家)。资源向核心商圈购物中心及奥莱集中后,直营渠道收入反而逆势增长22.89%至5.69亿元,半年度平均店效拉升至85万元,老店营收同比提升约12%。
九牧王:上半年线下门店净减少117家(总数收缩至2140家),其中加盟店净关131家,直营店净增41家(含64家加盟转直营)。同时逐步关停FUN品牌线下业务转为线上运营。资源收拢后,核心男裤产品实现营收7.77亿元,毛利率提升1.8个百分点至70.97%。
报喜鸟与红豆股份:报喜鸟上半年净关店89家,却实现了营收与利润的同步上涨;红豆股份主动关闭97家低效直营店(净减少85家),集中力量打造“0感舒适衬衫”爆品矩阵,服装毛利率提升1.72个百分点至37.47%。

当规模扩展走到尽头,企业的真实品牌力与经营质量开始被毛利率、DTC控店能力、金融资产波动与库存周转天数严格量化。
逻辑一:强主品牌心智与核心品类,是转型升级的命脉
尚普咨询数据显示,在当前的消费环境下,77%的男性消费者“非促不买”,促使男装消费心理由“展现社会身份的成功学穿搭”向“高频、多场景适配和物理舒适度”快速迁移。在此背景下,拥有极高细分品类心智与高毛利壁垒的主品牌,展现出极强的避险能力。
比音勒芬:T恤连续八年、高尔夫服饰连续九年保持国内市场占有率第一。公司综合毛利率同比提升1.2个百分点至 75.88%,高加价倍率与场景绑定使其盈利能力领先于奢侈品标杆爱马仕(同期71.14%)。
九牧王:凭借积累超1200万人体数据沉淀的六大核心裤版型,男裤连续25年综合占有率第一,贡献了超五成主营收入,毛利率稳定在70.97%的高位。

逻辑二:DTC改革的双刃剑——毛利率与销售费用的博弈
2026年上半年,男装上市公司全面加速DTC转型,通过收回加盟权直营化、进驻高端购物中心与全域电商,直接留存终端零售溢价。
在报表端,DTC转型推动了营收与毛利率的结构性跃升:九牧王直营毛利率高达71.27%(远高于加盟的63.68%);七匹狼直营毛利率达65.78%;比音勒芬线上电商营收大涨101.93%至4.33亿元,线上毛利率高达79.61%。
然而,DTC模式意味着企业必须直接承担门店铺租、商场抽成、直营员工薪酬以及庞大的线上流量采买费用,在费用端引发了反向挤压。
中国利郎:虽然营收增长19.50%,但由于将湖北等省份一级分销商收回为DTC产生了一次性渠道补偿与库存回购,销售及分销费用攀升25.8%至6.87亿元,吞噬了毛利空间,导致归母净利润下滑11.20%。
报喜鸟:线上广告投放与周年庆典增加,导致广告宣传费高达1.87亿元(同比增长35.58%)。
财务数据表明,DTC模式对单店坪效与人效有着极高要求。若高销售费用投入无法带来超额的终端产出,毛利改善将被运营成本瞬间瓦解。
逻辑三:投资损益掩盖主业复苏,与高库存周转的悬剑
2026年中报最引人注目的财务现象,莫过于七匹狼与九牧王呈现出的“盈亏割裂”:七匹狼归母净利润亏损2730.21万元(由盈转亏),但扣非归母净利润却同比暴增392.14%至1.43亿元。九牧王归母净利润骤降77.15%至3982.50万元,但扣非归母净利润实际上大增44.01%至1.57亿元。

这两家老牌晋江企业在过去积攒了充沛现金并推行“服装实业+金融投资”模式。然而二级市场的剧烈波动,在报表层面上遮蔽了服装主业通过关店提质、聚焦大单品所取得的真实复苏成果。
与投资波动相比,高存货周转天数则是全行业面临的隐性流动性压力。2026年上半年,主要上市男装企业的存货周转天数全线超越200天安全红线(海澜之家:263 天;中国利郎:250 天;卡宾:246 天)。周转天数超过200天意味着一件服装从采买、生产到零售售出平均需要大半年甚至一年时间。这不仅长期沉淀资金、降低流动性,更在时效性强的服装行业引发了资产减值对当期利润的持续侵蚀。
写在最后
2026年中报印证了中国男装行业已彻底告别规模竞赛,全面步入以“经营效率与盈利质量”为核心的存量洗牌周期。对于本土男装企业而言,未来的“加法”不会停止,但每一次新增都必须回答它能带来什么;“减法”也不会意味着收缩,而是在为真正值得长期投入的品牌腾出空间。