

GEIA行业群
加入GEIA具身智能行业群,请添加微信18916565701,主动出示名片,仅限具身智能及机器人产业链相关企业。


120+具身智能与人形机器人行业报告合集~ 转发本文章至朋友圈截图发给GEIA小助理即可免费领取~ 文末添加小助理微信!
年度产业观察特辑
具身智能:拿钱拼落地的关键战役
资本潮汐 · 产业阵痛 · 兴起之路
梳理2026 年 7‑9 月具身智能赛道融资中值得被记录的观点、数据与方向。
2026 年的具身智能赛道,始终游走在狂热与冷静的两极之间。当大模型的数字红利传导到物理世界,具身智能已经走过概念启蒙期,正式进入 “拿钱拼落地”的关键战役。读懂这一轮融资周期的信号,就是读懂未来 2‑3 年行业生存法则。
一边是单笔数亿、数十亿元级融资轮番刷屏,产业资本、互联网巨头、头部财务 VC 竞相入场,独角兽接连涌现;另一边,不少早期创业团队陷入募资困境,PPT 式概念项目迅速出清,行业褪去流量光环,直面硬件成本、模型泛化、场景落地、数据闭环的现实难题。
刚刚过去的 7‑9 月,是极具标志性的窗口期。这三个月的融资变化,如同一面镜子,照见整个行业跌宕起伏的真实面貌:资本不再 “撒胡椒面”,不再单纯为故事买单,资金快速向拥有整机能力、核心零部件壁垒、真实场景验证的项目集中,同时早期种子、天使项目依然保持活跃,赛道呈现 “两头热、中间冷” 的独特格局。
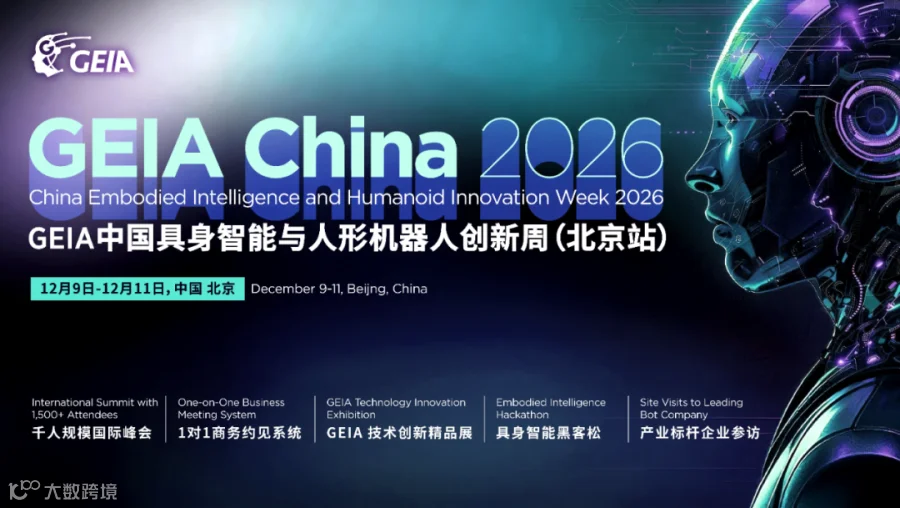
⏰️与具身智能赛道的一线创业者、投资人深度交流,扫码报名GEIA具身智能与人形机器人创新周【北京站12.9-12.11 】↓
近三月融资全景:巨额融资频出,赛道出现显著结构性分化
时间区间:2026 年 7‑9 月,数据全部来源于证券时报、科创板日报、36 氪、IT 桔子、高工机器人等公开行业报道与企业官方披露,不包含未官宣的传闻交易,避免虚高的行业噪音证券时报。
7 月,赛道处于震荡调整阶段。经历 5 月融资额环比大幅下滑之后,市场开始从狂热回归理性,机构开始重新审视项目商业闭环能力,拒绝单纯参数讲故事。通用人形机器人企业逐际动力完成近 2 亿美元 Pre‑IPO 轮融资,投后估值 150 亿元,多家老股东超额跟投,海外订单成为其重要加分项,也代表具备量产预期的成长型整机企业依然能够获得大额资本支持。
8 月成为近三个月融资爆发的高点,一批标杆交易集中落地,把国内具身智能推到新的资本高度。
8 月 24 日,小鹏机器人业务官宣首轮外部融资,金额超 9 亿美元,投后估值超 63 亿美元,刷新中国具身智能单轮私募股权融资纪录,IDG 资本领投,高榕创投参与,腾讯、阿里巴巴作为战略投资者入局。资金重点投向物理 AI 模型迭代、软硬件全栈研发、量产基地建设与全球化商业化,IRON 人形机器人计划 2026 年底启动量产落地证券时报。
同月,Sharpa Robotics 披露累计融资超 45 亿元,投后估值 220 亿元,主打触觉 AI 驱动灵巧机器人路线,获得多家互联网巨头加持;破壳机器人拿到数亿美元 Pre‑A 轮,锚定家庭通用人形赛道;简智机器人完成超 2 亿美元 A 轮,聚焦工业人形本体;墨奇智能完成超 10 亿元天使轮,以家庭家务场景为切入点,公开演示长时长家务作业能力。
根据高工机器人统计,仅 8 月国内具身机器人与核心零部件赛道公开披露融资达到 56 轮,其中头部 5 家企业合计吸纳约 140 亿元资金。一个值得重视的现象:56 笔交易里面,接近一半依然处于种子、天使、Pre‑A 早期阶段;B 轮左右的成长中段项目融资数量偏少,形成头部拿大钱、早期百花齐放,中间梯队承压的 “两头热、中间冷” 格局。
进入 9 月,热度没有简单延续 8 月的狂欢,市场快速进入分化筛选期。大额融资依然存在,但投资逻辑明显转向 “落地优先”。
超维动力完成超 5 亿元天使 + 轮融资,成立不满一年,资本看重 “数据‑模型‑本体” 一体化路线;斜跃智能完成数亿元天使 + 轮;自变量机器人拿到数亿元追加融资;地瓜机器人完成 4 亿美元 C 轮融资,强化机器人端侧芯片全链路布局,年内累计融资已达 6.7 亿美元,上游核心芯片零部件赛道持续受到资本加码证券时报。
综合 7‑9 月整体融资特征,可以总结出三个清晰变化:
1. 第一,整机大额融资向头部高度集中,马太效应加剧。数亿、十亿级别资金,高度集中于少数几家拥有整车 / 整机工程化能力、大厂产业协同、量产时间表明确的企业。普通整机创业公司想要拿到 B 轮及以后大额融资,门槛被急剧拉高,仅仅做出原型机已经不足以打动机构。
2. 第二,资本投资重心正在从 “造身体” 向 “造大脑 + 核心零部件” 延伸36氪。灵巧手、关节模组、触觉传感器、机器人端侧芯片、具身基础大模型、物理仿真、真实场景数据集等上游环节融资事件快速上涨。融资起数统计上,具身大脑系统融资事件数量已经反超人形整机本体,代表投资人意识到:硬件本体可以追赶,但物理 AI、数据闭环才是长期竞争壁垒。
3. 第三,场景路线分化:工业落地与家庭消费双线并行。工业人形看重短期订单、工厂作业闭环;家庭人形虽然商业化遥远,但巨大市场空间吸引大量早期资本押注,家庭家务场景成为一批新创业公司的共同切入点。
跌宕背后:为什么一边资本狂欢,一边创业项目举步维艰?
近三个月融资的冰火两重天,并不是资本一时情绪波动,而是具身智能产业发展阶段的必然结果。行业正在经历从 “技术演示” 到 “商业验证” 的阵痛期。
1、乐观叙事正在被现实修正:Demo 不等于产品,演示不等于商业化
过去两年大量机器人发布会,给市场制造一种错觉:人形机器人距离大规模普及近在咫尺。但行业内部很清楚:实验室、发布会可控环境下完成任务,与真实家庭、工厂复杂工况稳定作业,中间隔着巨大鸿沟。
在家庭场景,环境非结构化,物体种类无穷多,光照、物品摆放随时变化;工业场景,客户需要可靠性、故障率、投资回报周期核算。很多原型机器人可以在发布会完成一次完美家务、装配动作,但是连续数小时、多天稳定作业,故障处理、泛化迁移能力仍然短板明显。
机构投资人已经形成共识:纸面参数、炫酷演示视频权重持续下降,真实场景下持续作业数据、小批量试点订单、供应链可控性成为核心评估标尺。只靠 Demo 讲故事的项目,融资通道快速关闭。
2、赛道成本极高,对团队综合能力提出残酷考验
具身智能是硬件、大模型、控制算法、供应链、场景工程、数据采集的交叉学科。一家合格的人形机器人创业公司,每年研发消耗数亿级别属于常态。
硬件端,谐波减速器、力矩传感器、灵巧手、高性能伺服电机,成本居高不下;软件端,物理 AI 大模型训练、真实世界数据集采集、仿真平台建设,都需要持续烧钱。单纯拥有 AI 算法团队,不懂硬件工程;或者只会做机械本体,缺乏物理模型能力,都很难走通完整闭环。
这也解释 “中间段遇冷” 现象:天使轮可以靠明星团队背景拿到钱;做到 B 轮前后,既没有头部大厂资源,又没有跑通可复制商业模式,持续烧钱却看不到明确商业化节点,就会遭遇募资压力。大量项目卡在这个死亡谷。
3、产业资本深度入局,投资逻辑发生根本性改变
早期具身智能投资,财务 VC 占主导,看重团队、故事、增长想象。而近三个月,小鹏、阿里、腾讯、美团等产业方,淡马锡、IDG、顺为等机构持续加码,国资产业平台参与度持续提升。
产业资本投资诉求,不完全追求短期估值套利。他们看重生态卡位、供应链协同、未来业务联动。产业资本更愿意投给能够快速落地自家场景、补齐自身技术短板的项目。
对于创业团队而言,好处是获得资金之外,还能拿到场景、供应链、渠道资源;挑战是,项目需要匹配产业方诉求,独立发展路线可能受到约束。
4、技术路线尚未收敛,投资充满不确定性
当下行业并存多条路线:双足人形、轮腿复合机器人;优先工业落地,还是押注家庭消费;自研全套零部件,还是采用第三方供应链;大模型采用通用大模型微调,还是原生物理具身大模型。没有一条路线被证明是绝对正确解。
这种不确定性,造成投资人决策谨慎。机构倾向于:头部下注少数综合性平台型公司;同时广撒网布局早期零部件、具身大脑小团队,捕捉技术突变机会;谨慎投入处于中间地带、路线模糊的企业。
喧嚣褪去,具身智能真正的兴起之路在哪里?
虽然行业充满阵痛,但 7‑9 月大额融资持续涌入也证明,资本市场长期看好物理 AI 的宏大叙事。只是行业红利不会自动到来,整个产业需要跨越几个关键关卡。
第一关:从 “演示能力” 进化到 “可量化的工程能力”
未来的竞争,不再是发布会比拼单个动作,而是一系列硬指标:整机故障率、连续工作时长、维护成本、场景迁移效率、量产良率。
对于创始人团队,需要把一部分研发资源,从炫酷功能演示转移到工程化、可靠性、成本控制。同样,投资人评估项目,要建立一套区别于互联网 AI 的评价体系,把工程落地权重放到更高位置。
行业内部形成两种路线博弈:场景派,以具体工业、家政场景牵引,优先实现局部商业闭环,但跨场景泛化能力有限;技术派,追求强通用智能,但商业化周期漫长,烧钱巨大。长远看,单一路径很难走通,更可行的路径是 “场景反哺技术,技术赋能更多场景”,用早期有限场景获取真实物理世界数据,反哺具身大模型迭代,逐步拓展边界。
第二关:打通 “物理世界数据飞轮”,构建真正的具身大脑
数字大模型的成功,来自海量互联网文本数据;而具身智能的核心瓶颈恰恰是高质量物理世界数据极度稀缺。
机器人在真实环境作业产生的数据,是模型迭代最宝贵燃料。未来竞争力,一部分来自硬件本体,更大一部分来自数据闭环能力:如何低成本采集、标注机器人作业数据,仿真和真实世界如何对齐,如何把真实场景数据高效反馈训练具身模型。这也是近期资本密集投向仿真、数据基础设施、具身基础模型创业公司的底层逻辑36氪。
第三关:产业链协同突围,补齐零部件短板
国内机器人产业链正在快速进步,但高端灵巧手、高性能力矩传感器、部分精密减速器依然存在挑战。整机企业、零部件厂商、科研院所需要协同迭代。整机企业需要给上游零部件更多落地场景;零部件企业持续迭代降低成本。只有上下游共同迭代,才能把整机成本压降到商业化可接受区间。
第四关:理性看待商业化节奏,建立合理预期
短期之内,通用人形机器人大规模走进普通家庭并不现实。未来 2‑3 年,行业机会更多集中在 B 端:工厂特种作业、仓储物流、商业服务、园区巡检等场景,实现小批量试点落地,跑通初步商业闭环。
家庭人形会长期处于试点探索阶段,需要持续技术迭代与成本下降。对于创业团队,优先找到可以产生收入的场景活下来,远比追逐宏大通用叙事更加重要。活过周期,才有机会享受行业爆发。
写给创始人与投资人:喧嚣之下,回归产业本质
复盘近三个月融资潮起潮落,我们可以得出几点务实启示。
给机器人创业团队:
· 不要迷信资本热度,大额融资不等于成功。拿到钱只是拿到入场券,真正的考验是产品、场景、供应链。马太效应会持续加剧,没有差异化壁垒的团队生存空间会被持续挤压。
· 正视死亡谷风险。天使轮容易,B 轮之后难。尽早思考:你的差异化壁垒是硬件本体?具身模型算法?独特场景资源?还是零部件技术?想清楚资本为什么必须投你。
· 平衡理想与生存。通用具身智能是长期终极梦想,但企业活下去,需要阶段性商业化支点。用局部场景验证,换取数据、现金流,反哺通用技术研发。
给投资人:
具身智能属于长周期硬科技赛道,不要被短期融资狂欢裹挟。既要看到物理 AI 巨大未来,也要充分尊重产业化客观规律。既要看原型演示,更要穿透看工程能力、供应链、真实数据闭环。早期零部件、具身大脑、数据基础设施具备巨大机会;整机赛道,马太效应下,容错空间越来越小。
结语
近三个月的融资起伏,不是具身智能浪潮的结束,而是行业走向成熟的阵痛。褪去 PPT 泡沫,淘汰讲故事的玩家,资本资金向真正具备硬实力主体集中,恰恰是一个伟大产业崛起前必经过程。
数字 AI 已经改变信息世界,而具身智能,目标是让 AI 真正进入物理现实。这条路注定漫长曲折,充满失败与反复,但前景无比辽阔。狂欢终会落幕,真正的竞争才刚刚开始。
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING
|
|
|
GEIA Asia 2027华东站: 4.14-4.16,上海 |
GEIA Europe 2027欧洲站: |
|
|
GEIA ASEAN 2027东南亚站: 10.21-10.23,曼谷,泰国 |
GEIA China 2027华北站: 12.8-12.10,北京 |
|


温馨提示:加入GEIA具身智能行业群,请添加微信18916565701,出示名片,仅限具身智能及机器人产业链相关企业。