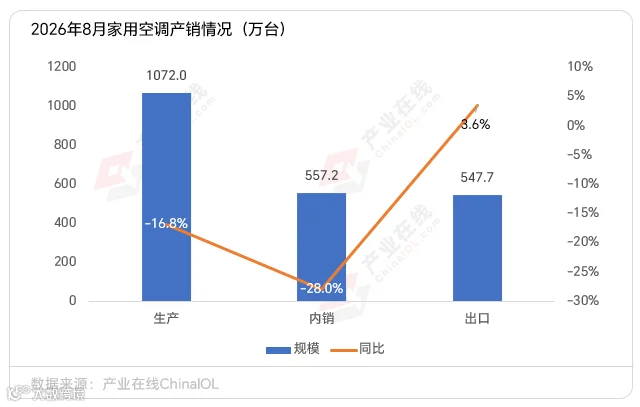
产业在线数据显示,2026年8月中国家用空调生产1072.0万台,同比下滑16.8%;销售1104.9万台,同比下滑15.2%。其中出口547.7万台,同比增长3.6%;内销557.2万台,同比下滑28.0%。
8月份,空调整机与上游压缩机工厂相继放假,开启设备检修,产量均出现不同程度的计划性下调。销售方面,虽然出口市场部分区域订单在增长,但内销市场夏季结束伴随华东、华南区域相继迎来台风降雨等不利天气影响,终端需求走弱,叠加去库压力,工厂出货显著下滑。
ChinaIOL
本月家用空调内销市场持续低迷,核心矛盾集中在库存去化压力巨大与终端需求疲软,二者叠加进一步加深了行业下滑幅度。
从需求端看,国内房地产市场仍处调整周期,新房交付量不及预期,家装配套空调需求显著萎缩;同时,前期国补政策带来的集中消费已形成透支,存量市场替换需求放缓,叠加居民消费信心偏弱,终端零售持续走弱,市场整体缺乏增长动能。
从渠道端看,过往渠道压货模式导致库存层层积压,厂商、代理商、终端门店三级库存均处于高位,资金占用严重、周转效率下降。在经销商普遍缺乏补货意愿,主动收缩订货规模,直接导致企业内销出货量大幅下滑。
此外,行业价格竞争加剧,利润空间收窄,进一步抑制了渠道积极性。终端动销不畅与高库存形成负向循环,使得内销市场下滑趋势加深,行业进入深度去库存、调结构阶段。
ChinaIOL
本月出口市场实现修复性增长,主要得益于低基数效应、全球需求回补及区域订单集中爆发。去年同期空调出口基数偏低,为8月增长奠定基础。随着全球通胀压力缓解、供应链稳定运行,海外市场需求逐步回补,中国空调产业链完整、性价比优势突出,持续抢占全球市场份额。
分区域来看,南美市场成为出口增长的核心引擎,新冷年备货周期提前启动,加之渠道补库需求旺盛,订单大幅放量,有效拉动整体出口规模;与此同时,东南亚回暖叠加中东战争缓和带来部分修复订单,让出口市场结构更趋多元。整体而言,低基数效应叠加部分区域市场景气度提升,推动出口实现修复性增长,成为抵御内销市场压力的重要支撑。
综上,8月中国家用空调产销市场整体承压。内销受制于需求疲软与高库存双重压力,仍处于调整阵痛期;出口凭借低基数与新兴市场发力实现回暖。短期来看,内销市场仍将以去库存、稳渠道为核心,出口则要持续深耕南美等潜力市场,企业需平衡内外销结构,在规模调整中提升经营韧性,以应对市场波动与行业变革。