


五大趋势重塑组织底层逻辑

此轮房企组织架构全面重塑,是适配行业存量时代、企业战略转型与业务迭代的主动升级。过去二十年,房地产行业处于增量扩张周期,房企核心战略是跑马圈地、做大规模,配套多层级、广布局、人力密集的组织模式,适配全国化扩张、快速拿地开发的发展需求。
而如今行业彻底告别高增长、高周转、高杠杆的黄金时代,市场分化加剧、盈利空间收缩、风险防控升级、存量资产价值凸显,房企战略从“盲目扩规模”转向“深耕提价值、控风险、稳经营”,传统臃肿、低效、分权的组织体系,已无法匹配精细化运营、专业化深耕、全域风控、高效创利的全新业务需求,组织变革成为企业战略落地、业务转型的核心支撑,倒逼组织架构、管控模式、业务体系、人才体系全方位迭代。
基于这一核心逻辑,头部房企的组织变革形成五大核心趋势,分别从组织架构、管控权责、区域布局、业务结构、人才体系五大核心维度全面发力,层层递进、相辅相成。
通过架构精简提效率、总部集权控风险、区域聚焦提盈利、业务迭代拓周期、人才优化提人效,彻底颠覆增量时代的组织运行逻辑,全方位适配存量时代房企高质量、可持续的经营发展需求,构建全新的企业经营组织体系。
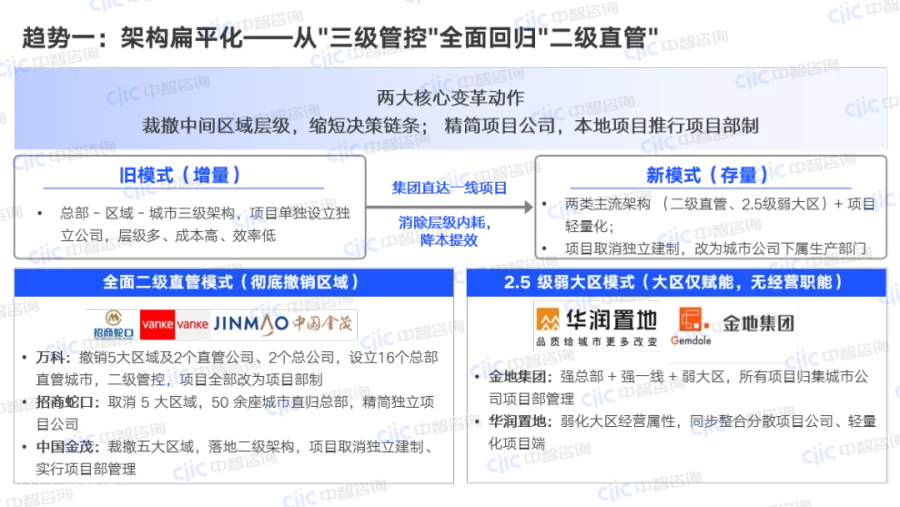
趋势一:架构扁平化——从“三级管控”全面回归“二级直管”
这是最显著、最一致的趋势。过去二十年,房企普遍采用“总部-区域-城市”多级架构支撑规模扩张。进入存量时代,中间层级演变为效率黑洞。
压缩管理层级可破解该痛点,缩短决策链条、减少信息损耗。二级或2.5级架构将成为行业主流,集团直管城市、向一线项目考核业绩将成为新常态。
全面撤销/精简区域公司:从“总部-大区/区域-城市”三级管控,转向“总部-城市/项目”两级直管,如中海地产2026年1月彻底撤销四大区域,改行“总部—城市/地区”两级直管,21个城市公司由总部直接管理;部分企业试点“2.5级”(弱大区+强城市)管控模式。
精简项目公司:本地项目全面推行“项目部制”,不再作为一个独立成建制的企业组织形式,而是作为地区/城市公司的一个生产部门,牵头协同投资、营销、设计、成本等专业条线。
趋势二:总部集权化——从“放权扩张”转向“收权风控”
本轮总部权力重构并非简单收权,而是“强管控+强赋能”双轮驱动。增量时代房企总部将大量权限下放区域,进入行业下行周期后,该模式逐步暴露出资源分散、风险失控等弊端。
伴随着组织扁平化改革,房企将投资、产品、营销、风控等权限收归总部,同时通过数字化工具赋能一线。
未来总部将承担决策、资源配置、风控与专业赋能职能,留存区域转向协调服务平台。
投资权回收:绝大多数房企将投资决策权收归总部或限定在极少数核心城市,低能级城市基本停止授权,实行总部“一盘棋”决策。通过集中投资审批,规避过去区域自主拿地带来的盲目扩张,严控投资风险。
资金权集中:现金流管理由总部统一调度,城市公司执行“以收定支”规则。资金统一归集可以提升整体资金使用效率,防范城市公司资金错配、现金流失控风险。
采购权上移:集中采购能够压缩采购成本,同时统一供应链标准,降低项目端的管理漏洞。华润、保利等头部房企单独设立供应链管理部门或强化职能管控,推行集采标准化。

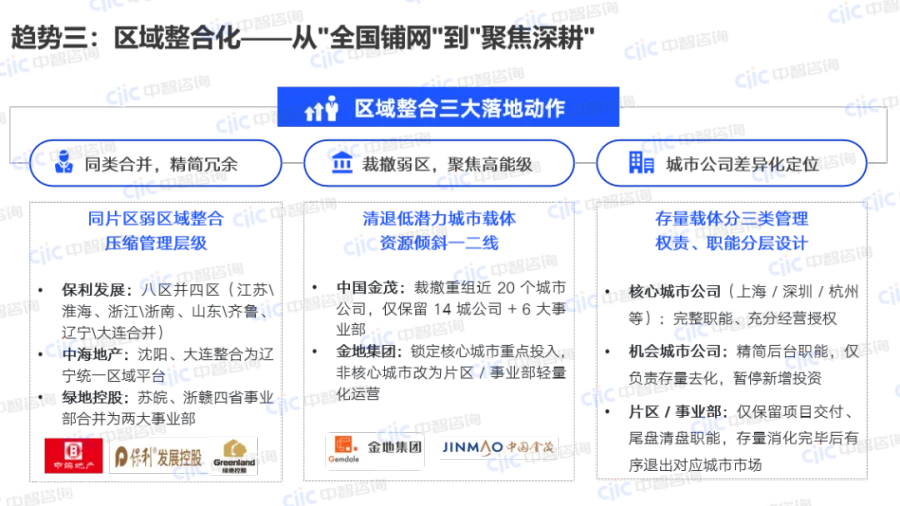
趋势三:区域整合化——从“全国铺网”到“聚焦深耕”
行业容量收缩、城市分化加剧,全域铺网模式不再适用。房企需要收缩低效市场,把资源集中投向核心城市群与高能级城市,提升单城市盈利水平。
未来房企资源配置将与城市能级挂钩,遵循“20%城市贡献80%业绩”逻辑,非核心城市业务全面轻量化运营。
1
同类合并,精简冗余
保利发展合并江苏与淮海、浙江与浙南、山东与齐鲁、辽宁与大连,八区并四区;
中海地产合并沈阳与大连为辽宁公司等。
绿地控股将苏皖、浙赣四省事业部合并为两大事业部。
2
裁撤弱区,聚焦高能级
中国金茂取消区域公司后,对近20个城市公司裁撤重组,保留14个城市公司与6个事业部,资源向一线及核心二线集中。
金地集团明确“重点深耕核心城市”,非核心城市全部改为片区/事业部轻量化运营。
3
城市公司差异化定位
保留的城市公司不再“一刀切”,而是差异化设计,核心城市公司配置完整职能,赋予更大权限(如上海、深圳、杭州);
机会城市公司精简职能,以销售去化为主,停止新增投资;
片区/事业部仅保留项目交付和尾盘清理功能,逐步退出。
趋势四:业务协同化——从“开发单极”到“不动产综合运营”
行业增量见顶,单一住宅开发难以对冲周期波动。房企正在重构业务结构:一方面剥离文旅、康养等低效重资产,收缩聚焦地产主业;另一方面加大存量物业运营布局,通过开发与运营业务协同,形成“开发快收益+运营慢回报”的组合,搭建投融管退闭环,提升存量资产回报,打造穿越周期的业务底盘。
剥离非核心:砍掉文旅、康养、产业地产等低效重资产,聚焦住宅开发核心主业,回笼资金、降低负债。例如,2026年5月,越秀地产向母公司出售南沙IFC、产业园、康养等非核心资产,回笼资金约44.6亿元,聚焦住宅开发主业,降低负债。
开发与存量运营深度融合:一方面推动住宅、商业、物业等业务板块横向打通,共享客户与组织资源;另一方面搭建资产“投融管退”全生命周期闭环。
保利发展将不动产经营列为三大主业,依托保利商旅实现商办、酒店资产精细化运营;万科把资产盘活、处置运营职能并入总部投资发展中心;龙湖构建“开发+运营+服务”业务组合,2025年运营及服务收入267.7亿元,营收占比27.5%,凸显运营业务的抗周期底盘作用。

趋势五:人才精英化——从“人海战术”到“精兵强将”
行业从“人力密集”到“人才密集”,冗余人员是成本,高效人才是资产,通过人才优化打造“小而精、专而强”的组织团队。
未来房企人才标准将从“数量型”全面转向“质量型”,人均效能(人均销售额、人均管理面积、人均利润)将成为组织健康度的核心KPI。
全级次缩编+优化:人效提升、组织变化等,总部、地区/城市公司精简非核心岗位,优化人员结构,降低人力成本,头部房企普遍大幅缩编,缩编比例集中在20%-40%区间。
高管换防,匹配能上能下:打破“铁交椅”思维,推动高管层“刚性”轮换与竞聘上岗。
高管变化主要源于两大驱动:
一是业绩刚性兑付,对连续未达标者坚决予以调整;
二是伴随组织架构扁平化,总部与区域职能合并带来岗位重配。
激励体系从规模导向转为绩效导向:取消“规模奖金”,增加“利润、回款、ROE”考核权重,推行“强激励、强约束”,激发组织活力。组织绩效与个人绩效强挂钩,加大升降奖惩力度,明确“向管理要效益”。

本文案例来源于公开报道及企业公告。
五大核心认知
适配从“规模驱动”到“价值驱动”的转型

上述五大组织变革趋势落地过程中,行业普遍存在认知偏差,部分企业陷入盲目扁平化、一刀切收权、被动收缩等误区。
基于头部房企实践经验,行业需跳出表面的组织调整动作,穿透架构、权责、布局、业务、人才的表层变革,树立适配存量时代的核心认知,精准把握组织变革的底层逻辑与核心边界,规避改革误区、保障变革落地成效。
扁平化不是一刀切,而是适配为王
头部房企扁平化是共识,现阶段无论是两级还是2.5级管控,核心是适配企业规模、布局城市数量、管理能力,而非盲目跟风。
总部集权不是收权卡死,而是集权赋能、一线激活
房企总部集权的核心是“收核心、放经营”,投资、融资、风控等核心权上收,项目操盘、团队管理、成本控制等经营权下放,实现“总部强管控、一线强活力”的平衡,避免“一收就死、一放就乱”。
区域收缩不是躺平收缩,而是战略聚焦、精准深耕
收缩不是放弃市场,而是放弃低效市场、聚焦高效市场,通过“核心城市群+高能级城市”深耕,提升单城市市场份额、产品竞争力、盈利能力,从“规模第一”转向“利润第一”。
业务转型不是盲目多元,而是主业做精、存量做强
行业转型不是“去地产化”,而是“地产精细化+存量运营专业化”:
住宅开发聚焦“高品质、高去化、高利润”,存量运营聚焦“商业、物业、资管”,打造“开发+运营”双轮驱动的可持续发展模式。
组织变革的终极目标是构建是构建穿越周期的新型组织能力
近2年头部房企组织变革,表面是架构调整、人员精简,本质是底层逻辑重构:
从“规模扩张、高周转、重资产”的旧逻辑,转向“精益深耕、低杠杆、轻资产、强运营”的新逻辑,最终构建能穿越周期、适配存量时代的新型组织能力。
结 语

房地产行业的黄金时代已过,近两年头部房企的组织变革实践证明:唯有主动变革、精简高效、聚焦价值、深耕客户,才能在行业深度调整期站稳脚跟、赢得未来。
对房企而言,组织变革不是一次性动作,而是持续迭代、动态优化的长期工程。未来,谁能率先构建“敏捷响应市场、高效创造价值、稳健防控风险”的组织能力,谁就能在新一轮行业竞争中抢占先机、穿越周期、行稳致远。
中智管理咨询有限公司(简称“中智咨询”),隶属于中智集团,是一家央企背景的综合性管理咨询公司。
作为管理咨询“国家队”,中智咨询以服务国家战略、赋能企业变革为核心使命,依托“研究院 + 数据库 + 数字化平台”的自身优势和中智集团全球化网络的落地服务能力,为国务院国资委、地方政府、央国企、500 强及上市公司提供"咨询 + 数据 + 技术 + 培训"一站式解决方案,服务领域综合多元,覆盖战略管理、治理管控、组织变革、人力资源管理、科技创新、数字化转型和企业级AI规划落地等。
在地产行业,中智咨询积累了丰富的项目实践经验,并在与招商蛇口、中铁建地产、越秀地产、厦门建发、融通地产、五矿地产、深业集团、重庆地产集团等头部地产企业的合作过程中沉淀出具有行业特色的专业方法论。如需行业专业交流或管理咨询提升服务,欢迎联系我们。