

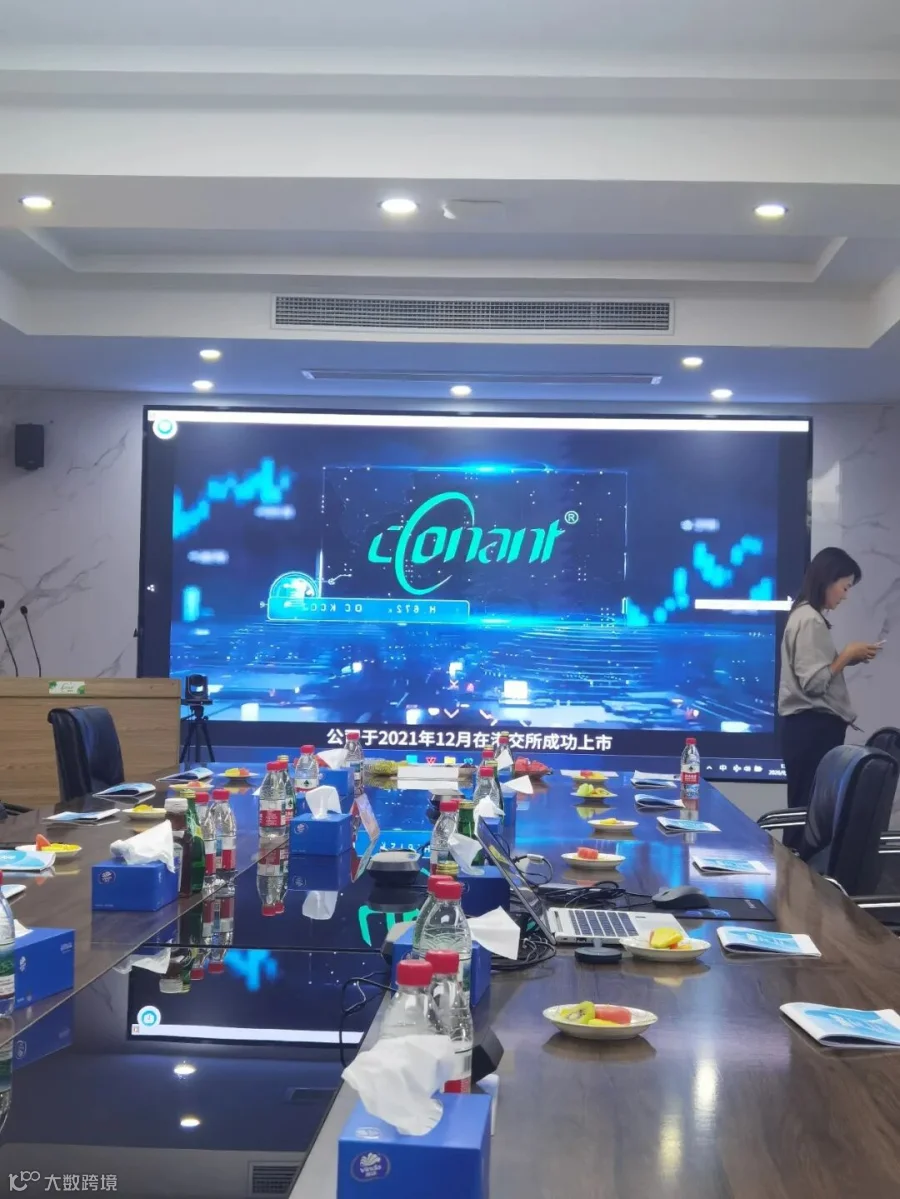
9月15日,上市公司俱乐部调研行第 181 期走进康耐特光学(02276.HK)。

20 多位投资人、产业链创始人与券商总经理同行,实地看产线、面对面问管理层,去找光学赛道正在发生的结构性变化。
在一个整体增速 7.6% 的成熟行业里
出现了一条不该出现在传统制造业的曲线
一家做了二十多年镜片的公司,为什么值得一群一级、二级投资人专程去一趟?
因为它的财报里,出现了一个不该出现在传统制造业的数字——增长 15 倍。
2026 年上半年,实现营业收入 11.67 亿元,同比 +7.6%
归母净利润 3.01 亿元,同比 +10.4%
剔除汇兑影响,净利润 3.46 亿元,同比 +27.6%
真正让市场重新定价的,是藏在“定制镜片”科目里的 XR 业务——上半年收入约 5,050 万元,同比增长 1,475%,环比再增 89%。

在一个整体增速 7.6% 的成熟行业里,这样一条曲线,足够让所有人都想看个究竟。
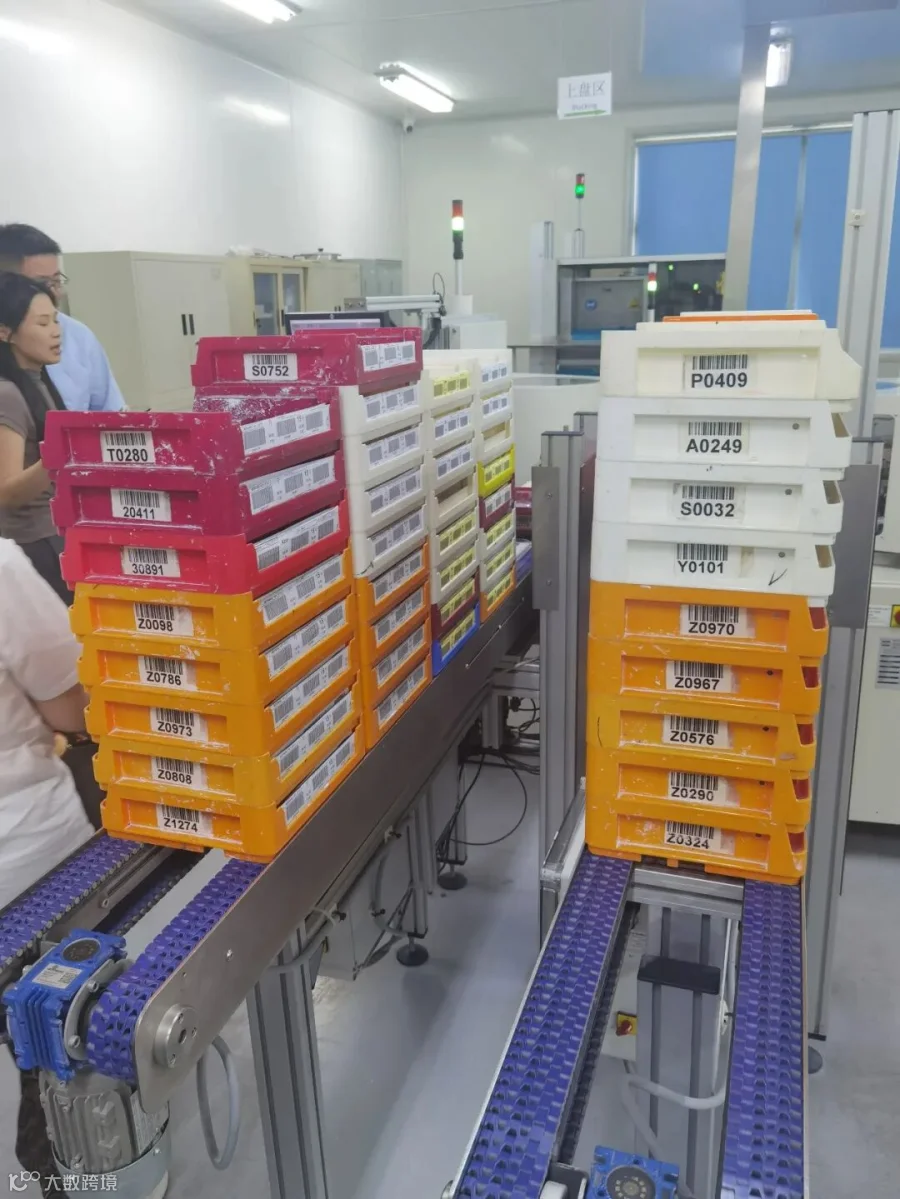
调研团一行走进康耐特光学的生产基地与产品展厅,从基片、加硬、镀膜到成品出库,完整看了一遍镜片的诞生过程。
有意思的是,这家公司的“现代感”不在产品外观,而在产线上:
产线在升级:自动化产线持续迭代,生产效率和劳动效率同步提升,直接摊薄了单位成本
规模在放大:销售总量达 1.013 亿件,同比增长 8.9%——一年十亿副级的出货,靠的是极端标准化的制造能力
对投资人来说,这一趟最直观的感受是:这已经不是一家靠“多卖几副镜片”增长的公司,而是一家正在把制造能力卖给 AI 眼镜时代的公司。
① 底盘比想象中稳:自有品牌正在改写利润结构
上半年,公司自有品牌收入 7.89 亿元,同比增长 17%,占比升至 68%;代工业务则主动收缩 7.2%。这一升一降,直接带来毛利率 42.9%(+1.9pct)、净利率 25.8% 的表现。
换句话说,康耐特正在从“替别人造镜片”转向“卖自己的品牌”——这是估值逻辑从制造业切换向消费品的起点。
② 第二曲线不是概念,是有交付时间表的
公司披露:与全球领先科技企业合作的 AR 智能眼镜重大项目,计划于 2026 年第四季度实现量产。
这句话的分量在于——从“0 到 1”的技术验证已经完成,接下来是放量。而研发费用率反而同比下降 0.67pct 至 3.8%,说明这不是靠砸钱堆出来的转型,而是既有产能的自然延伸。
③ 行业的风,是真的在吹
把视野拉远,全球 AI 眼镜赛道正在进入硬件放量的前夜:
· Meta 的 Ray-Ban Meta、Oakley Meta 系列 2025 年出货约 700 万副,2026 年产能目标上调至 2,000 万台;Reality Labs 二季度营收 4.31 亿美元、同比增长 16.5%,单季亏损 46.19 亿美元。
· 依视路陆逊梯卡 2026 上半年营收 148.18 亿欧元、同比增长 9.7%,二季度 AI 眼镜相关收入近乎翻倍。
这是 AI 硬件里少见的、分工已经清晰的产业格局:科技公司负责定义产品,光学公司负责把产品造出来。而收入的落点,往往在后者。
这一期调研团由 20 多位成员组成——一级市场投资人、上市公司产业链创始人、券商总经理,以及长期跟踪消费与硬科技赛道的机构代表。
讨论集中在三个问题上:
01 XR 镜片的技术门槛有多高,康耐特的护城河是产能、工艺还是客户绑定?
02 自有品牌上行空间还有多大,国内市场份额能否继续提升?
03 当 AI 眼镜从千万台走向亿台量级,光学供应链的利润会如何分配?
这些问题的答案,正在 2026 年四季度等待验证。
这一趟康耐特之旅,给调研团留下的最深印象不是某个数字,而是一个判断:
在 AI 硬件浪潮里,最确定的机会往往不在聚光灯下
而在那些“卖铲子”的公司身上
一家做了二十多年镜片的企业,用十亿件的年出货量和一条 15 倍增速的新曲线证明——传统制造的护城河,恰好是新赛道最好的入场券。
上市公司俱乐部 · 产业链调研行|走进上市公司,走到产线边上。下一期调研行报名已开启,欢迎产业链创始人、投资人与机构研究者同行。
想要获取详细调研报告
扫码添加下方工作人员
备注“康耐特”
👇
风险提示:
本文仅作康耐特光学情况介绍,不构成任何投资建议。投资者在做出投资决策时,应充分考虑市场风险,谨慎操作。
上市公司俱乐部是一个专注于服务上市公司的链接平台,通过一套AI协作系统+一套蚂蚁链分钱账本,助力上市公司精准、高效地对接资金、客户、项目及产业资源。
链接750+上市公司,600+链接官的协作分佣网络
10大类24项专属权益,全方位赋能链接官成长
上市公司俱乐部城市运营中心正在火热招募中……
会客厅征集令:让您的优质场地遇见更多商业机遇
资源确权正式开启!5%-20%佣金分成等你来拿!
资金确权火热开启,5%-20%佣金分成在等你!